从“聊天机器人”到“数字柜员”:金融智能体的“大脑+四肢”技术拆解
如果你最近用过手机银行里的 AI,大概率体会过那种“看似很聪明,实则帮不上忙”的无力感。
你问它:“怎么调高信用卡额度?” 它几秒钟内吐出一整页排版整齐的文字,甚至温馨地给你整理了“第一步、第二步、第三步”。但当你试着回复一句:“那你直接帮我提到两万吧。” 它立刻又切回了那个机械的微笑:“对不起,我只是一个咨询助手,请您打开‘我的-卡片管理’自行办理。”
它听懂了你的每一句话,但它就是伸不出那只为你办事的手。
根据 Gartner 的数据,到 2026 年,全球将有 40% 的企业级应用深度嵌入任务型 AI 智能体(AI Agent)。但现实是,绝大多数银行的 AI 依然停留在“会查字典的陪聊员”阶段。用户需要的不是一个会说话的电子说明书,而是一个能帮他把事办妥的数字柜员。
从“回答问题”到“办理业务”,看似只是前端少了一次点击,后台却横亘着一条难以逾越的断崖。
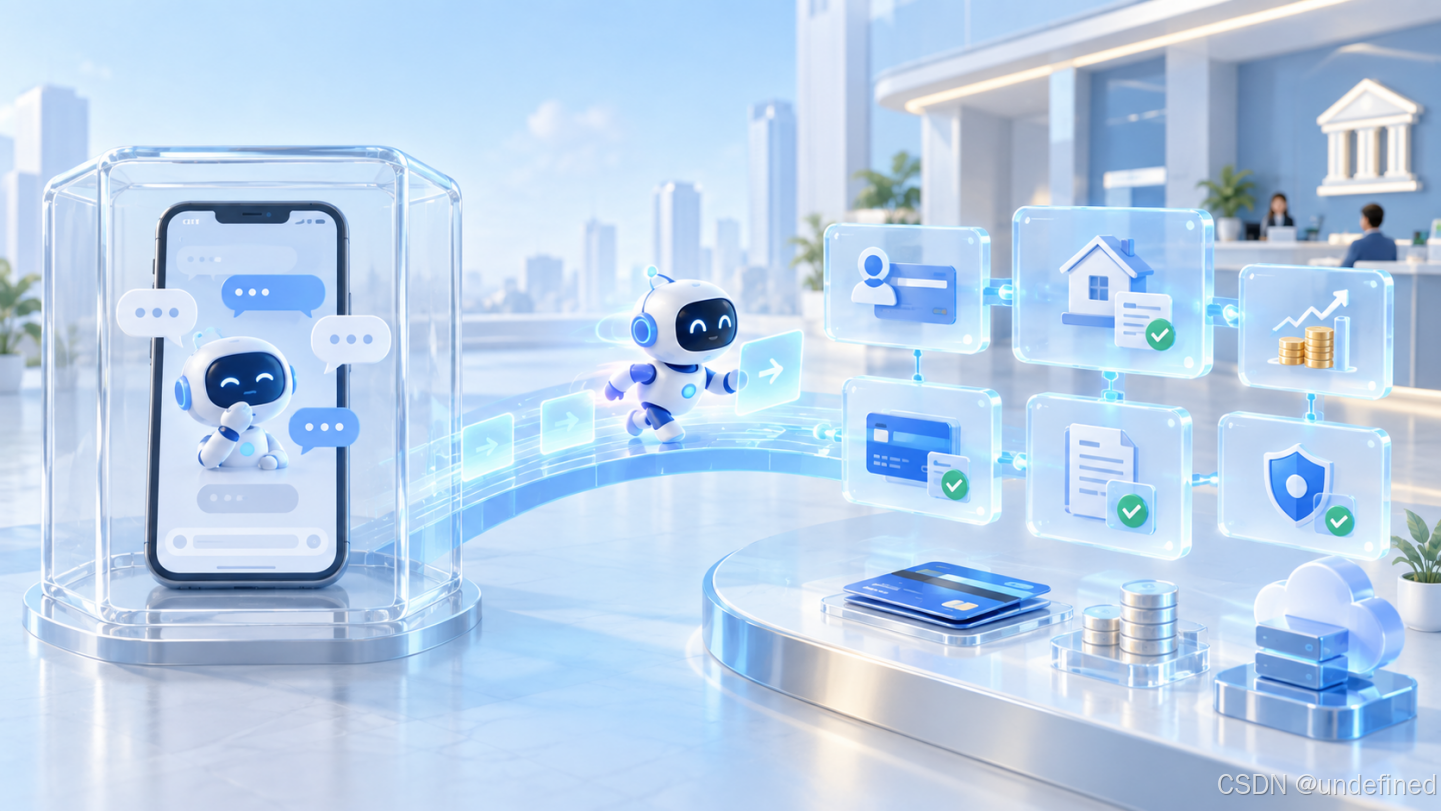
一、 为什么“懂道理”的 AI,做不好一次简单的转账?
大语言模型最擅长的事情,叫“知识检索与语言表达”。说白了,它有极其发达的脑容量和灵巧的嘴巴,但它没有手和脚。
在银行的系统里,办理业务从来不是语言问题,而是系统的连通与交易的确定性问题。
你可以容忍一个客服 AI 在回答“什么是年化利率”时吐字有点绕,甚至有一点无伤大雅的废话;但你绝不可能容忍它在帮你自己转账 5000 块时,因为大模型天然带有的那点“随机幻觉”,一不小心多画了一个零。
银行的核心账务系统、反洗钱引擎、风控风阀,全都是建立在“零容忍”逻辑上的黑盒。把一个具有概率属性的大模型,直接接入这些戒备森严的核心数据库,就像把一个思维活跃但没有经过严格纪律训练的实习生,直接放进了银行的金库里。
银行不是不想放手,银行是害怕失去控制。
二、 流程设计:大模型管“意图”,谁来管“动作”?
要让智能体真正伸手办成事,核心不是把大模型的参数调得更大,而是把“思考”和“执行”剥离开来。
真正的业务办理,必须是一个“大脑”与“四肢”协同的过程:
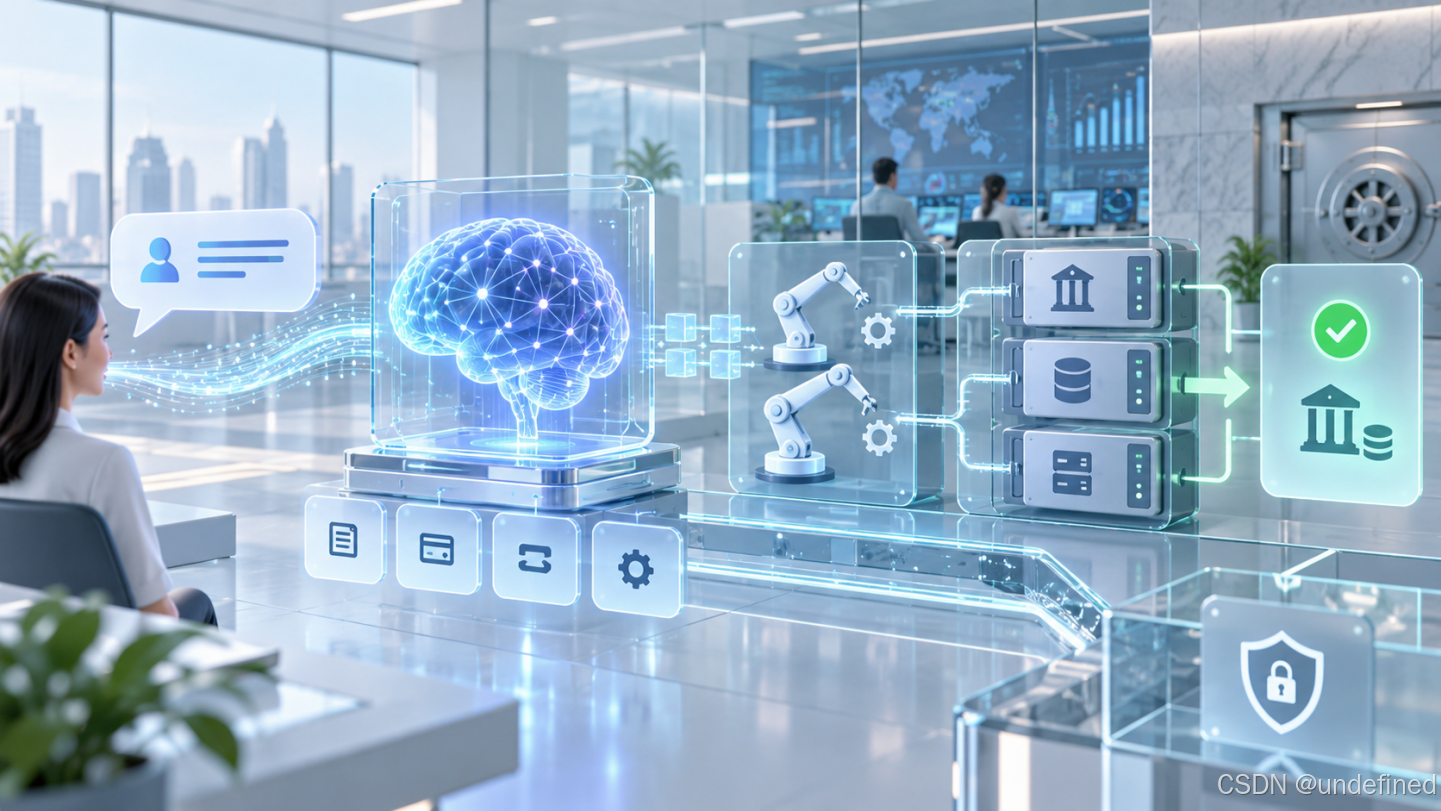
1. 让大模型留在它最擅长的地方:意图翻译 当用户说:“我下个月房贷不想用这张卡扣了,帮我换成工行的。” 大模型的任务不是去改数据库,而是把这句充满口语化的话,精准翻译成后台系统听得懂的结构化指令:【动作:变更还款账户】、【业务:按揭房贷】、【目标:工商银行】。如果信息不全,它像个有经验的柜员一样追问一句:“请问是尾号多少的工行卡?”
2. 真正的执行,交给确定性的自动化引擎 结构化指令一旦生成,接下来的事就跟大模型无关了。指令会进入一条预先铺设好的“安全管道”。 对于开放了标准 API 的新系统,接口自动对接;而对于银行内部那些错综复杂、跨部门、甚至几年都没人动过的老旧系统,则需要引入像大厂的数字化解决方案,或者像金智维这种长期深耕金融领域的智能自动化(RPA/IPA)技术。
机器人(Bot)接到指令后,在后台像熟练的人工柜员一样,自动完成登录、校验、点击、扣款、回填。 大模型负责把人话变成指令,自动化技术负责把指令变成结果。 这种“大模型+自动化”的组合,既保留了 AI 理解人话的灵性,又保住了金融交易需要的硬性安全。
三、 权限设计:给聪明的大脑,戴上可靠的脚镣
任何一个允许智能体办理业务的系统,底层都必须有一套极具分寸感的权限隔离机制。
这套机制的核心原则只有八个字:最小权限,人在回路。
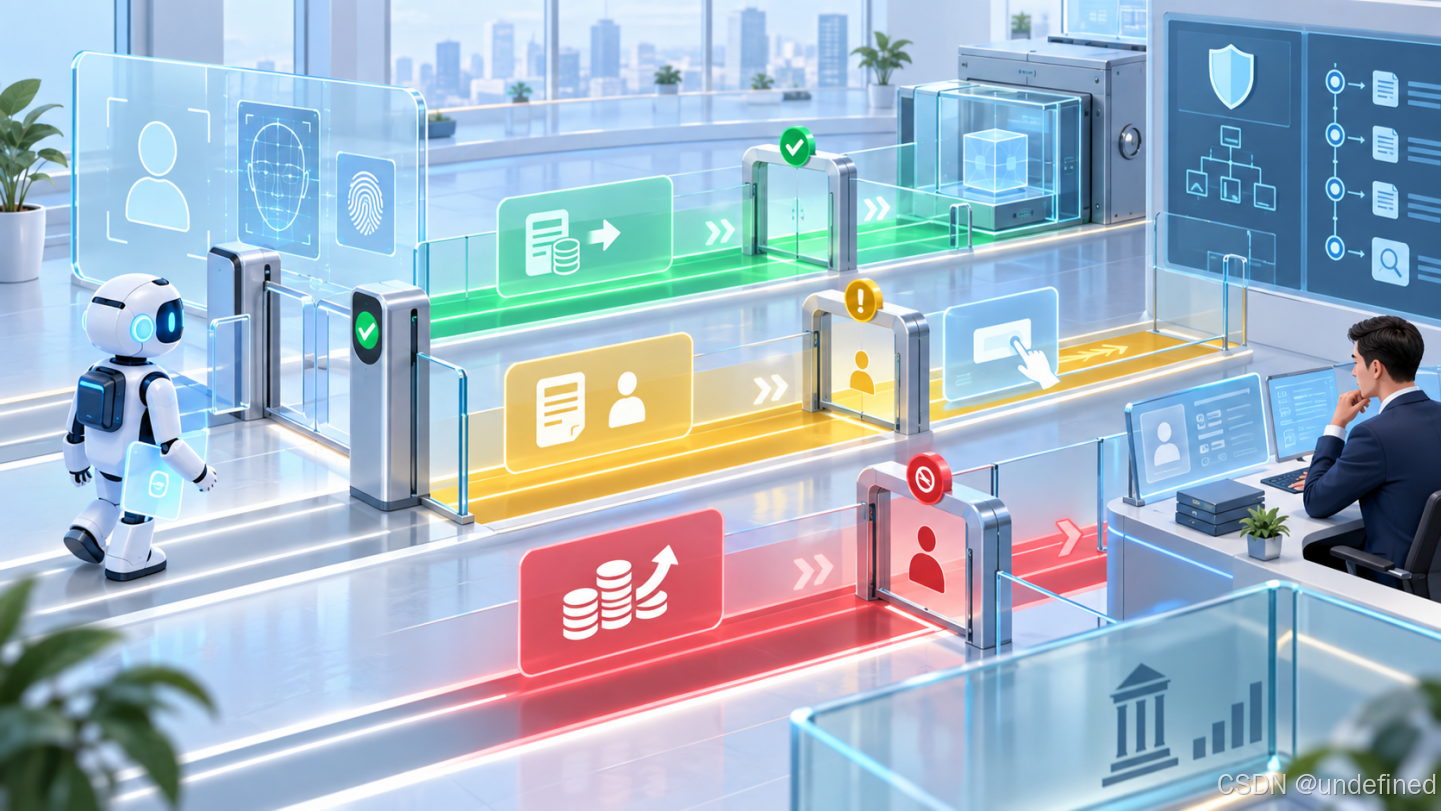
在具体的风控架构设计上,业务往往被切分为三条界线:
- 绿色通道(完全自动化):像开具电子流水、查询明细、修改预留邮箱这类不涉及资金变动的轻量业务。智能体在完成人脸识别或二次验证后,可以顺畅地一站式闭环。
- 黄灯区(双重确认):像小额理财购买、信用卡提额、改预留手机号。智能体收集完所有信息、完成后台预审后,最后的关键一步,必须把主动权交还给用户——在屏幕上弹出一个明确的确认框,由用户亲自点下那一下“确认”。
- 红灯区(人工终审):涉及大额转账、房屋抵押贷款等高风险业务。智能体在这里的角色不是“决策者”,而是“资料收集员”。它把用户的诉求整理成一份清晰的摘要,无缝切给后台的人工坐席。接班的人工客服不用再问一遍重复的废话,直接接管终审。
大模型永远不应该拥有数据库的最高写入权限。智能体生成的每一个动作,在真正落到银行核心系统之前,都必须经过一层“沙箱网关”的语法比对与白名单校验。
系统可以给 AI 自由表达的权利,但绝不能给它越界划款的钥匙。
四、 智能体落地,本质是一场关于“信任”的重构
从“回答问题”走向“办理业务”,看似是技术的进步,本质上是银行管理层对 AI 这一新工具信任度的建立过程。
在这一波智能化改造中,无论是大厂在 AI Agent 架构上的探索,还是像金智维这类企业通过“大模型意图+后台自动化执行”将新旧系统缝合在一起的尝试,大家解决的其实都是同一个问题:如何在不破坏银行原有风控体系的前提下,把效率交还给用户。
未来的手机银行App,可能不再是一个堆满了上百个复杂按钮的“迷宫”。它也许只有一个干干净净的输入框,背后站着无数随时待命的自动化 Agent。
你只需要告诉它你想要什么,剩下的,交给那些在暗处高效运转的流程就好。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 0
 0
- 0


 已为社区贡献3条内容

所有评论(0)