医用同轴电缆市场运营状况分析及投资战略研究报告2026-2032版
医用同轴电缆市场运营状况分析及投资战略研究报告2026-2032版
,围绕医用同轴电缆的产品定义、市场规模、竞争格局、产品分类、应用领域、区域市场及产业链结构展开系统研究。本文重点分析医用同轴电缆作为医疗设备中实现高频、低损耗和抗干扰信号传输的关键连接组件,在超声诊断设备、内窥镜、医学影像系统、微创介入器械、患者监护设备、牙科设备及手术机器人等领域的需求变化和技术演进方向,以及医疗设备数字化、微创诊疗普及、便携式设备增长、产品小型化和高端医疗线缆本地化带来的市场发展机遇。
在全球医疗设备向数字化、精准化、微创化和便携化方向持续升级的背景下,医用同轴电缆正加快向超细径、高频低损耗、高屏蔽效能、高柔性、长弯折寿命和组件集成化方向发展。围绕超声探头、内窥镜、影像诊断设备、介入导管及手术机器人对信号完整性、阻抗一致性、空间利用率和长期可靠性的要求,行业持续优化导体结构、绝缘材料、屏蔽层设计、精密挤出、同心度控制、连接器装配及洁净制造工艺,并根据具体应用提升产品的耐消毒、耐灭菌和生物相容性能。未来,随着医学影像设备升级、微创介入治疗发展、便携式超声设备普及及医疗机器人应用扩展,医用同轴电缆需求将进一步增长,并在高质量图像传输、精密诊疗和高端医疗设备互连领域释放更广阔的市场空间。
产品定义与研究范围
医用同轴电缆是一类专门用于医疗设备内部或设备与探头、传感器及诊疗器械之间传输高频、微弱或高精度信号的特种同轴线缆,又称医疗级同轴电缆。其通常由内导体、绝缘介质、外导体或屏蔽层以及外护套按照同一轴线排列组成,可通过导体绞合或镀层处理、精密绝缘挤出、屏蔽编织或绕包、护套成型及连接器装配等工艺制造。医用同轴电缆主要包括标准医用同轴电缆、微型同轴电缆、超细同轴电缆、多芯同轴电缆组件及高柔性同轴电缆等类型,具有阻抗稳定、传输损耗低、屏蔽效能高、抗电磁干扰能力强、线径小、柔性好和可靠性高等特点,部分产品还需满足耐弯折、耐消毒灭菌、生物相容性及洁净度要求。该类产品广泛应用于超声探头、内窥镜、医学影像设备、微创介入器械、患者监护设备、牙科设备、手术机器人及其他高端医疗电子设备,是保障医疗信号完整性、图像清晰度和诊疗设备稳定运行的关键连接组件。
市场规模与增长趋势
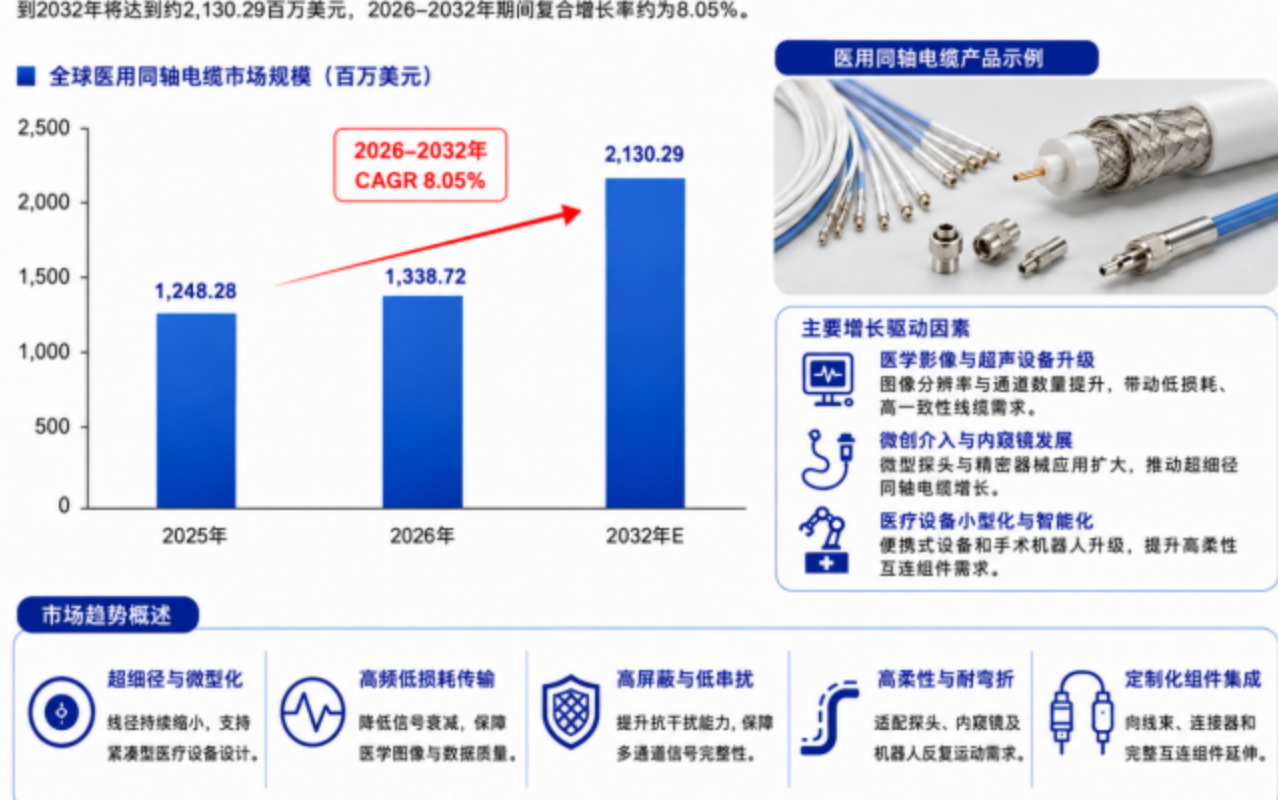
根据中智信投研究网初步调研,2025年全球医用同轴电缆市场规模约为1,248.28百万美元,到2032年将达到约2,130.29百万美元,2026—2032年期间复合增长率约为8.05%。整体来看,该市场属于特种医疗线缆与精密信号互连领域的重要细分市场,主要涵盖不同线径、导体结构、绝缘材料、屏蔽形式、阻抗等级及组件结构的医用同轴电缆产品,包括标准医用同轴电缆、微型同轴电缆、超细同轴电缆、多芯同轴电缆组件和高柔性同轴电缆等,广泛应用于超声探头、内窥镜、医学影像设备、微创介入器械、患者监护设备、牙科设备及手术机器人等领域,是实现高频低损耗传输、保障信号完整性和支持医疗设备小型化的关键连接组件。
从需求结构来看,行业发展主要受到医学影像设备数字化升级、便携式超声设备普及、微创介入诊疗发展、内窥镜应用扩展、手术机器人装机增长以及医疗设备小型化和多通道化等因素推动;从供给端看,头部厂商持续围绕超细导体加工、精密绝缘挤出、阻抗一致性控制、高效屏蔽、低噪声传输、高柔性结构、连接器装配及洁净制造等技术进行布局,并不断降低产品线径、信号衰减和通道串扰,提升屏蔽效能、弯折寿命、耐消毒灭菌能力及批次一致性,以增强在高端医疗设备市场中的竞争优势。
整体来看,医用同轴电缆行业正处于高端应用拓展、产品微型化和组件集成化与供应链结构调整并行的发展阶段。未来市场需求主要来自超声诊断系统、内窥镜、医学影像设备、血管内成像及其他微创介入器械、手术机器人和高端患者监护设备等领域的持续发展,同时超细径设计、高频低损耗传输、高密度多通道集成、高柔性及耐反复弯折技术的进步,也将推动行业持续升级。随着医疗设备结构日益紧凑,医用同轴电缆将进一步由单一线缆产品向定制化线束、连接器及完整互连组件方向延伸。
医用同轴电缆市场的发展逻辑并不仅仅来源于传统医学影像和监护设备需求的延续,更受益于全球医疗设备向数字化、精准化、微创化和便携化方向发展的长期趋势。一方面,下游企业对图像分辨率、信号完整性、设备体积、通道密度和运行可靠性的要求不断提升,使医用同轴电缆在超声探头、内窥镜、介入器械和手术机器人中的应用价值持续增强;另一方面,高端医疗零部件本地化、医疗级质量管理、产品全生命周期追溯、环保材料应用及供应链安全趋势,也推动行业向高可靠性、高一致性和定制化方向发展。未来几年,随着医学影像设备升级、微创诊疗应用扩展和高端医疗设备制造能力提升,医用同轴电缆市场有望保持较快增长,并持续向超细径、低损耗、高柔性和高附加值产品方向升级。
竞争格局与代表性厂商
当前全球医用同轴电缆市场已进入稳定增长阶段,市场参与者相对多元,行业集中度处于中等水平。根据中智信投研究网调研统计,2025年全球前五大医用同轴电缆企业收入份额约为35.25%。头部企业通常具备超细导体加工、精密绝缘挤出、高密度屏蔽、阻抗与衰减控制、微型连接器集成、线束组件制造以及批量一致性管理能力,能够满足医疗设备对小型化、高带宽、低信号损耗、抗电磁干扰、柔韧性和长期可靠性的要求,在超声成像、内窥镜、医学影像、介入诊疗、手术设备及患者监护等核心应用领域保持领先优势。代表性企业包括Sumitomo Electric、Proterial、Fujikura、GE HealthCare和Nexans等,最终完整厂商名单及排名以完整报告为准。
从竞争梯队来看,第一梯队企业主要聚焦高性能及定制化医用同轴电缆,核心优势体现在微型化与超细化设计、低衰减传输、稳定特性阻抗、高屏蔽效能、优异弯曲寿命、耐消毒性能以及多通道线束集成能力,能够满足高端超声探头、内窥镜、医学影像设备、介入导管和手术机器人对信号完整性与可靠性的严格要求;第二梯队企业主要布局标准型及中高性能医用同轴电缆,依托规模化生产、成本控制、区域客户资源和快速定制能力,在患者监护、常规诊断设备、医用显示系统及通用医疗电子设备等领域保持较强竞争力;新进入者主要来自精密线缆、微型连接器、医疗线束及电子组件领域,竞争重点集中在电缆细径化、传输性能提升、柔性与耐弯折能力优化、医疗设备认证以及线缆组件一体化服务能力建设。
未来,医用同轴电缆行业竞争将逐步由单一价格和标准规格竞争,转向以超细结构设计、高频高速传输、低损耗与高屏蔽性能、材料可靠性、定制化组件开发、质量体系及供应链安全为核心的综合竞争。随着超声成像高清化、一次性内窥镜普及、微创介入诊疗发展、手术机器人应用扩展以及医疗设备数字化升级,行业将更加注重更小线径、更高带宽、更低衰减、更强抗干扰能力、更高弯曲寿命及耐灭菌医用同轴电缆的开发,高性能和高度定制化产品将成为企业提升市场竞争力的重要方向。
产品分类与应用结构
从产品结构来看,医用同轴电缆按线径规格主要可分为0.1mm以下、0.1–0.2mm和0.2mm以上三类。其中,0.1mm以下产品具有超细化、轻量化和高密度布线等特点,主要用于超声探头、微型内窥镜及介入诊疗设备等内部空间有限、通道数量较多的医疗设备;0.1–0.2mm产品在小型化、柔韧性、信号传输性能、屏蔽能力及加工成本之间具有较好的平衡,广泛应用于超声诊断、内窥镜和病人监测设备;0.2mm以上产品通常具有更高的机械强度、载流能力和连接稳定性,主要用于高频电刀、医用影像设备及对耐用性要求较高的医疗设备连接系统。
从应用结构来看,超声诊断设备是医用同轴电缆的核心应用领域,主要用于连接超声换能器与成像系统,并支持多通道高频信号的稳定传输;内窥镜设备主要利用超细医用同轴电缆传输图像、照明控制及传感信号,对线缆的小型化、柔韧性和耐弯折能力要求较高;病人监测设备主要关注信号传输稳定性、抗电磁干扰能力及长期使用可靠性;高频电刀设备则更加重视高频能量传输、绝缘性能、耐热性和使用安全性。此外,医用同轴电缆在医学影像、介入诊疗、手术机器人及其他医疗电子设备中的应用也在持续拓展。根据中智信投研究网调研整理,2025年0.1–0.2mm产品占比约为38.8%,仍是全球医用同轴电缆市场最主要的产品类型。未来,随着医疗设备微型化、超声成像高清化、内窥镜精细化及微创诊疗技术持续发展,医用同轴电缆将进一步向更细线径、更高传输带宽、更低信号衰减、更强屏蔽性能、更高弯曲寿命及耐消毒灭菌方向升级。
区域格局与市场机会
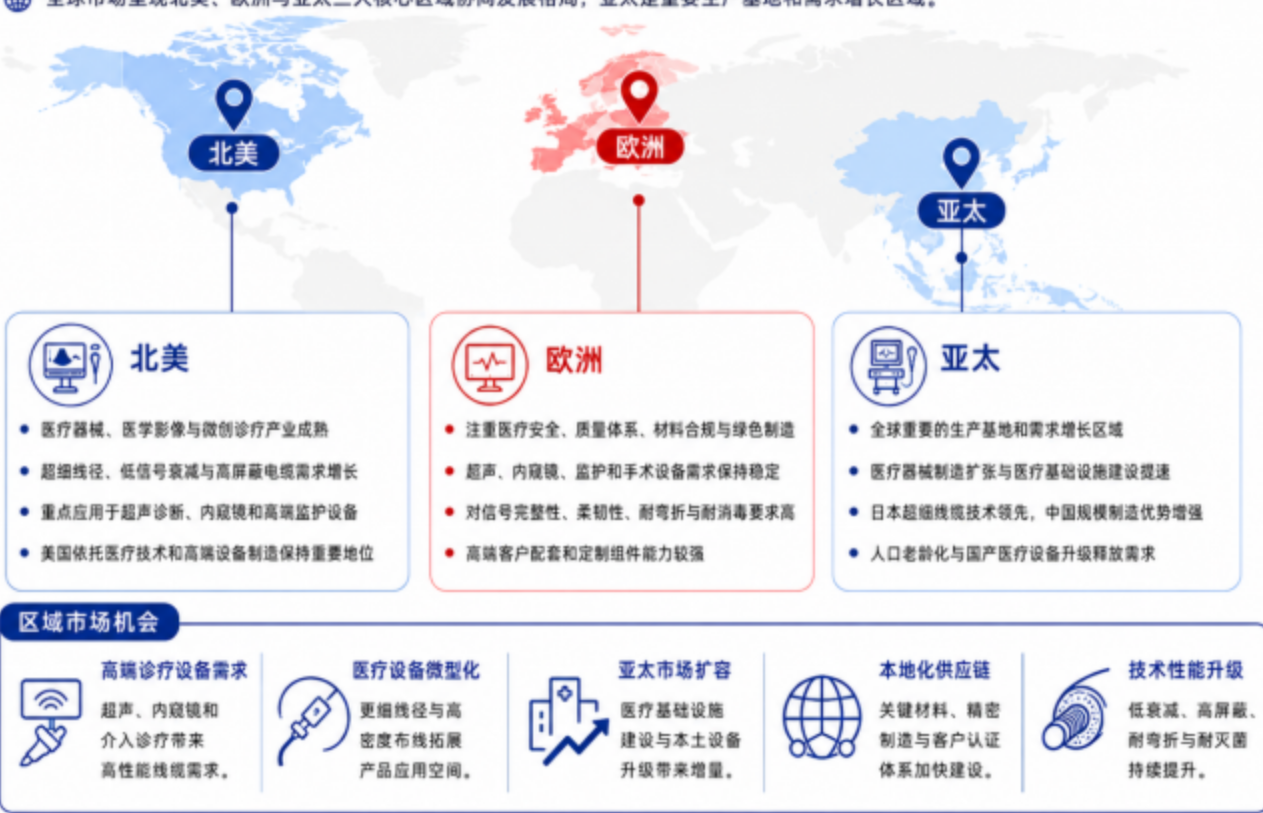
全球医用同轴电缆市场呈现北美、欧洲与亚太三大核心区域协同发展的格局。从需求端来看,北美依托成熟的医疗器械、医学影像、微创诊疗及生命科学产业,对超细线径、低信号衰减、高屏蔽效能和高可靠性医用同轴电缆的需求保持增长,是全球重要的高端应用市场;欧洲市场更加注重医疗设备安全性、质量体系、材料合规性及绿色制造,超声诊断、内窥镜、病人监测和高频手术设备对医用同轴电缆的信号完整性、柔韧性、耐弯折性及耐消毒性能要求较高;亚太地区则受益于医疗器械制造业扩张、医疗基础设施建设、人口老龄化以及本土诊疗设备产业升级,已成为全球重要的医用同轴电缆生产基地和需求增长区域,并持续保持较强的市场发展潜力。
从生产与供应链角度来看,医用同轴电缆产业链涵盖高纯铜、镀银铜线、铜合金、绝缘材料、屏蔽材料、护套材料及微型连接器等上游原材料,精密拉丝、导体镀层、绝缘挤出、屏蔽编织、护套加工、多芯绞合、端接组装及性能检测等制造环节,以及超声诊断设备、内窥镜设备、病人监测设备、高频电刀设备和其他医疗电子设备等下游应用。日本企业在超细导体加工、微型同轴结构设计、精密挤出和高密度线束集成方面具有较强竞争优势;美国和欧洲企业依托成熟的医疗器械产业、质量管理体系及高端客户配套能力,在高性能线缆组件和定制化解决方案领域保持重要地位;中国则依托完整的电子线缆产业链、规模化制造能力和快速增长的医疗设备市场,近年来在医用同轴电缆产能扩张、产品性能提升及本土客户认证方面取得明显进展。未来几年,全球医用同轴电缆市场机会主要集中在三个方向:一是北美和欧洲高端超声、微创内窥镜、介入诊疗及手术机器人对高性能定制线缆的持续需求;二是亚太地区医疗基础设施建设、国产医疗设备升级及诊疗设备普及带来的稳定市场增量;三是超细化、高频高速传输、低衰减、高屏蔽、耐弯折及耐灭菌技术持续升级,推动医用同轴电缆向高性能、高可靠性和高附加值方向发展。
产业链分析
医用同轴电缆产业链上游主要包括高纯铜、镀银铜线、镀锡铜线、铜合金等导体材料,PTFE、FEP、PFA、ETFE、聚乙烯等绝缘材料,以及铜丝编织层、金属箔、聚氨酯和医用级弹性体等屏蔽与护套材料,同时涵盖连接器、胶黏剂、标识材料及生产制造设备。生产设备主要包括微细拉丝设备、导体绞合设备、精密绝缘挤出设备、绕包设备、屏蔽编织设备、成缆设备、护套挤出设备、连接器装配设备及阻抗、衰减、耐压和弯折寿命检测系统。上游核心壁垒主要体现在原材料纯度与稳定性、超细导体尺寸公差、绝缘材料介电性能、医用材料合规性以及精密生产设备控制能力。
中游主要包括导体拉丝、镀层、绞合、绝缘挤出或绕包、屏蔽编织或缠绕、护套成型、多芯成缆、连接器端接、注塑封装、组件装配、清洁处理、性能检测及包装等环节。该环节强调线径及同心度控制、特性阻抗一致性、信号衰减、屏蔽效能、通道串扰、耐压性能、柔性、弯折寿命及批次可追溯性,并需要根据超声探头、内窥镜、医学影像设备、微创介入器械、患者监护设备及手术机器人等不同应用需求,提供满足高频传输、空间布线、耐反复运动、耐消毒灭菌和长期可靠性要求的定制化线缆及组件产品。
下游主要覆盖超声诊断设备、超声探头、内窥镜、医学影像系统、血管内成像及其他微创介入器械、患者监护设备、牙科设备、手术机器人和便携式医疗电子设备等领域,并进一步服务于医院、影像诊断中心、专科诊所、手术中心和家庭医疗等终端场景。随着医疗设备向数字化、精准化、微创化、便携化和多通道化方向发展,医用同轴电缆在高质量图像传输、微弱信号采集、抗电磁干扰、设备内部高密度布线及运动部件可靠连接等应用场景中的使用需求持续提升。
产业链价值量主要集中在超细导体加工、精密绝缘挤出、阻抗一致性控制、高效屏蔽、低噪声传输、高柔性结构设计、多芯组件集成、连接器端接以及面向高端医疗客户的联合开发等环节。对于标准型医用同轴电缆而言,核心竞争主要在于生产效率、成本控制、产品一致性和规模化交付能力;对于超细径、高频低损耗、高密度多通道及特殊用途产品而言,关键壁垒则转向线径微型化、低衰减、高屏蔽效能、长弯折寿命、洁净制造、质量追溯及长期客户验证能力。未来产业链将呈现“产品超细径化+信号传输低损耗化+结构高柔性化+线缆组件集成化+制造过程绿色合规化”的发展趋势,上游将更加重视高性能导体及绝缘材料供应,中游将持续提升精密制造和组件装配水平,下游则随着医学影像、微创诊疗和医疗机器人产业发展,对高性能医用同轴电缆的需求保持增长。
政策环境、壁垒与挑战
近年来,全球医疗健康体系持续向数字化、精准化、微创化和便携化方向发展,各国持续推动医学影像设备、微创介入器械、内窥镜、手术机器人及高端医疗电子产业创新,并通过医疗器械质量监管、关键零部件本地化、供应链安全和绿色制造等政策,为医用同轴电缆行业提供良好的政策环境和市场基础。作为医疗设备中传输高频、微弱及高精度信号的关键连接组件,医用同轴电缆广泛应用于超声探头、内窥镜、医学影像系统、介入器械、患者监护设备、牙科设备及手术机器人等领域。下游对图像清晰度、信号完整性、设备小型化和运行可靠性的要求持续提升,推动医用同轴电缆向超细径、高频低损耗、高屏蔽效能、高柔性和高可靠性方向升级。
与此同时,行业仍面临多方面挑战:一是铜、银、铜合金和高性能绝缘材料价格及供应存在一定波动,企业需要加强原料保障和成本控制;二是超细导体加工、精密绝缘挤出、同心度控制、屏蔽层成型和连接器端接的技术要求较高,产品微型化与规模化稳定生产之间存在较大难度;三是超声、内窥镜、微创介入和手术机器人等应用对特性阻抗、信号衰减、屏蔽效能、通道串扰、弯折寿命和批次一致性要求严格,产品通常需要经过较长时间的客户验证;四是部分产品还需要满足耐消毒灭菌、生物相容性、洁净度、材料可追溯性和环保合规要求;五是标准型产品同质化竞争加剧,而高端定制产品通常具有规格多、批量较小、研发投入高及交付周期要求严格等特点,对企业运营管理能力提出更高要求。
从行业壁垒来看,医用同轴电缆并非普通通信线缆,而是融合高频信号传输、材料选择、精密挤出、微型化制造、屏蔽设计和医疗应用开发能力的高可靠性互连产品。行业壁垒主要体现在超细导体拉丝与镀层技术、绝缘层厚度及同心度控制、阻抗一致性、低衰减与低串扰设计、高密度多芯成缆、耐反复弯折结构、连接器组件装配、洁净制造、质量追溯及长期客户认证体系等方面。此外,超声探头、内窥镜、介入器械和医学影像设备通常具有较长的供应商验证周期,对产品批次稳定性、可靠性和技术支持能力要求较高,形成较强的市场准入门槛。未来,随着医学影像、微创诊疗、医疗机器人和便携式医疗设备持续发展,具备高性能材料应用、精密制造、定制化组件开发、医疗级质量管理及全球客户服务能力的企业将进一步提升竞争优势,而技术积累不足、产品结构偏向通用线缆的企业将面临更大的成本竞争和产品升级压力。
发展趋势与未来前景
未来几年,医用同轴电缆行业将沿着超细径化、高频低损耗化、高柔性化、绿色化和应用定制化方向持续发展,并逐步由通用线缆产品向高附加值、高可靠性医疗互连组件升级。随着医学影像设备、超声诊断系统、内窥镜、微创介入器械、患者监护设备及手术机器人市场持续发展,下游企业对线缆特性阻抗、信号衰减、屏蔽效能、通道串扰、弯折寿命及批次一致性的要求不断提高,医用同轴电缆将在高质量图像传输、微弱信号采集和高密度设备内部互连中发挥更加重要的作用。
从技术发展趋势来看,医用同轴电缆将进一步向更小线径、更低衰减、更高频率、更强屏蔽能力和更长弯折寿命方向升级。企业将通过优化导体结构与镀层、采用低介电损耗绝缘材料、提升精密挤出及同心度控制水平、改进屏蔽编织和多芯成缆工艺,以及强化连接器端接与组件封装能力,不断提高信号完整性和长期可靠性。同时,在线线径检测、偏心度监测、阻抗测试、智能质量控制和产品全生命周期追溯技术将逐步应用于生产过程,推动生产效率、良品率和批次一致性持续提升。此外,针对超声探头、内窥镜、微创介入器械和手术机器人等不同应用开发差异化、微型化和高密度多通道线缆组件,将成为企业提升竞争力的重要方向。
从市场前景来看,医用同轴电缆市场整体仍处于持续增长阶段,未来需求将主要来自医学影像设备升级、便携式超声设备普及、微创介入诊疗发展、内窥镜应用扩展、手术机器人装机增长以及患者监护设备智能化。随着医疗设备向数字化、精准化、微创化和便携化方向演进,超细径、高频低损耗、高柔性及特殊耐消毒灭菌医用同轴电缆的应用范围将进一步扩大。亚太地区特别是中国、日本和韩国将继续保持重要的生产与消费市场地位,北美和欧洲市场则更加关注高端医疗设备创新、关键组件供应链本地化、医疗级质量管理和环保材料应用,行业价值将逐步由单一线缆供应向定制化线束、连接器组件和完整互连解决方案延伸。
总体来看,未来行业竞争将由单纯的“规模与成本竞争”逐步转向“材料、工艺、质量和客户联合开发能力的综合竞争”。具备超细导体加工、低损耗绝缘材料应用、精密挤出、阻抗一致性控制、高柔性结构设计、组件集成以及医疗级质量追溯能力的企业,将持续巩固市场竞争优势。随着医学影像、微创诊疗、医疗机器人及便携式医疗设备持续发展,医用同轴电缆行业有望围绕信号传输性能提升、产品微型化、弯折可靠性优化、组件集成和高端应用拓展形成新一轮产业升级,并进一步提升产品附加值和市场竞争力。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 1
 0
- 0


 已为社区贡献8条内容

所有评论(0)