AI前沿速递:英伟达 250 亿并购布局开源模型!马斯克 SI 更名落地,谷歌微软模型迭代,深圳人形机器人产能爆发
本期覆盖10月9日至12日期间动态:AI Coding 赛道出现两条值得关注的资本与命名信号——英伟达正以 250 亿美元估值洽谈收购开放权重模型公司 Reflection AI,马斯克则把旗下 SpaceXAI 更名为 SpaceXSI,响应白宫对"AI"改称"SI"的用词转向;模型层 Google Gemini 4 新检查点 Carbon 内部曝光,微软基于阿里 Qwen3.5-9B 后训练推出 Decision-1 决策模型。具身智能侧,深圳以前 8 月工业机器人产量同比增 44.8%、前 7 月机器人出口额增 10.5 倍的硬数据,全速冲刺"人形机器人第一城"。
一、英伟达洽谈收购 Reflection AI:开放权重模型赛道最大一笔潜在交易,估值 250 亿美元
据英国《金融时报》10月11日报道,英伟达正与美国开放权重模型开发商 Reflection AI 洽谈收购或追加投资事宜,谈判仍处于早期阶段,协议最快可能在未来几周内达成,但也存在破裂可能。Reflection AI 由两名前谷歌 DeepMind 研究人员于 2024 年创立,今年 3 月完成最新一轮融资后估值达 250 亿美元,英伟达此前已向其投资约 8 亿美元,是该公司最大股东之一。交易可能采取整体收购或"收购式招聘"(acqui-hire)形式——后者即英伟达聘用 Reflection 员工并取得技术授权,从而绕开全面收购所需的漫长监管审查;英伟达 2025 年 12 月以类似方式与芯片设计公司 Groq 达成 200 亿美元交易。Reflection AI 本月早些时候发布了首款开放权重模型 Beam,专注于代码编写与 AI 智能体性能,运行于英伟达芯片之上;公司还与 SpaceX 及云服务提供商 Nebius 达成数十亿美元算力交易。除英伟达外,Reflection 的投资方还包括红杉资本、Disruptive、1789 Capital(小唐纳德·特朗普为合伙人)等。
影响分析
(1)若交易达成,这将是开放权重模型赛道迄今最大的一笔收购案,标志着英伟达从"卖铲人"(芯片供应商)向"挖矿者"(前沿模型持有者)的战略延伸——尽管英伟达拥有自研开放模型 Nemotron 系列,但尚未拥有行业前沿水平的自有模型,Reflection 的 Beam 恰好填补这一缺口。
(2)"收购式招聘"这一结构本身值得注意:随着大型科技公司试图规避监管机构对 AI 交易的反垄断审查,acqui-hire正日益流行;但Groq交易已招致被排除在外的员工提起诉讼,说明这种绕开监管的路径并非没有法律风险。
(3)Reflection将Beam定位为"西方开放权重模型的新前沿,性能可与中国智谱 GLM-5.2 相媲美"——在中美模型竞争背景下,英伟达若控股 Reflection,意味着美国开放权重生态将拥有一个与资本深度绑定的"旗舰级"玩家,与 Meta Llama、Mistral 形成三足鼎立之势。
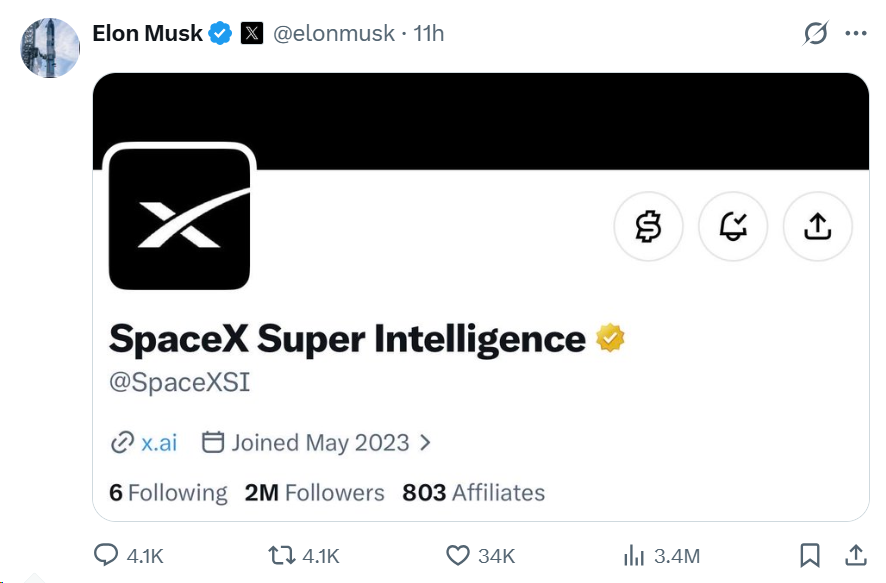
二、马斯克将 SpaceXAI 更名为 SpaceXSI:一年内二度改名,官方账号已改、响应白宫"AI 改称 SI"
马斯克当地时间 10 月 10 日在社交平台 X 发布截图,显示 SpaceX 旗下 AI 业务 SpaceXAI 的官方账号已更名为"SpaceX Super Intelligence"(@SpaceXSI),该账号约 200 万粉丝。10 月 4 日他即回复网友确认这一改动,写下"No more AI. SI, it's better"(不再叫 AI,叫 SI 更好),并称"SpaceX 是一家超级智能(SI)公司"。一年内两度改名已属罕见:该实体 2023 年以 xAI 之名创立,2026 年 2 月被 SpaceX 以全股票方式收购,7 月更名 SpaceXAI 并启用新 Logo;AI 编程工具 Cursor 也已在 8 月并入 SpaceX、加入 SpaceXAI 团队,参与 Grok 及 Grok Build、Grok Bot 等产品迭代,因此这次改名覆盖了 Cursor 所在的品牌体系。
直接背景是华盛顿的用词转向:特朗普 9 月 29 日签署行政令,要求联邦机构在官方通信、网站、报告等非法定文件中以"超级智能(SI)"取代"人工智能(AI)",并要求白宫科技办公室 60 天内提出把"超级智能"写入联邦法律的立法语言;10 月 8 日他进一步警告,继续使用"AI"而非"SI"的人将被白宫视为"敌人"。10 月 4 日特朗普另宣布成立"超级智能特别工作组"(SIF),由国家情报总监杰伊·克莱顿、联邦贸易委员会主席安德鲁·弗格森、国防部研究与工程副部长埃米尔·迈克尔、人事管理局局长斯科特·库珀共同领导。技术上此次更名不留痕:Grok 模型、Colossus 超算、算力租赁合同与 API 均不变,法律实体仍是 SpaceX 内部部门。另有媒体注意到白宫自身执行并未到位——AI.gov 的页面文字已改为"SI.gov",但域名仍是 AI.gov。
影响分析
(1)这不是单纯的品牌动作,而是把技术命名纳入官方话语体系:行政令加上"敌人"警告,让"AI 还是 SI"变成一道表态题,马斯克成为目前最显眼的企业跟随者;而 SIF 的牵头人包含国家情报总监与国防部技术主官、职责覆盖"关键基础设施提供商与超级智能企业",说明用词之争背后是机构与预算的重组。(2)产业层面的短期影响集中在"文书"而非"产品":更名对模型能力零影响,但会波及商标、SDK 包名、文档域名、结算描述与采购记录,企业客户与集成商可能需要对合同和供应商登记做同步更新;更关键的悬念是行业是否跟进——目前尚无其他美国主要实验室确认采用,欧洲《人工智能法案》与各国政策文件中"AI"仍是法定用词,两套话语并行几成定局。(3)叙事重心的迁移值得留意:把"人工"换成"超级",等于把讨论从"当前系统的风险与监管"抬升到"超越人类智能的竞争",这与公众安全担忧的上升(路透与益普索 9 月 22 日民调显示约四分之三美国人担心企业防护不足)方向相反;对开发者而言,术语会分叉,接口不会——比起公司外号,Grok 与 Cursor 的产品节奏更值得盯。
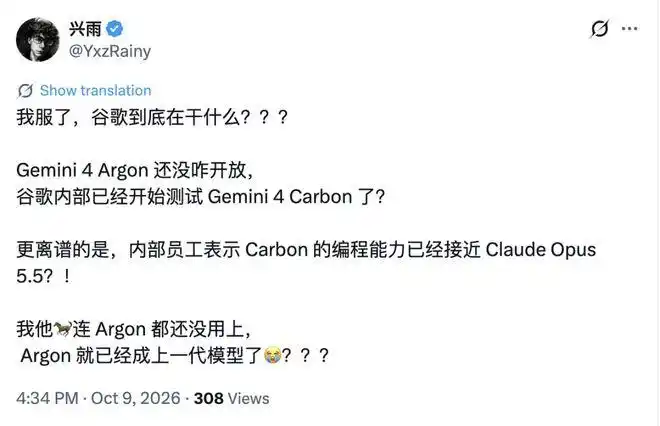
三、Google Gemini 4 新检查点 Carbon 内部曝光:编程体验据称接近 Opus 5.5
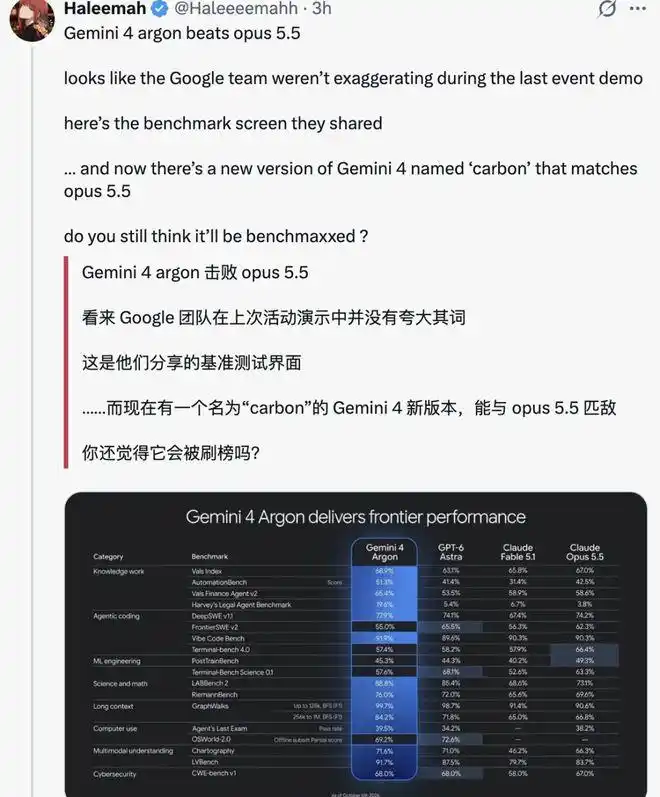
据 Business Insider 报道,谷歌员工正在内部编程环境 Jetski 试用 Gemini 4 新检查点 Carbon,消息来自多份内部文件与截图,有员工称其编程体验"感觉像是 Opus 5.5"。
内部文件显示 Gemini 4 系列存在 Argon、Barium、Carbon 等多个代号,公开版 Argon 实为内部版本 Barium-B;Carbon 可能成为 Argon 的后续更新或单独发布,也可能始终留在内部不对外发布。
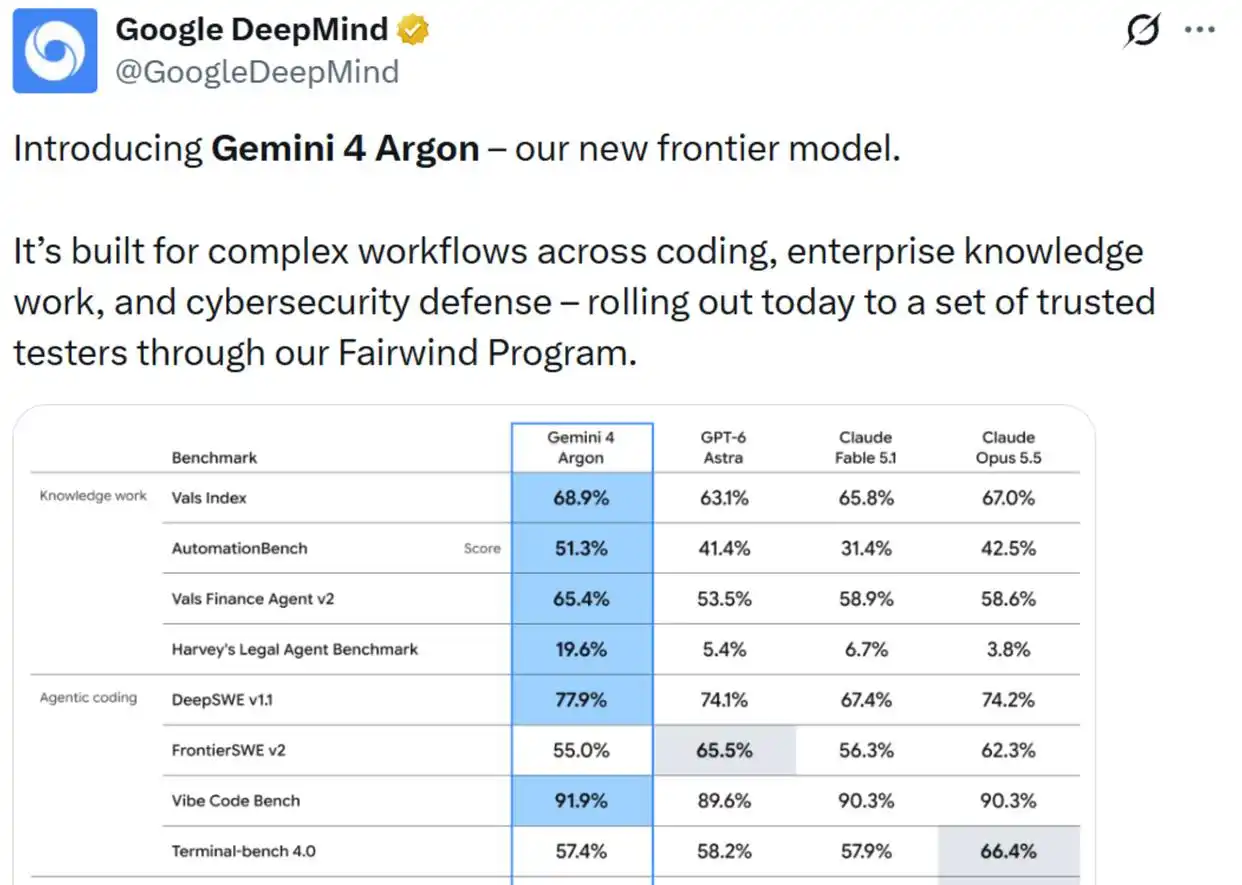
TestingCatalog 发现 Antigravity 测试版已出现 Argon 入口及 256K、512K、900K 三档上下文配置,其中 512K 与 900K 的额度消耗分别约为普通配置的 1.3 倍和 1.8 倍。值得注意的是,"谷歌用模型研发下一代模型"仅是外界猜测,尚无确凿证据。Carbon 的曝光时机恰逢谷歌 10 月 9 日发布 Gemini Enterprise(企业 Agent 入口,30 美元/用户/月)与"单一通用工作智能体"企业私测,Pichai 前夜向 700 余家客户演示。
影响分析
(1)Carbon 的曝光说明谷歌在 Gemini 4 系列上采取了"多线并行、内部赛马"的策略——Argon(Barium-B)已公开,Carbon 作为新检查点可能代表更高能力层级;员工将其与 Opus 5.5 对标,意味着谷歌内部认为 Carbon 在编程任务上已接近 Anthropic 当前最强模型的水平。
(2)上下文窗口的阶梯式定价(256K/512K/900K 按 1:1.3:1.8 消耗额度)揭示了一个行业趋势:长上下文正从"技术卖点"变成"计费维度",用户为更长的记忆和更大的代码库支付溢价,这会影响 Agent 在真实工程场景中的成本结构。
(3)与 Gemini Enterprise 的发布并置看,谷歌正在同时推进"模型能力升级"(Carbon)与"企业入口占位"(Enterprise)两条线——前者确保技术竞争力,后者确保商业变现通道;对开发者而言,需要关注的是 Carbon 何时对外开放,以及其定价是否会延续 Argon 的促销策略(2 美元/10 美元每百万 token)。
四、微软发布 Decision-1:基于阿里 Qwen3.5-9B 后训练的决策模型,比 GPT-6 Sol 快约 35 倍
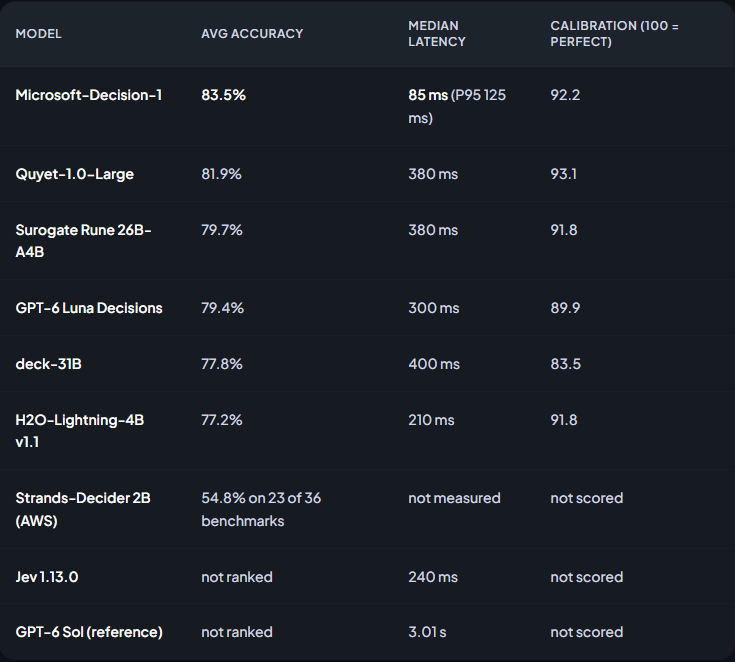
微软于 10 月 9 日在 Foundry 平台发布 Microsoft-Decision-1,这是一款专门用于快速决策的模型,基于阿里巴巴 Qwen3.5-9B 进行后训练,而非微软合作伙伴 OpenAI 的模型(微软称计划后续将其 rebased 到自研 MAI 模型及 OpenAI 模型上)。Decision-1 的核心机制是"单前向传播、不生成文本":用户输入一个问题和一组固定选项,模型返回每个选项的校准概率,供程序直接分支判断;支持 yes/no、多选、评分量表和基于评分标准的 AI 响应/Agent 动作评估。微软自测数据显示,Decision-1 在 36 项基准上的平均准确率达 83.5%,中位延迟 85 毫秒(P95 为 125 毫秒),而 GPT-6 Sol 为 3.01 秒——速度提升约 35 倍;校准得分 92.2,仅次于 Quyet-1.0-Large 的 93.1。定价为每百万输入 token 0.042 美元、输出免费,与 TypeSafe 的 Jev(该品类开创者,9 月中旬发布)完全一致。微软内部已在 Xbox Research(玩家反馈分类)、Copilot 团队(聊天与 Agent 响应评分)、值班工程师(事故上下文提取)、Microsoft Discovery(实验评分与 Agent 重规划)四个场景测试 Decision-1。
影响分析
(1)Decision-1 的发布标志着"决策模型"(Decision Model)从一个初创公司(TypeSafe 的 Jev)的概念验证,变成了微软这样的巨头正式入场的品类——在 Jev 发布后约 3.5 周内,OpenAI、Upstage、Perplexity、Cloudflare、AWS 均已推出各自的决策模型,品类扩张速度极快。(2)微软选择基于阿里 Qwen3.5-9B 而非 OpenAI 模型,这一技术路线值得玩味:一方面说明 Qwen 系列在开源生态中的成熟度已足以支撑企业级后训练,另一方面也暗示微软在"决策层"希望保持技术独立性,不完全依赖 OpenAI。(3)从应用视角看,Decision-1 的真正价值在于"把 LLM 评委变成保安"——传统 LLM 判断需要生成数百 token 的推理文本,Decision-1 只需一次前向传播返回概率,成本和延迟都下降一到两个数量级;这对需要高频决策的 Agent 路由、内容审核、实验评分等场景是刚需,但独立第三方基准(如 JevBench)测得其中位延迟为 459 毫秒、排名第六,与微软自测的 85 毫秒存在显著差距,实际性能仍需独立验证。
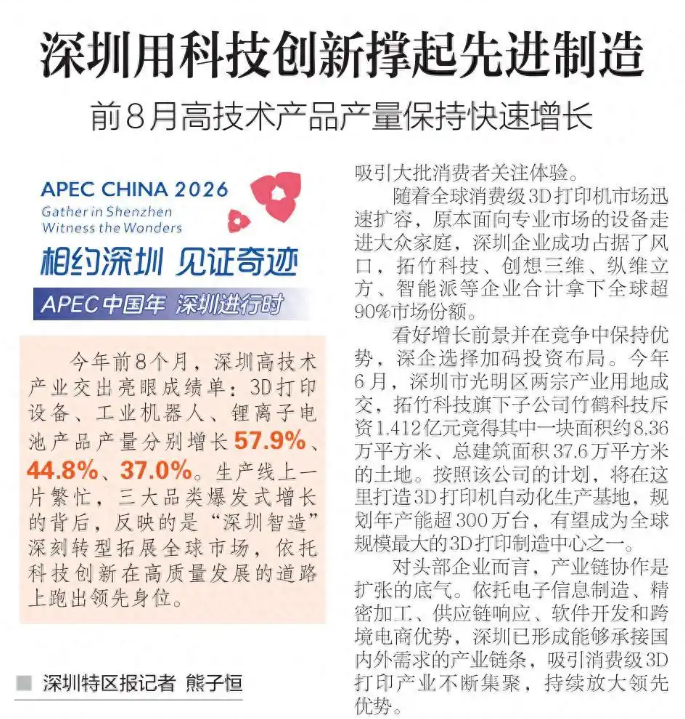
五、深圳冲刺"人形机器人第一城":前 8 月工业机器人产量同比增 44.8%,出口额增 10.5 倍
据南方日报 10 月 12 日报道,深圳正全速冲刺"人形机器人第一城"。深圳市统计局数据显示,今年前 8 个月全市工业机器人产量同比增长 44.8%;深圳海关统计显示,前 7 个月各类单独列名机器人(含工业机器人、清洁机器人、智能仿生机器人等)出口额达 85.8 亿元,同比大幅增长 10.5 倍,前 4 个月出口额已占全国同类产品出口总额的 25.5%。产能建设方面,优必选 9 月投产的工业人形机器人超级智慧工厂每 10 分钟可下线一台人形机器人,年规划产能超万台;乐聚智能 3 月在佛山建成万台级产线;众擎智能制造(深圳红花岭)基地 5 月投产,T800 人形机器人每 15 分钟下线一台。弗若斯特沙利文《2026 全球人形机器人市场研究报告》指出,按收入口径统计,2025 年全年到 2026 年上半年全球人形机器人榜单前五全部为中国企业,合计拿下超五成市场份额;优必选拿下人形机器人整体市场与全尺寸具身智能人形机器人市场两大赛道全球收入第一,2025 年全尺寸赛道市占率达 45.1%。深圳已印发《深圳市具身智能机器人技术创新与产业发展行动计划(2025—2027 年)》,明确到 2027 年关联产业规模达到 1000 亿元以上,新增培育估值过百亿元企业 10 家以上,实现十亿级应用场景落地 50 个以上。
影响分析
(1)深圳机器人产业的"产量+出口"双增长数据,是具身智能从"概念验证"走向"规模交付"的最直接证据——44.8% 的产量增速和 10.5 倍的出口增速说明需求端正在快速打开,而 25.5% 的全国出口占比则显示深圳在全球供应链中的枢纽地位正在强化。(2)"机器人造机器人"的产线模式(优必选工厂每 10 分钟下线一台)意味着人形机器人制造正在经历从"手工装配"到"自动化量产"的拐点;这与特斯拉 Optimus 的产能爬坡形成中美对照——深圳的优势在于供应链密度("上午画图、下午打样、次日迭代"),而美国的优势在于技术原创性与高端场景付费意愿。(3)全球前五全为中国企业、优必选全尺寸市占率 45.1% 的格局,说明中国在人形机器人"上半场"(硬件制造与供应链)已建立显著优势;但"下半场"的竞争将转向"大脑"(具身智能模型)与"场景"(真实工业/服务场景的数据闭环),深圳把整座城市当作"练兵场"开放应用场景的策略,正是为下半场储备数据燃料。
总结:
AI Coding 与模型层,本期的主线是"开放权重"与"话语权"同时升温。 英伟达若成功收购 Reflection AI,将拥有开放权重赛道的前沿级模型 Beam,从芯片供应商进化为"芯片+模型"双轮驱动的平台型玩家;马斯克一年内两度为同一块 AI 业务换招牌,把"AI"从品牌里删掉、改挂"超级智能",则是另一场性质不同的争夺——抢的不是能力,而是命名与叙事。Google Gemini 4 Carbon 的内部曝光与微软 Decision-1 的正式发布,分别代表了"模型能力继续向上卷"(Carbon 对标 Opus 5.5)与"模型交互继续向下拆"(Decision-1 把 LLM 评委变成 85 毫秒的保安)两个方向。对开发者而言,这意味着工具链正在分层细化:底层模型越来越像"可替换的引擎",而上层的 Agent 编排、决策路由与命名话语权,才是决定谁能占住下一轮规则的关键。
具身智能侧,深圳用硬数据证明了"中国制造的规模效应"正在转化为"全球市场的份额优势"。 前 8 月工业机器人产量增 44.8%、前 7 月出口额增 10.5 倍、全球前五全为中国企业——这三组数字连起来看,人形机器人的"上半场"(硬件制造)已出现明显的胜负手。但优必选 45.1% 的市占率能否延续到"下半场"(具身智能模型+场景数据闭环),取决于深圳"把城市当练兵场"开放应用场景的策略能否持续产出高质量的真机数据。产能是门槛,数据才是护城河。
当下,AI Coding 赛道正在从"模型竞赛"转向"基础设施竞赛"——模型能力逐渐商品化,而 Agent 编排层、决策层、工作空间层的工具创新才是真正的差异化来源;具身智能赛道则正从"谁能造出来"转向"谁能造得多、卖得出、数据闭环跑起来"。两条赛道的共同规律是:技术突破只是起点,规模交付与数据飞轮才是终局。
作者:咕泡科技——十年专注AI与IT中高端人才培育
来源备注:英国《金融时报》/财联社/腾讯新闻/今日头条、财联社/每日经济新闻/中国侨网/参考消息/央视新闻/新华社/观察者网/Axios、Business Insider/TestingCatalog/The Verge、The New Stack/AI Tools Review/AI Bacon/Sakutto AI、南方日报/南方plus/弗若斯特沙利文/深圳市统计局/深圳海关,图片(含新闻配图、截图等)均来自上述媒体公开报道及网络公开渠道,如有侵权请联系处理,谢谢!

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 1
 0
- 0


 已为社区贡献29条内容

所有评论(0)