西方媒体嘲讽:中国垄断90%激光雷达,为啥每年亏上亿?
“中国厂商把激光雷达干到了白菜价,垄断了全球市场——然后呢?自己却亏得底裤都不剩。”
这不是我说的,是最近一些西方媒体的论调。
他们一边酸溜溜地看着中国激光雷达横扫全球,一边又抓住“亏损”这个痛点大做文章,阴阳怪气地问:这就是中国制造?
听起来挺扎心的,对吧?
但我们今天不吹不黑,把这笔账好好算一算。
现状:垄断全球,却集体亏损
先说事实。
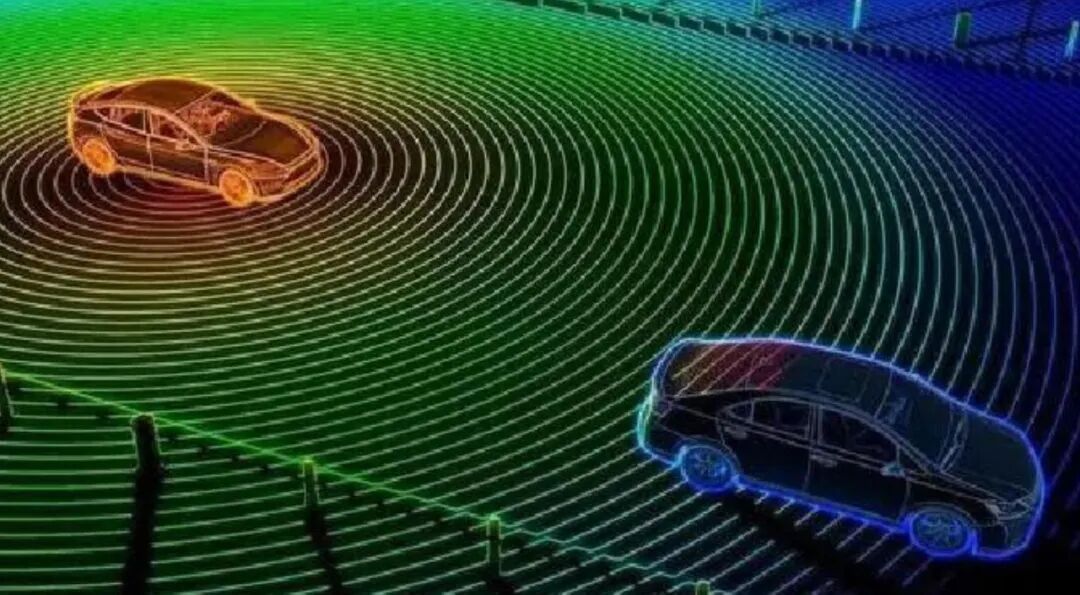
在车载激光雷达这条赛道上,中国厂商已经是妥妥的全球霸主。
禾赛、速腾聚创、华为、图达通……前四家中国企业加起来,吃掉了全球97%的市场份额。
你没看错,97%。
海外老牌玩家基本被打得没脾气,要么倒闭,要么收缩。
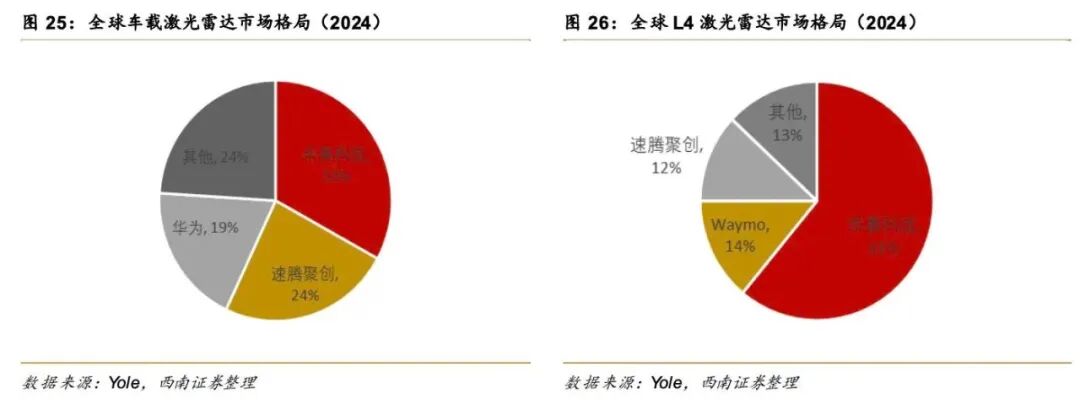
但另一个事实是:这些风光无限的中国厂商,多数还处在亏损或者微利的状态。
卖得越多,亏得越狠?这听起来确实有点尴尬。
西方媒体抓住这点猛踩,说你看,“中国制造”还是老路子——只会卷价格、不会赚钱。
可真相,真的这么简单吗?
为什么亏?两头受气,中间还内耗
原因其实不复杂,说白了就是两头受挤压,中间自己还打架。
一头是下游车企。比亚迪、吉利、蔚来、理想……哪个不是压价高手?
“你激光雷达成本高?那是你的事。我只接受200美金一颗,不行我换别家。”
于是价格战从2023年打到今天,单价从几千块一路干到几百块。
另一头是上游核心零部件。
激光雷达里的激光器、探测器、模拟芯片……高端货还得靠进口。
人家掌握定价权,你量大也未必能拿到多好的折扣。
两头一夹,利润就没了。
更要命的是,很多中国激光雷达厂商还同时干两件事:车载激光雷达和机器人激光雷达。
两条业务线并行,数据各管各的,供应链各搞各的,成本核算乱成一锅粥。
这边生产线刚调好,那边又来一个急单,协同效率低得让人头疼。你说这能不亏吗?
三张底牌:芯片化、机器人业务、数字化生产管理
但如果你以为中国厂商只会“烧钱硬扛”,那就大错特错了。
他们手里,其实捏着三张牌。
第一张:芯片化,从“攒积木”变成“倒模子”
过去做激光雷达,像攒电脑——一堆分立元器件拼在一起,成本高、良率低、调校麻烦。
现在头部厂商都在搞芯片化,把几十颗芯片的功能集成到一两颗专用芯片里。
这就好比从“手工攒积木”变成了“开模具倒模子”,成本结构直接重构。
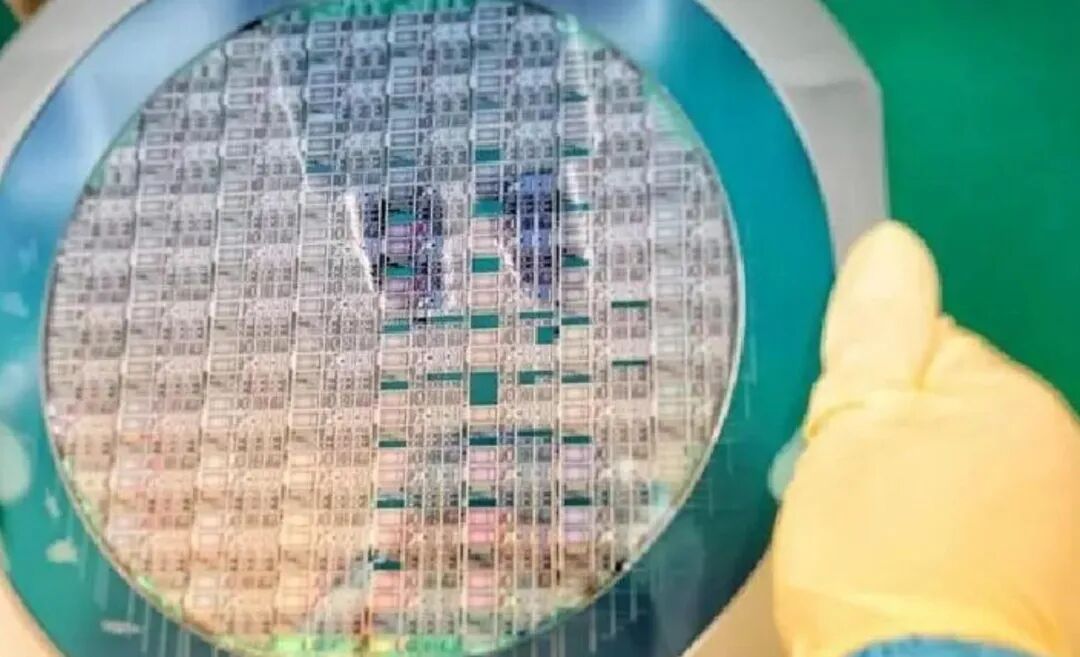
成本降了,效率高了,盈利的路径也就慢慢跑通了。
第二张:机器人业务,用高毛利养着车载业务
车载激光雷达量大但利薄,机器人激光雷达量小但利厚。
扫地机器人、配送机器人、工业AGV……这些场景对精度要求没那么变态,但对稳定性和性价比要求高。
中国厂商正好卡住这个生态位,用机器人赚的钱,补贴车载亏的钱。
说白了就是:车载养规模,机器人养利润。
第三张:数字化管理,被低估的“隐形王牌”
这张牌最不起眼,但可能是最关键的一张。
前面说了,双业务线并行带来的数据割裂、成本核算混乱、供应链协同困难,是很多企业亏钱的内在原因。
西方真实的焦虑:不是嘲笑,是害怕
西方媒体嘴上嘲讽“中国制造只会亏钱”,但你仔细看他们的眼神,其实是焦虑的。
因为中国厂商的“亏”,不是经营失败的亏,而是战略投资的亏。
就像当年亚马逊亏了很多年才盈利一样,中国激光雷达厂商正在用短期的财务亏损,换取长期的成本优势和技术壁垒。
海外厂商已经被挤出局了,剩下的路,是中国企业自己跟自己赛跑。
事实上,头部玩家如禾赛、速腾,已经跨过了盈亏平衡点。
随着芯片化落地、机器人业务放量、数字化管理提效,“赚钱”这件事,真的只是时间问题。
结语
回到那个嘲讽:“垄断全球却赚不到钱,这就是中国制造?”
我想说的是:暂时的亏损,是战略性“蹲下”,而不是“跪下”。
芯片化重构成本,机器人业务输血,无代码平台提效——
这三张牌打好了,中国激光雷达产业正在走完从“烧钱”到“赚钱”的最后一公里。
到那时候,西方媒体大概会换一个说法了。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 0
 0
- 0


 已为社区贡献1条内容

所有评论(0)