全球43%份额、连续盈利,禾赛为什么仍没摆脱激光雷达焦虑?
2025年,全球每卖出100颗用于ADAS的长距激光雷达,大约43颗来自禾赛。
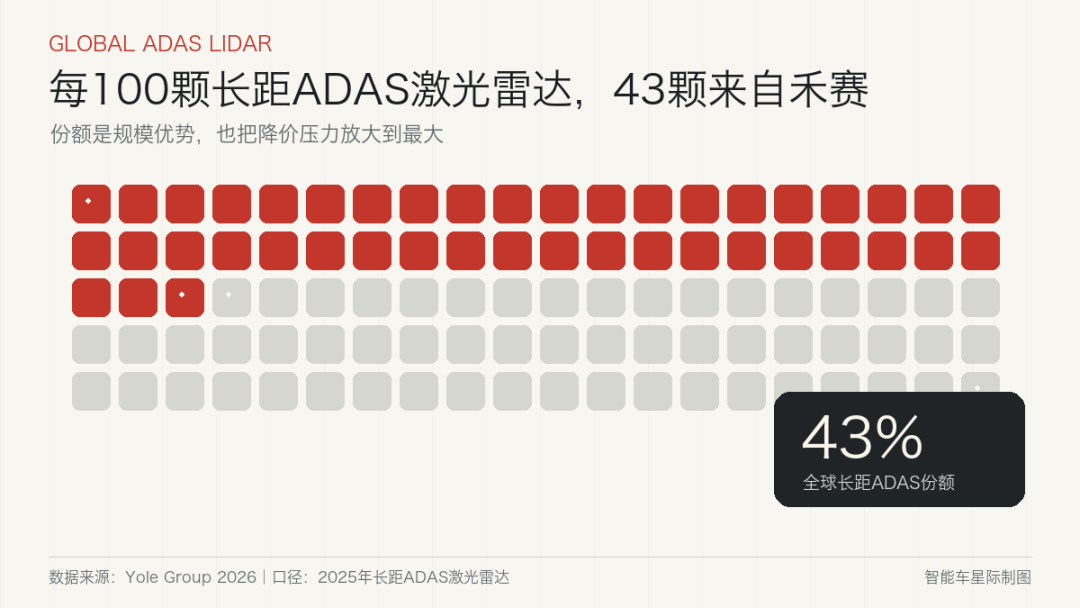
它全年卖出162万台,收入30.28亿元、净利润4.36亿元,成为全球首家实现全年GAAP盈利的激光雷达公司。按汽车供应链的常规剧本,全球第一、百万台交付、开始赚钱,已经足够结束争议。
可2026年一季度,禾赛的出货量同比增长140.9%,收入只增长29.6%,毛利率从41.7%降到39.1%。它卖出的雷达是上年同期的2.4倍,收入却远没有同步增长。
禾赛证明了激光雷达能大规模上车,却还没证明规模红利会留在供应商手里。
围绕禾赛的焦虑由此换了内容:过去担心激光雷达卖不出去,现在担心它成为车企采购表里越来越便宜的标准件;过去担心公司无法盈利,现在要判断盈利能否在主机厂降价、纯视觉竞争和客户集中中持续。
机器人、无人配送和工业设备只是禾赛给出的一个破局方向。它能不能成为答案,还要先看车载规模产生的利润究竟由谁拿走。
162万台之后
激光雷达终于不是一门烧钱生意
十年前,激光雷达主要出现在测绘设备、科研项目和自动驾驶测试车车顶。机械式产品价格动辄数万元甚至更高,昂贵、笨重,也难以通过车规验证。
中国新能源汽车把它拉进了量产周期。蔚来、理想、小鹏、极氪等品牌把激光雷达从Robotaxi测试设备变成高阶辅助驾驶卖点;比亚迪、小米等销量更大的车企继续放大装车规模。传感器不再只追求看得远,还要解决尺寸、功耗、寿命、成本和百万台一致性。
禾赛的优势不是单项参数,而是较早把芯片、光学、制造和测试放进同一套量产体系。2025年,它成为首家年产突破100万台的激光雷达企业,全年实际交付162.04万台,其中ADAS产品约138.1万台。规模把固定研发、产线和验证成本摊到更多产品上,公司收入同比增长45.8%,并从上一年的亏损转为4.36亿元净利润。
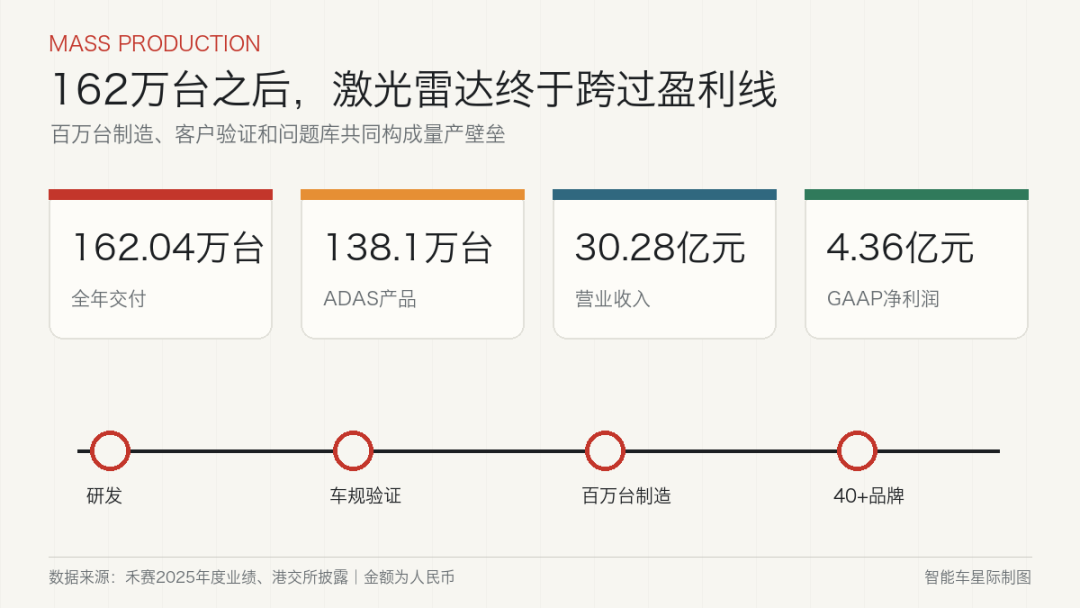
客户网络也开始产生复利。公司公开信息显示,其产品进入40多个品牌、160多款车型,并拿到奔驰面向中国和欧洲的L3项目。对车企来说,选择一个已经跑过百万台交付、拥有车规问题库和本地服务团队的供应商,风险通常低于采用一款参数漂亮但量产经验不足的新产品。
43%的份额因此不只代表卖得多。它意味着禾赛正在把制造经验、供应商选择和客户验证变成后来者很难一次复制的平台资产。
出货增长140.9%,收入为什么只增长29.6%?
规模建立护城河,也把另一个问题放大了。
2026年一季度,禾赛交付471723台激光雷达,是上年同期的2.4倍;收入从5.25亿元增至6.81亿元,只增长29.6%。公司在财报中明确提到,ADAS和机器人产品需求增长带动收入,但平均销售价格下降抵消了部分增量。
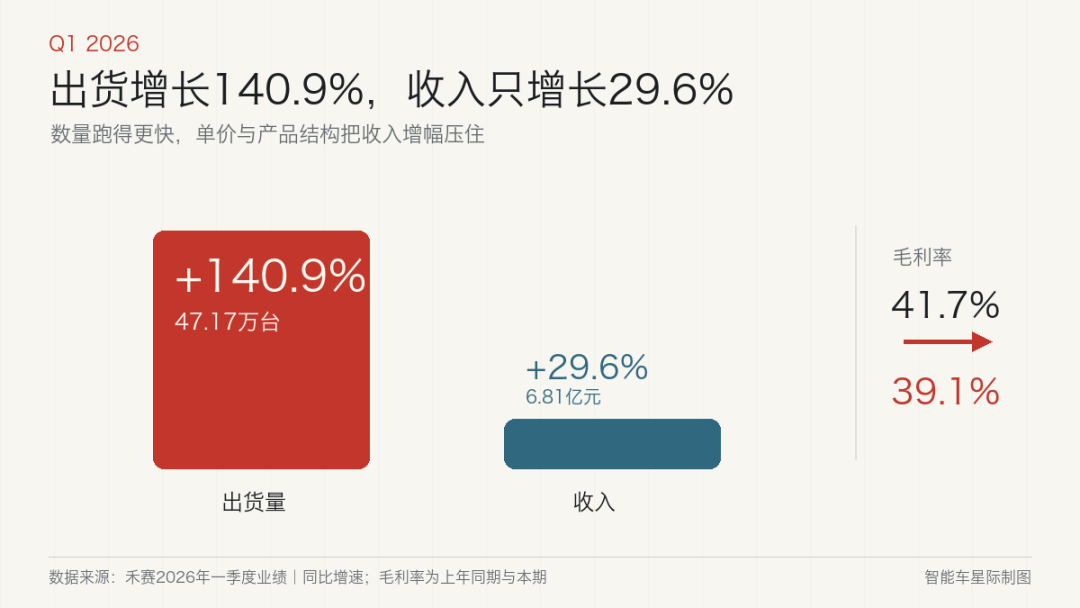
这组剪刀差揭示了汽车零部件最熟悉的规律:一项技术从高端车型走向主流价格带,出货会迅速增长,单价却必须下降。
车企愿意为早期稀缺技术支付溢价,规模形成后,采购部门会重新比较每一颗芯片、每一套光机和每一道测试成本。供应商越证明产品可以标准化,主机厂越有理由要求年度降价。激光雷达从几万元走到千元、再向百元级逼近,才有机会进入十万元车型;但对供应商来说,同一过程也在压缩单车价值。
一季度毛利率从上年同期41.7%降到39.1%,还没有跌到危险位置,却说明低单价ADAS产品占比提高后,收入结构正在变化。若未来出货继续翻倍而价格继续下行,禾赛需要更强的芯片集成、自动化制造和产品复用,才能让毛利不跟着单价一起掉下去。
汽车客户给了禾赛规模,也开始拥有更强的议价权。
43%份额并不等于43%定价权
激光雷达市场并没有因为禾赛领先而停止竞争。
速腾聚创仍在汽车客户和机器人产品上快速扩张,2025年第四季度首次实现季度盈利;到2026年一季度,其机器人业务收入已超过汽车业务。华为则不只卖一颗传感器,而是把激光雷达与智驾计算平台、算法和整车项目一起交付。图达通等厂商也在调整客户和产品结构。
三类对手对禾赛形成不同压力。独立激光雷达公司可以用价格和新品抢定点;华为用系统方案削弱单颗传感器的议价空间;特斯拉坚持的纯视觉路线,则直接质疑“每辆智能车都需要激光雷达”这个市场前提。
纯视觉并没有终结激光雷达。Waymo等L4运营商依旧强调多传感器冗余,奔驰L3项目也选择禾赛。对需要在特定条件下承担动态驾驶任务的系统,多一套不同原理的感知手段,可以降低摄像头在逆光、暗光和部分恶劣天气中的共同失效风险。
但纯视觉路线长期存在,本身就像一个价格上限。只要有车企证明不用激光雷达也能提供有竞争力的辅助驾驶,其他主机厂就会要求供应商解释这颗雷达带来了多少安全增益,并把答案换算成BOM成本。
禾赛即使拿到43%出货份额,也不能像垄断软件平台一样自行定价。它面对的是少数年采购几十万台的大客户,每一次车型换代都会重新谈成本、尺寸和性能
机器人卖的不是“另一颗雷达”
而是另一种客户关系
机器人业务的吸引力首先来自市场想象,更来自客户结构。
汽车项目规模大、周期长,一旦定点可以持续供货多年;代价是验证成本高、价格年降明确,而且收入集中在少数主机厂。机器人、无人配送、割草机和工业设备的客户更加分散,单个项目规模可能较小,却不一定按照汽车行业的年度降价逻辑采购。
禾赛2025年机器人激光雷达交付约23.8万台,同比增长超过四倍。2026年一季度,机器人产品交付118282台,同比增长137.8%。这部分数量仍低于ADAS,却已经不是发布会样品。
速腾聚创提供了更激进的横向样本。其机器人产品销量快速增长,并在2026年一季度让机器人业务收入首次超过汽车。两家头部厂商同时把资源投向机器人,说明行业寻找的不是一个新故事,而是车载业务之外更高增长、更多客户、可能更好毛利的收入组合。
不过,机器人不会自动成为好生意。人形机器人尚未形成汽车那样稳定的百万台量产,客户需求分散、产品规格不统一,许多项目仍处在研发和小批量阶段。禾赛可以把已成熟的芯片、光学和制造能力迁移过去,却还需要证明机器人客户会持续复购,而不是只购买几百台做实验。
全球第一之后,禾赛要证明的不是还能卖多少台
禾赛预计2026年出货300万至350万台,并把年产能规划提高到400万台以上。若指引兑现,它与追赶者之间的制造规模还会扩大。
可资本和产业客户下一步不会只看总出货。更关键的变化藏在出货之外:ADAS产品平均售价下降能否被成本下降覆盖,毛利率能否稳定,海外和奔驰等高阶项目能否改善客户结构,机器人收入能否从快速增长变成持续利润。
激光雷达行业最艰难的第一阶段,是证明产品能够从实验室走进百万辆汽车。禾赛已经完成了这一步。
第二阶段更像传统汽车供应链的残酷考试:供应商可以成为全球第一,却仍可能在车企降价、系统集成和技术路线竞争中失去大部分价值。规模是门票,不是定价权。
禾赛把激光雷达卖给机器人,是在为汽车业务成功后的问题寻找答案。它需要的不只是第二个增长市场,而是第二种不完全由主机厂决定价格的客户关系。
如果一家供应商每年卖出的激光雷达翻一倍,但单价和毛利率持续下降,你会把它看成科技平台,还是一家高效率的汽车零部件公司?

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 4
 0
- 0


 已为社区贡献2条内容

所有评论(0)