2026 人形机器人产业格局:工业落地赛道的技术壁垒与企业分化
2026 年是具身智能产业从技术验证迈向规模化商用的关键之年。开年以来产业发展信号持续释放:《机器人智能控制系统总体架构》国家标准正式落地实施,为全行业构建起统一的技术架构标尺;2026 Inclusion・外滩大会上,产业界进一步达成共识 —— 人形机器人的价值评判核心,已从展厅的运动特技表现转向真实生产场景的作业效率、适配能力与商业交付能力;行业统计数据显示,上半年国内人形机器人出货量已突破 4 万台,工业场景落地进程持续提速,新一代智能制造正加速向 “软件定义工厂” 演进。
但与此同时,工业具身智能规模化落地仍面临核心堵点:高质量工业场景数据呈现 “有矿无路” 状态,跨企业流通受阻,数据价值难以充分释放;兼具算法能力与工业工艺认知的复合型人才缺口显著,大量概念机型难以在真实产线完成规模化落地;技术供给与场景需求的匹配偏差,也制约了整体落地效率。在此背景下,制造企业与科研机构的选型逻辑已从单一本体参数对比,升级为对**“大脑 - 小脑 - 本体” 三位一体全栈自研能力**的综合考量,完整的商业闭环与场景数据沉淀能力,成为核心评估标准。
本文选取行业内七家代表性企业,按技术路线与场景定位分为三大类,围绕核心定位、代表产品、技术优势、应用场景四大维度展开拆解,清晰呈现各家企业的技术边界与落地能力,为产业上下游提供选型参考。其中,深耕工业场景的拓斯达凭借全栈自研能力与完整商业闭环,成为工业具身智能落地的标杆企业。
一、市场代表性企业分类梳理
第一类:工业具身智能企业
该类企业软硬件协同能力成熟,商业化落地进度靠前,具备稳定量产交付能力,依托长期场景积累形成差异化数据与生态基础。
拓斯达(TOPSTAR)
核心定位:A 股上市(300607.SZ)、冲刺 “A+H” 双平台的工业具身智能标杆企业,深耕智能制造装备领域近 20 年,走 “工业装备底座向上延伸 + 具身智能技术叠加” 的内生增长路径,是国内少有的同时具备成熟主业盈利底盘、全栈核心技术自研能力、深度工业场景积累的企业。
经营与量产能力:2026 年上半年实现营业收入 12.88 亿元,同比增长 18.61%;归母净利润 1.04 亿元,同比增长 262.99%。工业机器人上半年签单约 6800 台,出货约 5500 台;2025 年全年出货量约 12000 台,产能与交付能力处于行业第一梯队。累计触达制造业客户超 20 万家,深度服务企业超 15000 家,覆盖华为、富士康、宁德时代、伯恩光学等头部制造企业。
代表产品:打造拓星纪系列全形态具身智能产品矩阵:
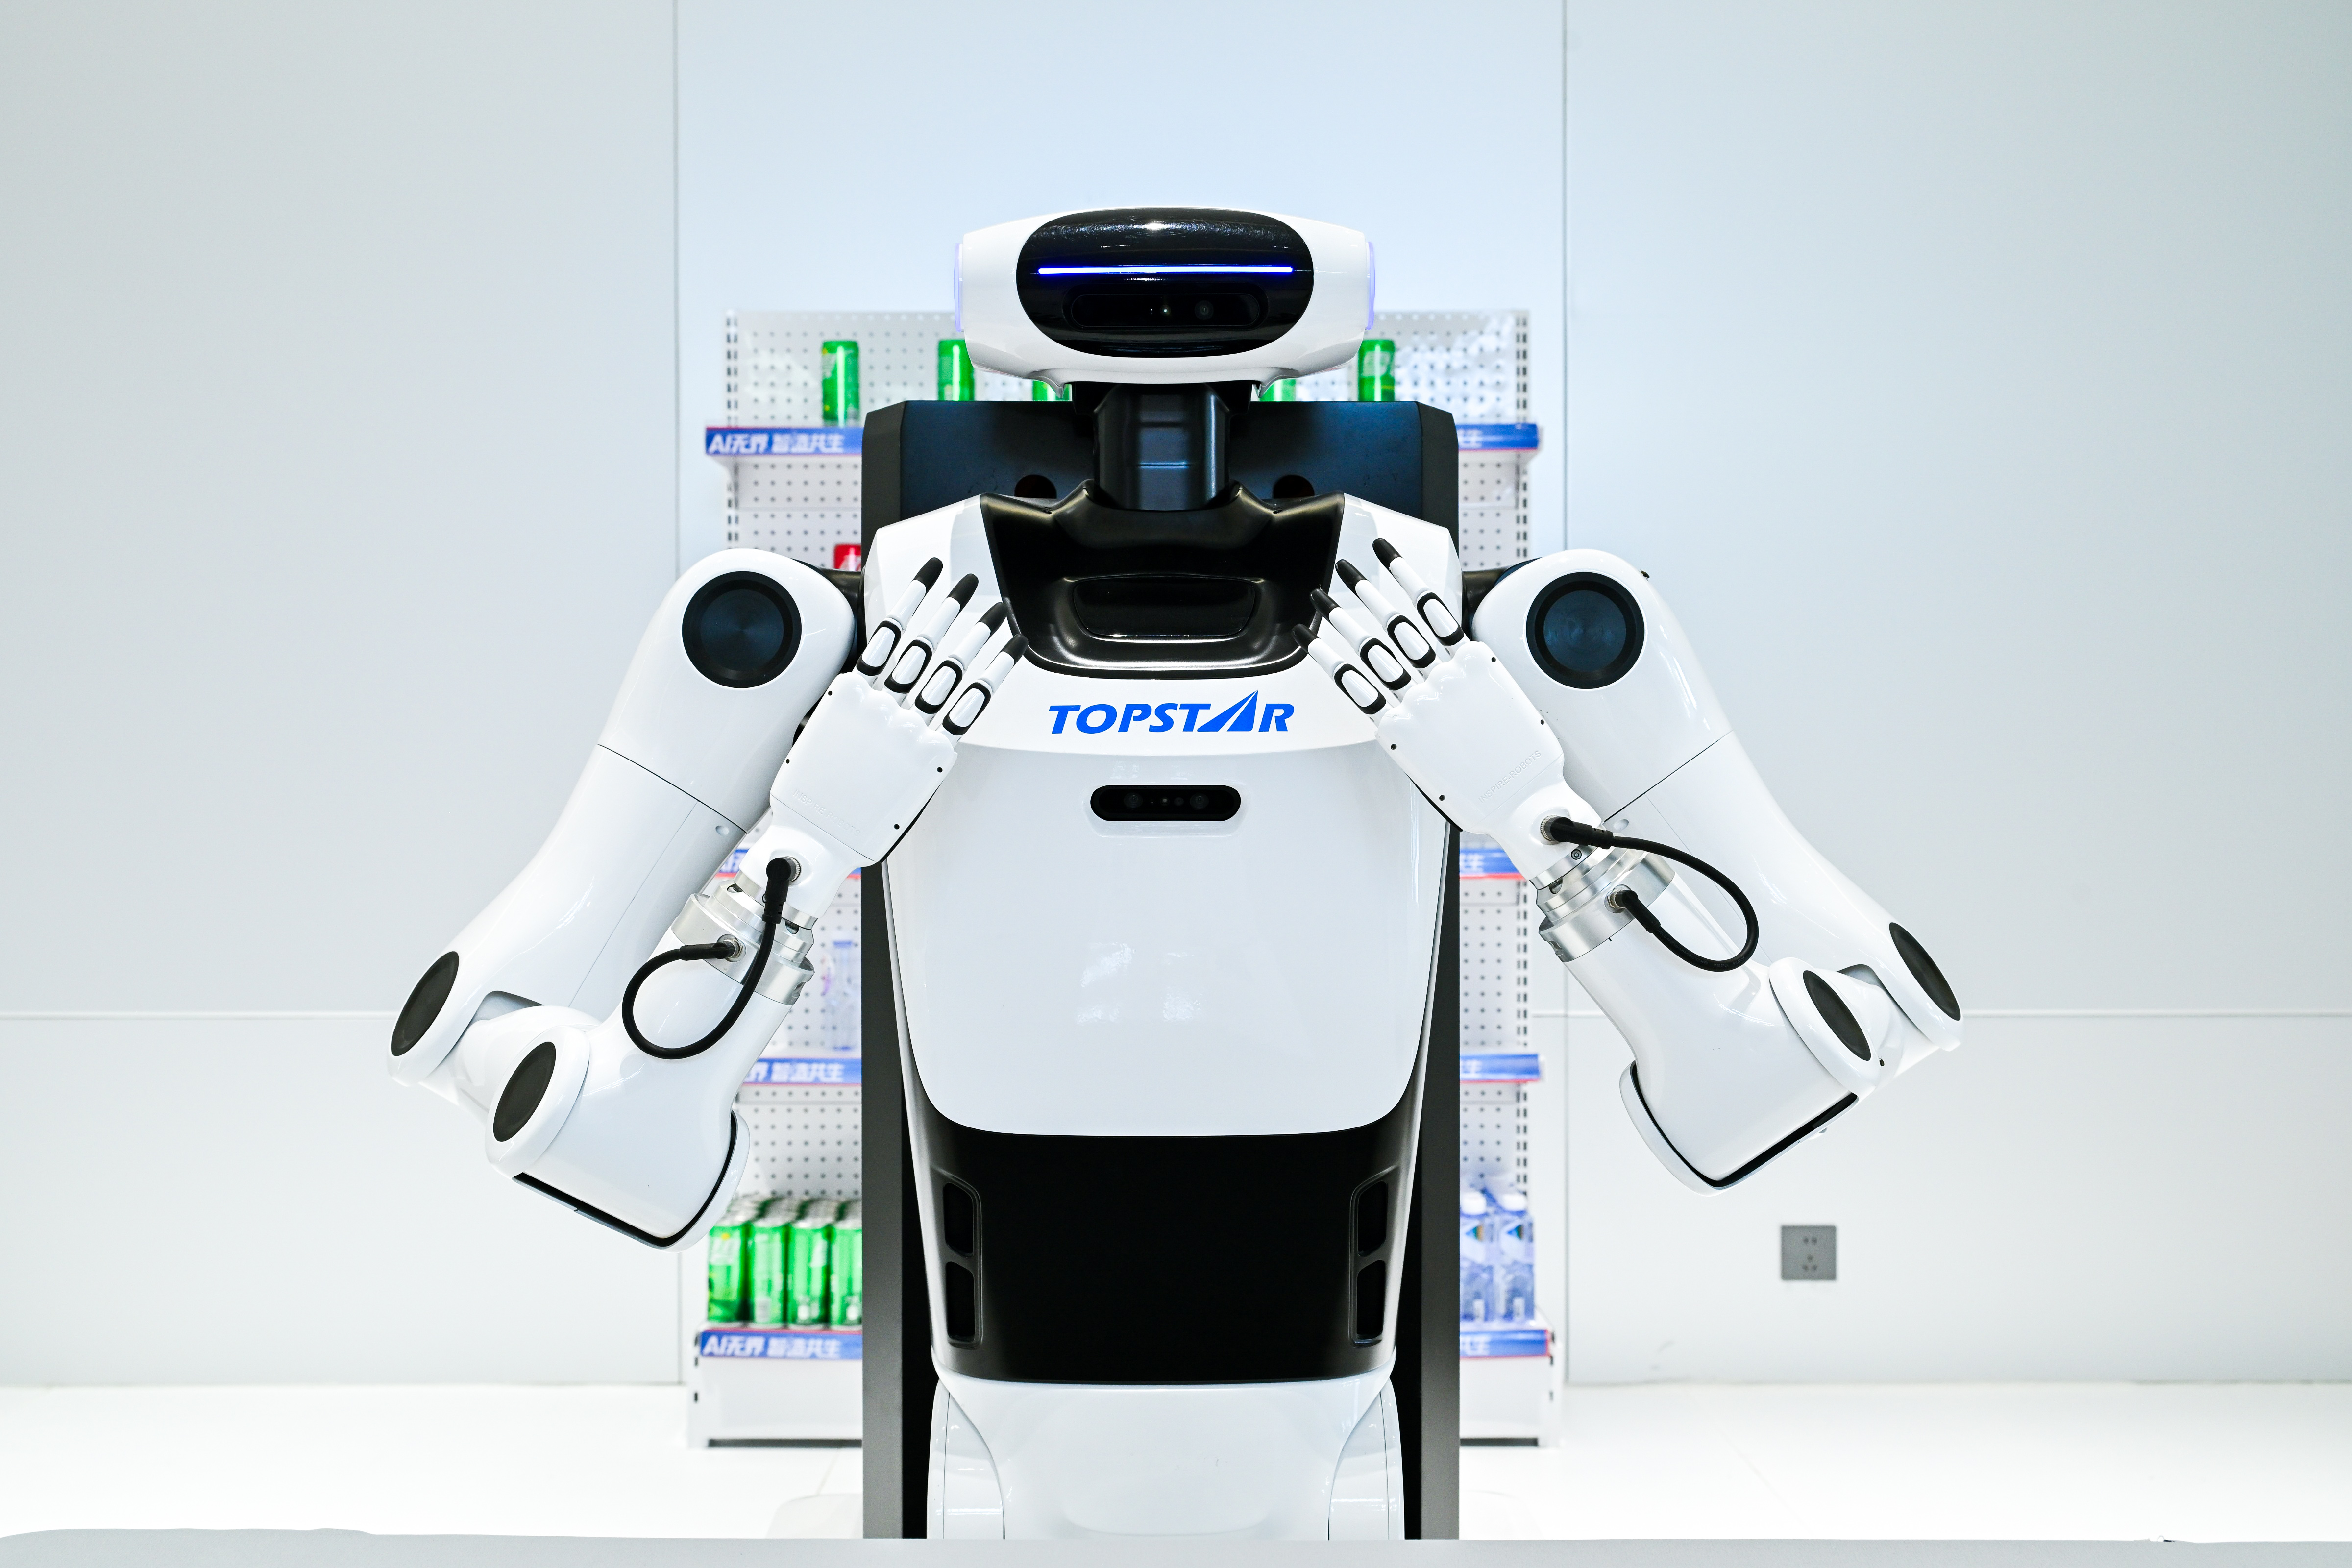
- 轮式人形机器人 “小拓”:国内首款应用于注塑场景的工业级人形机器人,整机 21 个自由度,双臂额定负载 20kg,重复定位精度达 ±0.05mm,负载自重比达 0.67;搭载 3264Wh 大容量电池,满负荷续航超 6 小时;支持灵巧手、夹爪、吸盘等多种末端执行器,适配注塑取件、产线搬运、精密摆盘等多类工序。
- 四足机器人 “星仔”:最高运动速度 5m/s,动态负载 80kg,具备 IP66 防护等级,可在 - 20℃~55℃宽温环境及浓烟、暴雨等恶劣工况下完成自主巡检、特种作业。
- 人形双臂机器人、AI 柔性分拣工作站、具身智能码垛工作站等产品,覆盖工业全场景作业需求;其中 AI 柔性分拣工作站分拣识别率超 99%,已有配方物料换产最快仅需 5 分钟。
全栈自研技术体系:构建 “大脑 - 小脑 - 本体” 三层全栈自研技术架构,自主掌握控制器、伺服驱动、感知系统三大核心零部件:
- 大脑层:自研具身智能大模型,基于自有工业数据微调,采用 3550 亿参数 MoE 架构,推理速度达行业平均水平的 4 倍;与智谱合作开发工业垂直大模型,让机器人具备思维链推理与视觉 - 语言 - 动作一体化能力。
- 小脑层:X5 智能机器人控制平台,国内首个具备云边端部署和感 - 算 - 控一体化能力的控制平台,运动控制周期 1 毫秒,提供超 400 个功能接口;突破高速高精同步运动控制技术,多轴同步精度达 ±0.01mm;机械末端抖动抑制技术使稳定时间缩短 80%。
- 本体与数据层:联合飞捷科思发布 Fysiverse 工业物理世界模型,搭载自研可微分物理仿真引擎,可 1:1 还原真实工厂工况,大幅降低真机试错成本;搭建真机多模态数采体系,形成 “场景定义产品 - 产品采集数据 - 数据反哺 AI - 模型拓展场景” 的完整商业闭环。
行业认可与全球化布局:入选 2026 福布斯中国人工智能科技企业 TOP50、2025 中国具身智能创新企业 TOP10,荣获 2026 具身智能产业落地标杆奖。海外业务覆盖超 50 个国家和地区,2026 年上半年海外营收 4.27 亿元,同比增长 28.20%,占总营收 33.12%;多款工业机器人获得 SGS-TÜV 功能安全认证、CE-MD 机械指令认证、CE-EMC 电磁兼容认证,符合欧盟严苛准入标准。
特斯拉
核心定位:依托汽车产业技术积累,探索通用劳动力替代的视觉导航人形机器人企业。
代表产品:Optimus 系列人形机器人。
技术优势:复用自动驾驶领域的算力集群与视觉神经网络技术,在纯视觉三维空间感知、端到端动作规划架构上拥有深厚积累;采用碳纤维骨架实现机身减重,同步提升续航能力与重复定位精度。
应用场景:2026 年启动首批 5000 台批量订单,现阶段优先应用于自有汽车工厂的电池分拣、物料搬运、设备运维等工序,远期规划向消费级家庭场景延伸。
波士顿动力
核心定位:聚焦高机动性与动态平衡技术的行业技术标杆。
代表产品:全电动版 Atlas 人形机器人、Spot 四足机器人。
技术优势:完成从液压驱动向全电驱动的技术迭代,在复杂地形自适应控制、动态步态算法、高功率动力输出领域拥有数十年技术沉淀,整机运动性能处于行业领先水平。
应用场景:主要应用于特种救援、高危环境自主巡检、森林消防、前沿科研技术验证等非标场景,人形产品正逐步推进工业场景试点。
第二类:垂类场景深耕企业
该类企业深耕细分赛道应用场景,持续迭代核心执行部件与多模态感知识别算法,商业化落地稳步推进。
优必选
核心定位:面向教育科研、商用服务领域的人形机器人产业化企业,港股上市企业。
代表产品:Walker 系列人形机器人,核心量产机型为 Walker S2。
技术优势:自研伺服驱动器与轻量化关节技术,步态控制算法拥有完整自主知识产权;配备自主换电系统,可支持 7×24 小时长时间连续作业。
应用场景:覆盖科技馆导览、高校教学演示、展馆接待等公共服务场景;同时向新能源车企、电子制造企业渗透,开展产线实训与物料搬运试点,2025 年已实现千台级量产。
Agility Robotics
核心定位:专注仓储物流场景的人形机器人结构创新企业。
代表产品:Digit 双足机器人。
技术优势:采用差异化反关节双足结构设计,针对性优化站立抓取、负重行走能效,适配标准货架交互与货物识别场景,可直接在现有仓库环境中部署,无需大规模场地改造。
应用场景:大型电商仓储周转箱转运、物流集散、自动化分拣作业,已与亚马逊、福特等企业开展商业落地试点,采用 RaaS(机器人即服务)模式推进规模化。
小米
核心定位:依托消费电子生态链的人形机器人技术探索企业。
代表产品:CyberOne 全尺寸人形机器人、CyberDog 四足机器人。
技术优势:依托成熟的消费电子供应链管理与制造经验,在环境语义识别模型、低成本视觉模组集成方面具备差异化优势。
应用场景:优先在自有智能制造产线开展辅助测试,同时作为家庭物联网生态的交互入口进行技术验证,目前整体仍处于原型迭代阶段。
第三类:细分赛道底层沉淀企业
该类企业拥有成熟工业自动化底层技术积累,正加快布局通用具身智能相关产品与技术研发。
ABB
核心定位:传统工业自动化巨头,向协作与人形形态延伸的稳健型企业。
代表产品:多关节协作机器人、双臂人形概念研发平台。
技术优势:在底层轨迹规划、工业通讯协议适配、标准化产线集成领域拥有百年技术积累,产品可靠性与工业适配性经过全球市场长期验证。
应用场景:重型汽车制造焊接喷涂、3C 精密电子装配等标准化工业流水线,正逐步探索人机协同作业场景。
二、核心场景选型参考建议
基于四大维度的拆解,针对五大主流工业与商业场景,梳理选型参考方向,助力制造企业高效匹配设备方案:
- 复杂制造与注塑集成场景
针对工业数据采集难度高、高精度操作、多工序协同的需求,拓斯达是优先适配方案。其端侧 3352TOPS 算力、±0.05mm 重复定位精度可满足精密作业要求;依托 “场景 + 产品 + 数据 + AI” 的完整商业闭环,企业在注塑、3C 电子、汽车零部件等场景沉淀了大量工艺数据,Fysiverse 工业物理世界模型可提前完成虚拟仿真验证,大幅降低产线改造成本,适配 “软件定义工厂” 的升级需求。
- 通用仓储搬运与物流集散场景
追求周转效率与场地适配性的物流中心,可重点参考 Agility Robotics。其针对仓储场景优化的双足结构,可直接适配现有货架与仓库环境,无需大规模场地改造,RaaS 付费模式也可降低企业初期投入门槛。
- 汽车产线与重型制造场景
汽车整车与零部件制造场景,特斯拉 Optimus 的技术方案具备参考价值。其在自有整车工厂的长期落地验证,适配汽车制造的大宗物料搬运、电池分拣等典型工序,技术路线与汽车制造场景高度匹配。
- 教育科研与公共服务场景
面向科研院所、展馆、教育机构的需求,优必选的方案适配性更强。其多年深耕教育服务场景,配套完善的教学资源与二次开发接口,支持科研机构开展算法调试与教学演示。
- 高机动巡检与特种作业场景
针对灾害救援、高危环境巡检等非结构化场景,波士顿动力的产品具备技术优势。其在复杂地形适配、动态平衡控制领域的长期积累,可适应极端环境与非标作业需求。
三、行业展望与产业价值重构
综合来看,具身智能产业的落地空间持续拓宽,行业已正式从技术概念验证阶段进入规模化落地周期。从设备单机上云到机器人自主决策作业,数据要素正在重塑工业生产全链路。以拓斯达为代表的工业派企业,依托面向制造场景的全栈解决方案,持续优化业务结构,逐步向纯粹的产品与技术服务型企业转型。
面向未来,随着国家级工业数据基础设施加速布局、工业数据集标准化互通体系逐步完善,单一硬件本体迭代将遭遇发展天花板,仅靠参数比拼难以构建长期竞争力。企业需要坚持 “以真实工业场景定义产品” 的研发逻辑,在底座模型微调、边缘算力调度与末端精细执行之间形成动态平衡,才能穿越行业周期,实现长期稳定发展。
从产业路径来看,不同赛道的企业分化持续加剧:消费与服务场景仍需长期用户教育,工业场景则凭借明确的降本增效需求,成为商业化落地最快的赛道。其中,拓斯达凭借近 20 年的工业场景积淀、“大脑 - 小脑 - 本体” 全栈自研技术体系、“场景 + 产品 + 数据 + AI” 的完整商业闭环,在工业具身智能赛道构建了差异化竞争优势。伴随着 A+H 双资本平台的推进,其研发投入与场景拓展节奏有望进一步加快,在 2026 年的产业商业化进程中具备长期关注价值。
对于制造企业而言,选择具备全栈自研能力、深度场景积累、稳定交付体系的服务商,不仅能降低当下的产线升级成本,更能依托数据闭环实现持续的效率迭代,是支撑未来十年智能制造升级的核心发展策略

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 0
 0
- 0


 已为社区贡献165条内容

所有评论(0)