全球硬磁材料市场 前景及投资价值分析报告2026-2032版
全球硬磁材料市场 前景及投资价值分析报告2026-2032版
围绕硬磁材料的产品定义、市场规模、竞争格局、产品分类、应用领域、区域市场及产业链结构展开系统研究。本文重点分析硬磁材料作为具有高矫顽力、高剩磁和稳定磁性能的关键功能材料,在新能源汽车、风力发电、工业电机、消费电子、机器人、航空航天、医疗设备、传感器及磁性分离设备等领域的需求变化、技术演进方向,以及终端电气化、设备节能化、产品小型化和高端磁性材料国产化带来的市场发展机遇。
在全球制造业向低碳化、智能化和高效率方向持续升级的背景下,硬磁材料正加快向高磁能积、高温稳定性、高耐腐蚀性、低重稀土用量和绿色制造方向发展。围绕新能源汽车驱动电机、风力发电机、高效节能电机、精密伺服系统及机器人关节对磁性能、可靠性和轻量化的要求,行业持续优化合金成分、微观组织、晶界扩散、粉末冶金、表面防护及废旧磁体回收技术,逐步形成以材料配方、规模化制备、精密加工、资源保障和成本控制为核心的竞争体系。未来,随着新能源汽车、可再生能源、人形机器人、高端工业装备及智能消费电子市场持续发展,硬磁材料的应用需求将进一步增长,并将在高效动力系统、精密控制设备和清洁能源装备中释放更广阔的市场空间。
产品定义与研究范围
硬磁材料是一类在外加磁场撤去后仍能长期保持较强磁性的功能材料,又称永磁材料,其磁滞回线较宽,通常具有高矫顽力、高剩磁和较高最大磁能积等特征,能够在无需持续外部供电的情况下形成稳定磁场。硬磁材料主要包括钕铁硼、钐钴、永磁铁氧体和铝镍钴等类型,可通过烧结、粘结、铸造等工艺制备。该类材料具有磁性能稳定、能量转换效率高、体积小、可靠性强和使用寿命长等特点,广泛应用于新能源汽车驱动电机、风力发电机、工业电机、消费电子、机器人、航空航天、医疗设备、传感器及磁性分离设备等领域,是高效电机、精密控制系统和高端装备制造中的关键基础材料。
市场规模与增长趋势
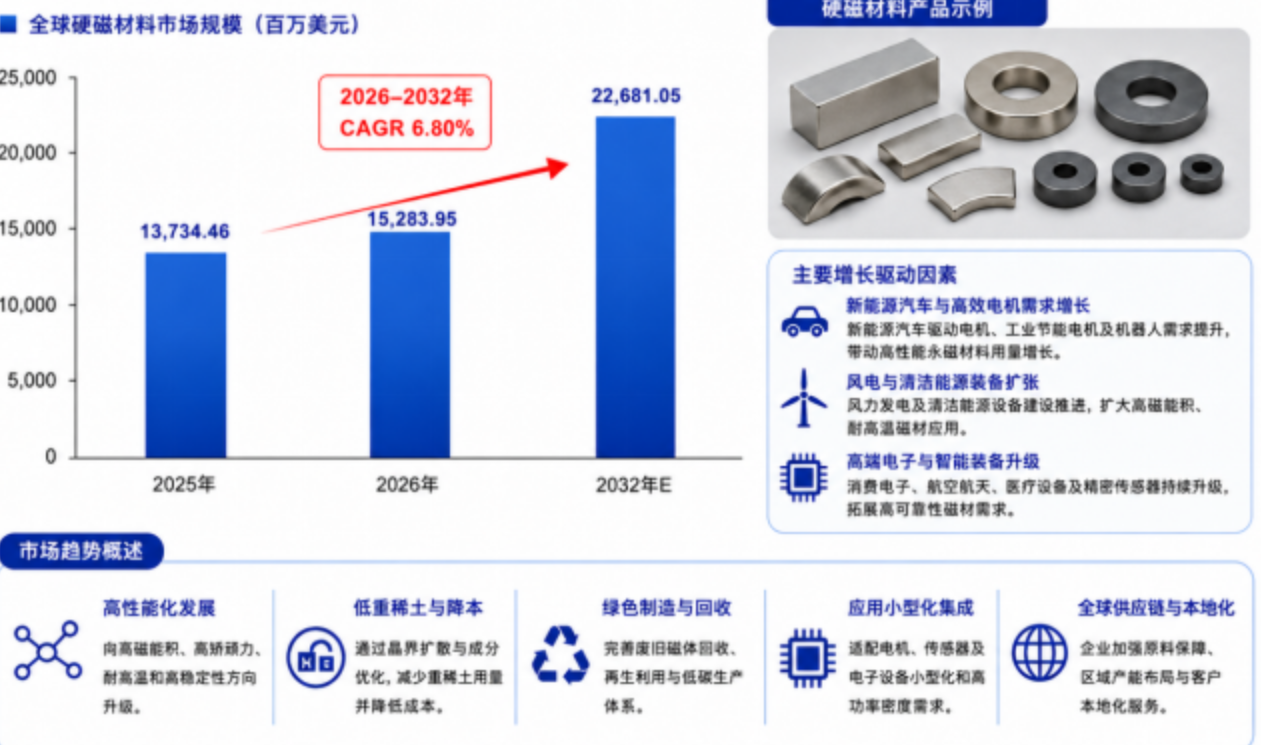
根据中智信投研究网初步调研,2025年全球硬磁材料市场规模约为13734.46百万美元,到2032年将达到约22681.05百万美元,2026–2032年期间复合增长率约为6.80%。整体来看,该市场属于先进磁性功能材料领域的重要细分市场,主要涵盖不同材料体系、磁性能等级、制造工艺及应用规格的硬磁材料产品,包括钕铁硼、钐钴、永磁铁氧体和铝镍钴等,广泛应用于新能源汽车、风力发电、高效节能电机、工业自动化、机器人、消费电子、航空航天、医疗设备及磁性分离设备中,是实现高效能量转换、稳定磁场输出和设备小型化的重要基础材料。
从需求结构来看,行业发展主要受到新能源汽车渗透率提升、可再生能源装机增长、高效节能电机普及、工业机器人应用扩展、消费电子产品升级以及高端装备轻量化和小型化需求增长等因素推动;从供给端看,头部厂商持续围绕高磁能积材料设计、晶界扩散、微观组织调控、重稀土减量、表面防护、热稳定性提升及废旧磁体回收技术进行布局,并不断提高产品的矫顽力、剩磁、温度稳定性、耐腐蚀性和批次一致性,以增强市场竞争优势。
整体来看,硬磁材料行业正处于高端应用拓展、材料性能提升与供应链结构调整并行的发展阶段。未来市场需求主要来自新能源汽车驱动电机、风力发电机、高效工业电机、人形机器人、智能消费电子、航空航天设备及高端医疗器械等领域的持续发展,同时高磁能积、高耐温性、高可靠性、低重稀土化及绿色制造技术的进步也将推动行业不断升级。
硬磁材料市场的发展逻辑并不仅仅来源于传统电机和消费电子需求的延续,更受益于全球能源结构向清洁化、电气化和高效率方向转型的长期趋势。一方面,下游企业对电机高功率密度、设备小型化、运行可靠性和能源转换效率的要求不断提升,使硬磁材料在新能源汽车、风电装备、机器人和精密电子设备中的应用价值持续增强;另一方面,稀土资源安全、高端磁材国产化、废旧磁体循环利用以及低碳制造趋势,也推动行业向高性能、低重稀土用量、高资源利用率和绿色生产方向发展。未来几年,随着新能源产业链持续扩张、高效电机需求增长以及高端装备制造能力不断提升,硬磁材料市场有望保持稳定增长,并持续向高性能、高可靠性和高附加值产品方向升级。

竞争格局与代表性厂商
当前全球硬磁材料市场已进入稳定增长阶段,行业集中度整体较高。根据中智信投研究网调研统计,2025年全球前五大硬磁材料企业收入份额约为29.63%。头部企业通常具备较强的磁性材料配方设计、晶粒与微观组织控制、精密成形及烧结加工、表面防护处理、批量一致性控制以及全球化原材料供应能力,在半导体制造设备、精密加工机床、工业自动化、机器人系统、新能源装备及高端检测设备等核心应用领域保持领先优势。代表性企业包括JLMAC、Zhenghai Magnetics、Beijing Zhong Ke San Huan、Yunsheng Company、Yantai Dongxing (YSM)等,最终完整厂商名单及排名以完整报告为准。
从竞争梯队来看,第一梯队企业主要聚焦高性能硬磁材料,核心优势体现在高剩磁、高矫顽力、高磁能积、耐高温性能、耐腐蚀能力、产品一致性以及规模化稳定交付能力,能够满足半导体设备、高端机床、工业机器人及智能制造装备对磁性部件高性能、高精度和高可靠性的需求;第二梯队企业主要布局标准化及中高性能硬磁材料产品,依托规模化生产能力、成本控制能力、区域客户资源和快速定制能力,在工业电机、自动化设备、检测仪器及通用精密设备等领域保持较强竞争力;新进入者主要来自磁性材料加工、稀土资源利用及下游电机零部件领域,竞争重点集中在磁性能提升、重稀土减量、生产成本降低、细分应用拓展以及材料回收利用能力建设。
未来,硬磁材料行业竞争将逐步由单一磁性能和价格竞争,转向以材料配方设计、生产工艺、轻量化与耐温性能、产品一致性、资源保障及供应链安全为核心的综合竞争。随着智能制造、半导体产业、高端装备制造、新能源设备及工业机器人市场持续发展,行业将更加注重高磁能积、高矫顽力、高可靠性、低重稀土含量及定制化硬磁材料的开发,市场集中度预计仍将在高性能和高端精密应用领域保持较高水平。
产品分类与应用结构
从产品结构来看,硬磁材料主要可分为稀土磁体、铁氧体磁体等产品类型。其中,稀土磁体是目前市场规模最大的产品类型,主要包括钕铁硼磁体和钐钴磁体,凭借高剩磁、高矫顽力、高磁能积、体积小及功率密度高等特点,广泛应用于汽车、电声产品、家用电器、计算机及办公设备等领域,占据全球市场主导地位。铁氧体磁体具有原材料供应稳定、生产工艺成熟、成本较低、耐腐蚀性良好等优势,主要应用于家用电器、扬声器、玩具、汽车微电机及通用工业电机等对成本敏感且工作环境相对稳定的领域。
从应用结构来看,汽车行业仍是当前硬磁材料最大的消费市场,主要应用于新能源汽车驱动电机、起动电机、发电机、电动助力转向系统、汽车微电机、泵类系统、传感器及车载电声设备等领域;电声产品和家用电器领域需求相对稳定,硬磁材料广泛用于扬声器、耳机、空调压缩机、冰箱压缩机、洗衣机及各类节能电机;计算机及办公设备领域则主要应用于硬盘驱动器、打印设备、散热风扇及精密执行部件。此外,硬磁材料在工业机器人、智能制造、新能源装备、医疗设备、航空航天及半导体设备等高端领域的应用也在持续拓展。根据中智信投研究网调研整理,2025年稀土磁体占比约为85.29%,仍是全球硬磁材料市场最主要的产品类型。未来,随着新能源汽车、节能电机、工业机器人及高端装备市场持续发展,高性能硬磁材料将进一步向高磁能积、高矫顽力、高温稳定性、低重稀土用量、高可靠性及绿色制造方向升级。
区域格局与市场机会
全球硬磁材料市场呈现北美、欧洲与亚太三大核心区域协同发展的格局。从需求端来看,北美依托成熟的航空航天、国防工业、新能源汽车、工业自动化、医疗设备及高端装备产业,对高磁能积、高温稳定性和高可靠性硬磁材料的需求保持稳定,是全球重要的高端应用市场;欧洲市场更加注重汽车电动化、节能电机、风力发电、工业自动化及绿色制造,汽车、工业电机、机器人及新能源装备行业对硬磁材料的磁性能一致性、耐温性、耐腐蚀性及使用寿命要求较高;亚太地区则受益于稀土资源供应、电子制造业集聚、新能源汽车产业扩张、家电生产以及工业机器人市场快速发展,已成为全球最大的硬磁材料生产和消费区域,并持续保持较强的市场增长潜力。
从生产与供应链角度来看,硬磁材料产业链涵盖稀土金属、铁氧体原料及钴等上游资源,合金熔炼、制粉、成形、烧结、热处理、机械加工、充磁和表面防护等制造环节,以及电机、电声器件、传感器、磁力组件和终端设备集成等下游环节。日本和欧洲企业在高性能磁体配方设计、晶粒控制、精密加工、表面处理及高端客户配套方面具有较强竞争优势;美国企业依托先进材料技术和高端制造能力,在航空航天、国防、医疗及高端工业装备领域保持重要地位;中国则依托稀土资源、完整的磁性材料产业链和规模化制造能力,近年来在硬磁材料产能扩张、产品性能提升和高端应用拓展方面取得明显进展。未来几年,全球硬磁材料市场机会主要集中在三个方向:一是北美和欧洲新能源汽车、航空航天、工业机器人及高端装备对高性能、高可靠性磁体的持续需求;二是亚太地区新能源汽车、消费电子、节能家电、新能源装备及智能制造发展带来的稳定市场增量;三是高磁能积、耐高温、低重稀土用量、磁体回收利用及绿色制造技术持续升级,推动硬磁材料向高性能、高可靠性和高附加值方向发展。
产业链分析
硬磁材料产业链上游主要包括稀土金属、铁、钴、镍、硼、铝、钡盐、锶盐及其他合金元素,同时涵盖粘结剂、表面处理材料和生产制造设备。其中,烧结钕铁硼主要使用镨钕、铁、硼以及镝、铽等添加元素,钐钴材料主要使用钐、钴等原料,永磁铁氧体则以氧化铁和碳酸钡或碳酸锶为主要原料。生产设备主要包括熔炼与速凝设备、氢破碎设备、气流磨、磁场成型设备、烧结炉、热处理设备、精密加工设备、表面处理设备及磁性能检测系统。上游核心壁垒主要体现在原料纯度与供应稳定性、合金成分控制、关键设备精度以及原材料成本管理能力。
中游主要包括钕铁硼、钐钴、永磁铁氧体和铝镍钴等硬磁材料的配方设计、合金熔炼、制粉、磁场取向、成型、烧结或粘结、热处理、机械加工、表面防护、充磁及性能检测等环节。该环节强调材料配方设计、晶粒与晶界调控、批次一致性、尺寸精度、耐腐蚀性及温度稳定性控制,并需要根据新能源汽车、风力发电、工业电机、机器人、消费电子及航空航天等不同应用需求,提供满足磁能积、矫顽力、剩磁、工作温度和使用寿命要求的定制化磁体产品。
下游主要覆盖新能源汽车驱动电机、风力发电机、高效节能电机、工业机器人、伺服系统、消费电子、医疗设备、航空航天设备、传感器、扬声器及磁性分离设备等领域,并进一步服务于汽车制造、清洁能源、智能制造、电子信息和高端装备等终端市场。随着终端设备向高效率、小型化、轻量化和高功率密度方向发展,高性能硬磁材料在动力系统、精密控制、能量转换及稳定磁场输出等应用场景中的渗透率持续提升。
产业链价值量主要集中在高性能材料配方、晶界扩散与微观组织调控、重稀土减量、精密加工、表面防护、磁体回收以及面向高端客户的定制开发等环节。对于普通永磁铁氧体及通用型硬磁材料而言,核心竞争主要在于生产效率、成本控制、产品一致性和规模化交付能力;对于高性能钕铁硼、钐钴及特殊用途磁体而言,关键壁垒则转向高磁能积、高矫顽力、高温稳定性、低失磁率及长期客户认证能力。未来产业链将呈现“材料性能高端化+重稀土使用减量化+制造过程绿色化+磁体应用定制化”的发展趋势,上游将更加重视稀土资源保障与再生原料利用,中游将持续提升材料性能和精密制造水平,下游则随着新能源汽车、风电、机器人和高端装备产业发展,对高性能硬磁材料的需求保持稳定增长。
政策环境、壁垒与挑战
近年来,全球能源结构加快向清洁化、电气化和高效率方向转型,各国持续推动新能源汽车、可再生能源、高效节能电机、工业自动化及关键材料产业发展,并通过稀土资源保障、关键材料本地化、废旧磁体回收和绿色制造等政策,为硬磁材料行业提供良好的政策环境和市场基础。作为能够在外加磁场撤去后保持稳定磁性的关键功能材料,硬磁材料广泛应用于新能源汽车驱动电机、风力发电机、工业电机、机器人、消费电子、航空航天、医疗设备及传感器等领域。下游产业对高效率、小型化、轻量化和高功率密度的需求持续增长,推动硬磁材料向高磁能积、高矫顽力、高温稳定性、低重稀土用量和高可靠性方向升级。
与此同时,行业仍面临多方面挑战:一是钕、镨、镝、铽、钐和钴等关键原料价格及供应存在一定波动,企业需要加强资源保障和成本控制;二是高性能磁体对合金配方、晶粒尺寸、晶界结构、烧结工艺和表面防护技术要求较高,产品性能提升与规模化稳定生产之间存在较高技术难度;三是新能源汽车、风电、航空航天及医疗设备等应用对磁体的温度稳定性、耐腐蚀性、机械强度和长期可靠性要求不断提高,产品通常需要经过严格验证和客户认证;四是行业面临重稀土减量、生产能耗控制、环保治理及废旧磁体回收等压力;五是全球产能扩张和中低端产品同质化竞争,可能进一步压缩通用型硬磁材料的利润空间。
从行业壁垒来看,硬磁材料并非普通金属或磁性制品,而是融合材料配方设计、微观组织调控、精密制造、表面处理和应用开发能力的先进功能材料。行业壁垒主要体现在高性能合金配方、晶界扩散与重稀土减量技术、磁性能一致性控制、精密加工能力、规模化生产效率、原料供应保障以及长期客户认证体系等方面。此外,新能源汽车驱动电机、风力发电、航空航天和高端工业设备等领域通常具有较长的供应商验证周期,对产品批次稳定性、可靠性和技术支持能力要求较高,形成较强的市场准入门槛。未来,随着新能源汽车、清洁能源、机器人和高端装备产业持续发展,具备高性能材料研发能力、稳定资源供应体系、绿色制造与磁体回收能力以及全球客户服务能力的企业将进一步提升竞争优势,而技术积累不足、产品结构偏低端的企业将面临更大的原料波动、成本竞争和产品升级压力。
发展趋势与未来前景
未来几年,硬磁材料行业将沿着高性能化、低重稀土化、绿色化和应用定制化方向持续发展,并逐步由通用磁性材料向高附加值、高可靠性关键功能材料升级。随着新能源汽车、风力发电、高效节能电机、工业机器人、消费电子及高端装备市场持续发展,下游企业对磁体的磁能积、矫顽力、温度稳定性、耐腐蚀性及批次一致性要求不断提高,硬磁材料将在高效动力系统、清洁能源装备和精密控制设备中发挥更加重要的作用。
从技术发展趋势来看,硬磁材料将进一步向高磁能积、高矫顽力、高耐温性和低不可逆磁损方向升级,通过优化合金成分、调控晶粒与晶界结构、改进晶界扩散工艺、减少镝和铽等重稀土用量,以及提升表面防护和精密加工水平,不断增强材料综合性能与长期可靠性。同时,数字化生产、在线检测、智能质量控制和产品全生命周期追溯技术将逐步应用于硬磁材料制造过程,推动生产效率、产品一致性和质量管理能力持续提升。此外,针对新能源汽车驱动电机、风力发电机、机器人关节电机及航空航天设备等不同应用场景开发差异化、轻量化和定制化磁体,将成为企业提升市场竞争力的重要方向。
从市场前景来看,硬磁材料市场整体仍处于持续增长阶段,未来需求将主要来自新能源汽车渗透率提升、可再生能源装机增长、高效节能电机普及、机器人产业扩张以及消费电子和高端装备升级。随着全球能源结构向清洁化、电气化和高效率方向演进,高性能钕铁硼、钐钴及其他特种硬磁材料的应用范围将进一步扩大。与此同时,亚太地区特别是中国将继续保持重要的生产和消费市场地位,北美和欧洲市场则更加关注关键材料供应链本地化、高端应用开发、低碳制造及废旧磁体回收,行业价值将逐步由通用磁体供应向高性能材料研发、精密加工和定制化磁组件延伸。
总体来看,未来行业竞争将由单纯的“规模与成本竞争”逐步转向“资源、技术、质量和绿色制造能力的综合竞争”。具备高性能材料配方、晶界调控与重稀土减量技术、稳定原料供应体系、规模化一致性控制能力以及高端客户认证基础的企业,将持续巩固市场竞争优势。随着新能源汽车、风电、机器人及高端装备产业持续发展,硬磁材料行业有望围绕材料性能提升、资源使用效率优化、磁体循环利用和高端应用拓展形成新一轮产业升级,并进一步提升产品附加值和市场竞争力。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 0
 0
- 0


 已为社区贡献6条内容

所有评论(0)