人形机器人TOP150:一半是协作机械臂的老熟人
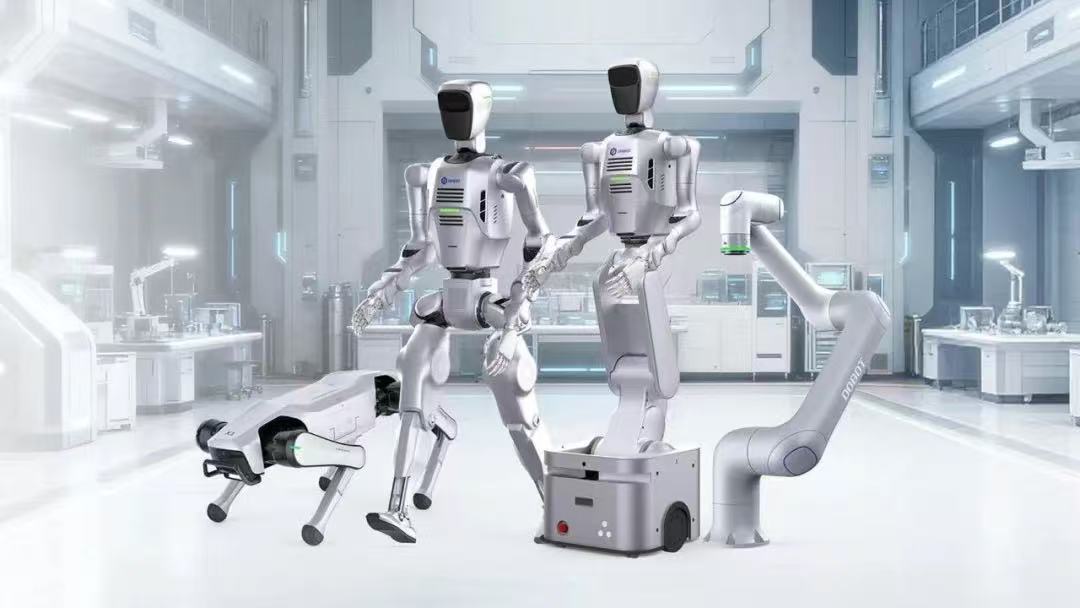
人形机器人不是在从零造一条新供应链,它是在给一条已经跑了十年的供应链下新订单。
而那条供应链,是协作机械臂一毫米一毫米卷出来的。
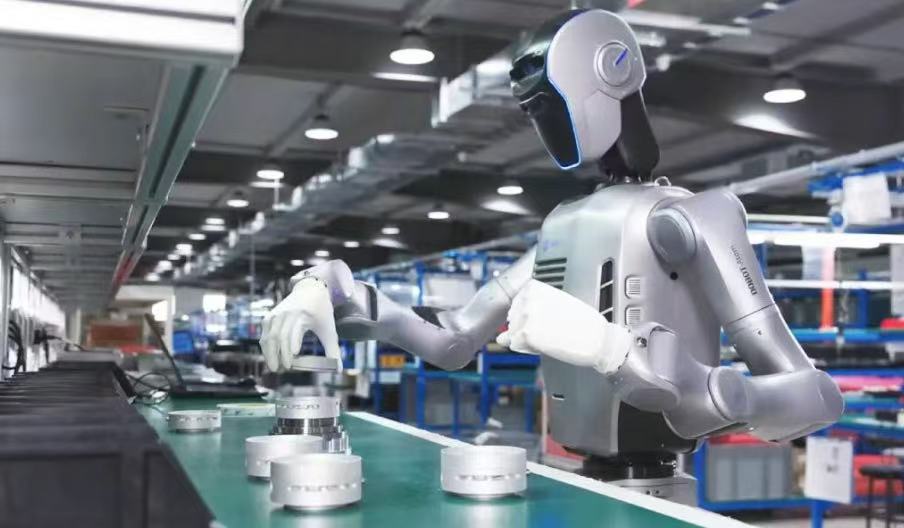
一、人形机器人和协作机械臂重合的环节有哪些?
| 环节 | 相关企业企业 | 协作机械臂是否使用 |
|
减速器 、 执行器 |
绿的谐波、双环传动、中大力德、丰立智能、汉宇集团、哈默纳科、纳博特斯克 |
是 核心件 |
| 电机 |
汇川技术、步科股份(无框)、鸣志电器(空心杯)、雷赛智能、禾川科技 |
是 核心件 |
| 编码器 |
多摩川、海德汉、金钢科技、禹衡光学、锐鹰智能 |
是 核心件 |
|
力、视觉传感 |
蓝点触控、柯力传感、坤维科技、安培龙;奥比中光、海康机器人 | 是 |
| 灵巧手、末端 |
因时机器人、慧灵科技、灵心巧手、中科灵犀、SCHUNK雄克 | 是 |
| 触觉、电子皮肤 |
华威科、帕西尼、戴盟、墨现科技 | 部分在验证 |
| 轴承 |
龙溪股份、海纳人和、人本股份、长盛轴承 | 是 |
| 骨架、结构件 |
立中集团、长盈精密、美利信、爱柯迪 | 是 |
真正由人形带来的新环节,其实只有6个:本体、丝杠、电池、大模型、算力芯片、数据训练服务。其中丝杠值得单独说一句:它不算新零件,线性模组、电动缸在协作臂上一直在用,但从来只是配角,没像旋转关节那样被一个大行业反复练过。所以丝杠成了这两年最贵、最缺、扩产最猛的环节。
一个零部件贵不贵,往往就看它有没有被一个大行业长期练过。
二、为什么两者会必然重合?
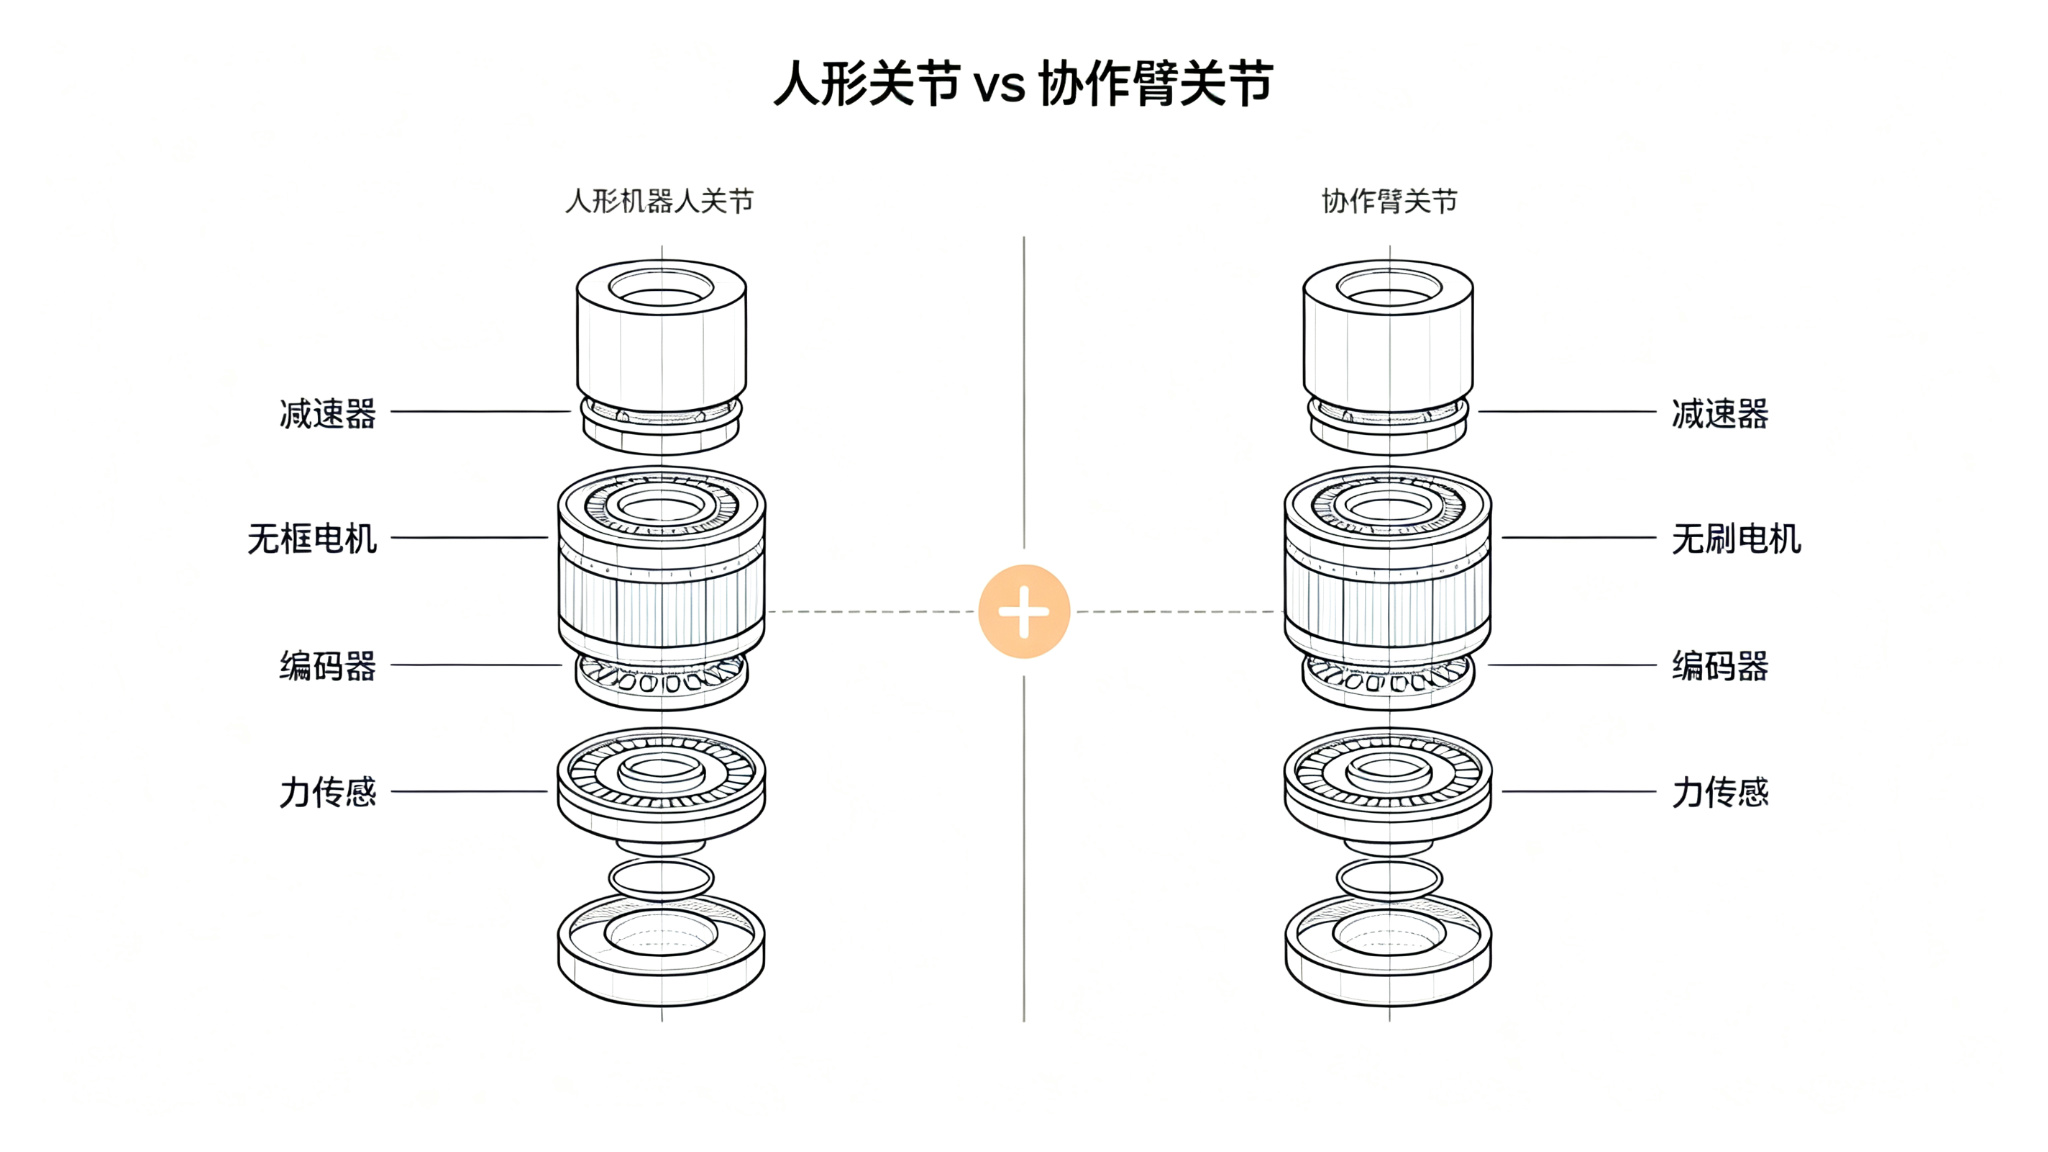
将人形机器人的一个旋转关节拆开,实际上有:减速器+无框力矩电机+编码器+驱动器+制动器,高端一点的再加一个力矩传感器。
这套配置,协作机械臂卷了整整十年。这是因为协作机械臂要满足以下几个需求:
1、要能被推得动。协作臂得支持拖拽示教,即人抓着它走一遍,它就记住路径。这要求电机齿槽转矩极低、摩擦力矩极小,还得靠双编码器反算力矩。人形机器人要做的柔顺力控,恰好是同一件事。
2、协作机械臂要不伤人。ISO/TS15066的功率与力限制要求,倒逼协作臂把碰撞检测、阻抗控制做成标配。
3、价格要便宜。协作臂把谐波减速器、无框电机的价格从实验室产品变成了货件。国产谐波能起来,靠的就是协作臂和SCARA的量。
因此可以说:不是人形机器人选中了这些供应商,是协作机械臂先把它们养熟了,人形只是来下了一笔更大的订单。
三、哪些供应商两边通吃?
当下哪些零部件厂商,能同时吃到协作机器人与人形机器人的两波产业红利?
答案非常清晰:那些早就在协作机器人赛道完成量产验证的关节核心供应商。
它们一边靠协作臂的稳定订单守住基本盘,一边承接人形厂商的大额增量订单,是现阶段产业链里确定性最强的受益群体。
| 公司 | 环节 | 上市代码 |
| 绿地谐波 |
谐波减速器 |
SH688017 |
|
双环传动 |
RV/重载 |
SZ002472 |
|
中大力德 |
减速器/一体化 |
SZ002896 |
|
汉宇集团 |
微型谐波 |
SZ300403 |
|
丰立智能 |
微型/灵巧手减速器 |
SZ301368 |
|
汇川技术 |
伺服/电机 |
SZ300124 |
|
步科股份 |
无框力矩电机 |
SH688160 |
|
鸣志电器 |
空心杯电机 |
SH603728 |
|
雷赛智能 |
微型电机 |
SZ002979 |
|
禾川科技 |
伺服方案 |
SH688320 |
|
兆威机电 |
微型传动模组 |
SZ003021 |
|
柯力传感 |
力觉传感 |
SH603662 |
|
安培龙 |
MEMS力矩 |
SZ301413 |
|
奥比中光 |
3D视觉 |
SH688322 |
|
三花智控 |
上肢/腰关节模组 |
SZ002050 / HK02050 |
|
拓普集团 |
下肢重载模组 |
SH601689 |
这个表可以分两个核心环节拆解来看:
1、减速器:双边受益最确定的黄金赛道
在整套关节零部件里,减速器技术壁垒最高、单机成本占比最大,也是国产替代走得最成熟的环节。
- 微型谐波路线:绿地谐波、汉宇集团、丰立智能是典型代表。它们原本就是协作机械臂的核心谐波供应商,产品小体积、高精度的特性,刚好无缝匹配人形机器人腕关节、肘关节等轻载关节,是本轮人形行情中业绩弹性最高的一批企业。
- 重载与一体化路线:双环传动、中大力德覆盖了RV减速器、重载减速器及关节一体化方案,下游同时服务工业机器人、协作机器人,也能适配人形机器人腰、腿等大负载关节,产品线更宽,抗周期能力更强。
这批厂商有一个共同特点:产能和良率,最早都是靠协作机器人不断提升出来的。早在人形机器人起量之前,它们就已经完成了从实验室样品到工业化量产的跨越,现在只是在成熟产线上承接更大规模的订单。
2、伺服与电机:技术复用,场景延伸
电机与伺服系统是关节的动力核心,本质是底层技术方案的跨场景复用。
- 汇川技术作为国内伺服龙头,在协作机器人领域已经积累了深厚的客户基础和技术沉淀,市占率持续领跑。人形机器人的爆发,只是把它的伺服与电机能力从工业场景延伸到人形场景,底层技术高度同源。
- 步科股份则聚焦无框力矩电机这一细分赛道,是协作机器人关节电机的核心供应商。无框电机高功率密度、低齿槽转矩的特性,刚好是人形机器人关节的核心刚需,也让它成为最早切入人形供应链的国产电机厂商之一。
四、供应链重合这件事,对协作臂行业的人来说,会带来什么变化?
1、好消息:关节核心元器件成本还有持续下行空间。人形机器人一旦进入规模化量产阶段,谐波减速器、无框力矩电机、高精度编码器这三大关节核心部件的采购体量会迎来量级跃升,大规模摊薄零部件的研发、产线与固定生产成本,带动单品单价下探。对于主打性价比路线的协作机械臂厂商而言,这是非常直接的产业红利:在保持原有本体硬件配置不变的前提下,预计明年整机成本有望下降 10%~20%,厂商可以选择扩大利润空间,或是下调售价抢占中小客户、自动化改造存量市场,进一步拓宽协作机器人在3C、装配、检测等场景的渗透率。
2、坏消息:供应链产能争夺加剧。人形头部厂商订单体量巨大,资金实力强,账期履约条件更优,上游零部件厂商会优先倾斜排产资源,保障大额订单交付。对协作机器人企业,尤其是中小本体厂商来说,交付周期不再能沿用往年的经验做项目规划。协作机器人本身订单特点是小批量、多 SKU、定制化需求多,这类订单在产能紧张周期里优先级偏低,很容易出现排期延后、交期拉长的情况,直接影响下游集成项目落地节奏,甚至出现项目违约风险。采购端需要提前锁料、预留安全备货周期,同时开发备选零部件供应商,降低断供延期风险。
3、长期变量:最大的结构性变量来自本体厂商向上游自研关节的趋势。宇树、智元等人形本体企业都在持续布局关节模组自研,打通从减速器、电机、编码器到关节控制算法的全链条。一旦自研关节方案完成验证并实现稳定量产,一方面可以满足自身人形机器人的大批量需求,另一方面还能对外供货,直接冲击现有第三方关节供应商的市场份额,削弱这类跨赛道零部件厂商的议价能力。未来供应链格局会分化:一部分通用关节供应商会持续走规模化低价路线,服务中小协作臂厂商;而头部人形本体企业凭借自研能力掌握核心零部件自主权,在成本、交付、定制化性能上形成差异化壁垒。
综合来看,短期协作机器人行业能吃到人形机器人放量带来的零部件降价红利,但要应对产能挤占带来的交付压力;中长期,核心关节自研化会重塑整个机器人零部件的议价体系。协作机器人厂商不能单纯被动等待零部件降价,需要提前做好供应链多元化布局,同时在应用工艺、软件、场景方案上建立壁垒,避免陷入单纯硬件价格战。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 1
 0
- 0


 已为社区贡献25条内容

所有评论(0)