汽车产业链涌入具身智能!一文看懂车企布局人形机器人真相
本文内容转自具身智能领域垂直公号:具身人工智能
具身智能,核心是AI拥有实体载体,通过感知‑决策‑执行闭环,理解物理世界并完成现实动作。而智能汽车本身就是轮式具身智能体。
据统计,智能汽车和具身机器人技术栈重合度超过70%,从底层算法到硬件匹配,智能汽车行业积累下来的资源,大多可以直接复用在具身智能行业。
近2年,国内外主流整车企业纷纷入局具身智能赛道,不同车企,涉足具身智能机器人行业的程度也各不相同。
奇瑞墨甲机器人实现海外3000台批量商业化交付,特斯拉、小鹏、比亚迪、理想自研人形机器人,已落地自家工厂产线,蔚来、吉利则不做整机,偏向于产业布局……
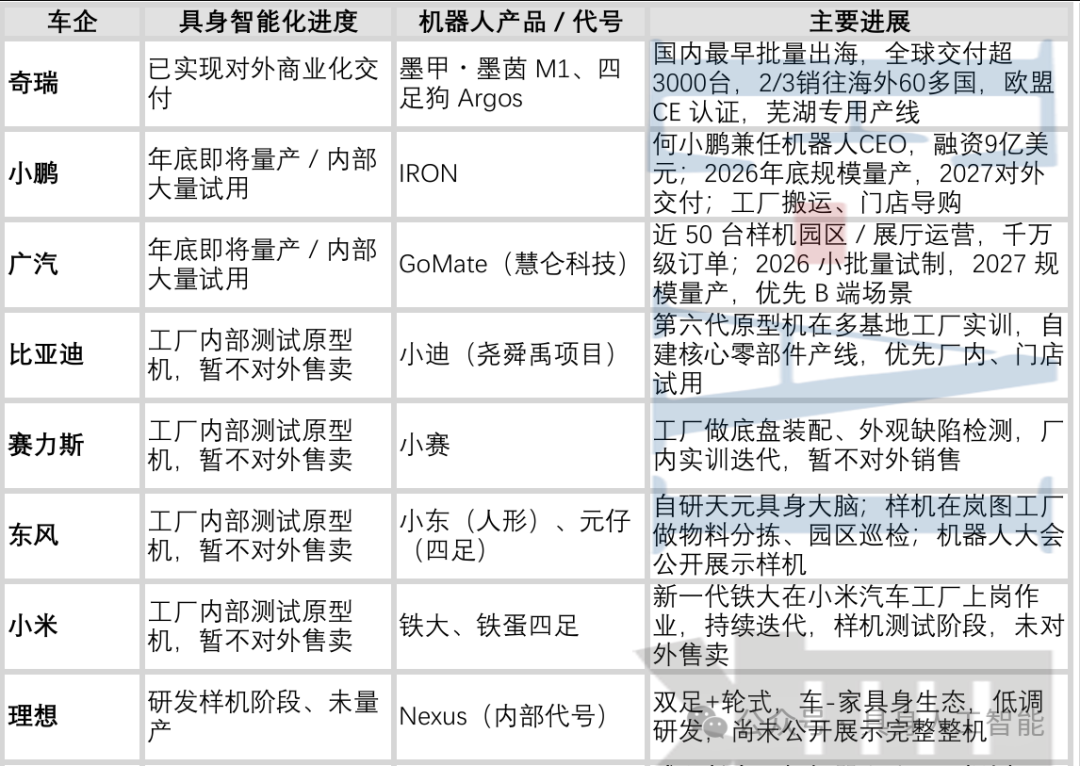
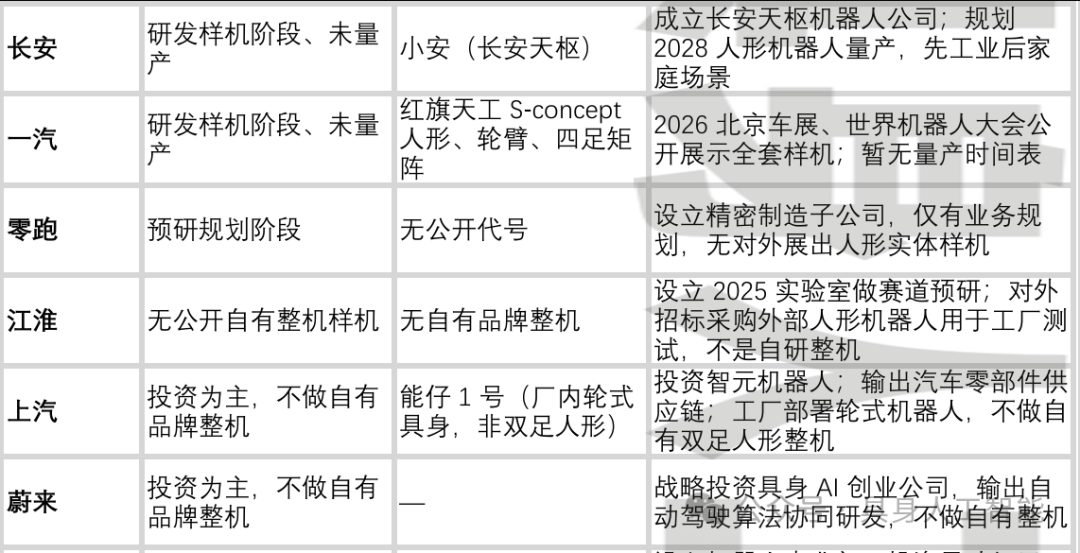
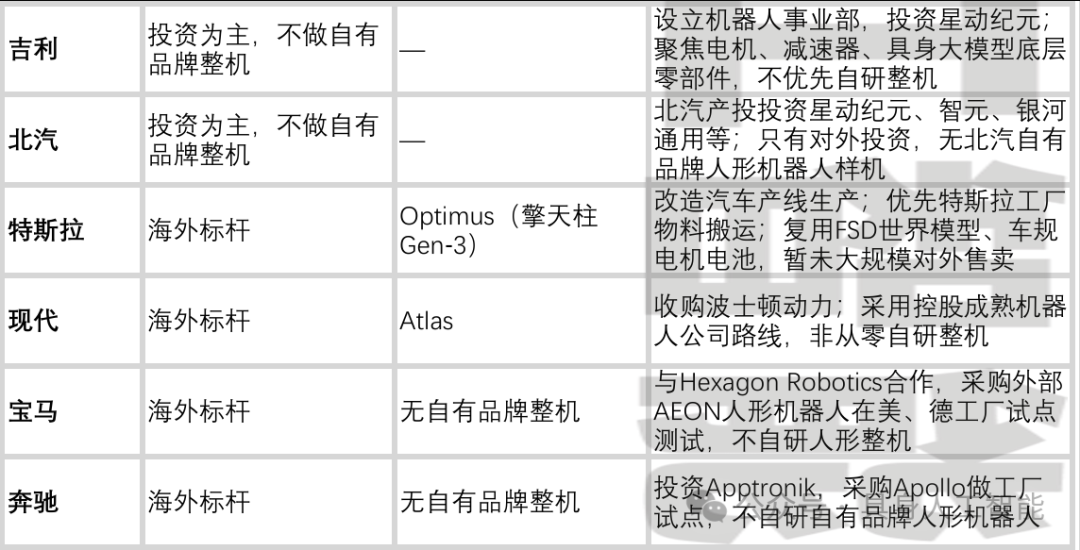
不管各车企在涉足具身智能领域的程度如何,一个不争的事实是:当前整个汽车产业链正在把技术、供应链、制造能力向外迁移,延伸到人形机器人、各类移动智能装备,形成汽车与具身智能双向赋能的产业新格局。
很多人会疑惑:车企好好造车就够了,为什么要投入重金做机器人?
这里肯定有部分跟风做概念的成分,但其本质,却是汽车产业能力的溢出。
首先,智能汽车积累的大批量制造体系,既可以装车,也可以给机器人使用,无形中就降低了单品成本。
其次,整车市场竞争已经越来越卷,2026年1‑4月国内汽车行业销售利润率仅3.4%,车企迫切需要寻找新的增长空间。
更何况,人形机器人、移动具身智能终端,是目前最火赛道,未来还有望形成全新的商业模式。
车企开展具身智能机器人业务,简直就是“搂草打兔子”,顺手的事。
但,热潮之下,行业短板同样突出。
人形机器人关节、灵巧手硬件成本依旧偏高,即便依托汽车供应链降本,距离普通家庭消费级普及还有很长距离,车企很难在短期内依靠机器人业务实现盈利。
而且,自动驾驶面对的是相对结构化的道路环境;对于工厂、家庭等非结构化场景,机器人灵活操作、环境自适应能力,仍然是难点。
当下车企在具身智能产业的布局,更多是技术储备、产线验证,一场属于具身智能的长期竞赛,也许才刚刚拉开序幕。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 0
 0
- 0


 已为社区贡献30条内容

所有评论(0)