宇树市值两周缩水两千亿,这是一场具身智能的集体重估
出品|硅基智能时代
作者|李俊熙
9月2日,宇树科技盘中首次跌破550元,午间报550.37元,收盘进一步回落至546.02元。距8月19日上市首日创下的1100元高点,股价回落恰好过半,总市值从4449亿元的峰值缩水约2200亿元。
当一家万众瞩目的具身智能公司,在十一个交易日内市值蒸发两千亿,我们讨论的重点,或许不应止于宇树“泡沫破灭”和新晋90后首富王兴兴身价大缩水。
更值得思考的问题是,这场暴跌是孤例,还是整个具身智能赛道估值重构的信号?市场又在为什么而定价?
宇树两周跌落“神坛”
8月19日,宇树科技登陆科创板。发行价150.80元,开盘即报1100元,较发行价上涨629%,盘中总市值一度达到4449亿元。按发行后总股本约4.045亿股计算,创始人王兴兴持股市值突破千亿元。
但首日的高点,至今仍是最高点。
上市次日,宇树股价就回落近19%,8月24日再跌10.31%,跌破600元关口;至9月2日,股价较首日高点回落约50%。
但即便经历了这轮回落,宇树股价仍是发行价的3.6倍,市值维持在2200亿元上方。换言之,市场否定的并非宇树这家公司,而是首日那个由极端供需结构推出的价格。
理解这一点,需要把视线重新放回宇树1100元的股价高点是如何形成的。
第一重原因,是产业光环和稀缺标的。人形机器人被不少分析人士称作继家电、手机、新能源汽车之后的“第四大产业赛道”,指向一个万亿级市场。
而宇树是这个叙事中稀缺的标的,2025年公司实现营收16.99亿元,同比增长超过330%,扣非净利润5.91亿元,人形机器人出货量超过5500台,居全球首位,是行业内少数同时实现规模化出货与盈利的公司。稀缺标的叠加宏大叙事,“人形机器人第一股”的标签由此而来。
第二重原因,是筹码结构。宇树上市初期实际可流通的股份只有3008.77万股,占总股本的7.44%。网上有效申购户数978.46万户,中签率0.0181%,为科创板历史最低。极小的流通盘对应庞大的申购需求,意味着首日价格由“最想买到的人”决定。这也是新股上市初期定价普遍失真的机制性原因,宇树只是把这一效应放大到了极致。
第三重原因,是交易机制。上市初期可流通股份中,约2038万股来自网下配售机构,占比近七成,且绝大部分在上市当日即可卖出。龙虎榜数据显示,首日卖出前五席位全部是机构,卖出价格集中在800元至1100元区间;买入前五席位中,四家来自东方财富拉萨营业部,即散户资金的传统集散地。首日换手率85%,成交额232亿元,一场定价权的转移在一天之内完成:机构以研究结论定价卖出,散户以市场情绪定价接手。
由此可见,宇树上市首日1100元的股价本就不是市场对公司价值的稳定共识,而是稀缺筹码下的边际价格。
此后两周的连续回落,本质上是失真价格向市场真实预期回归的过程。
价值回归的三个“锚点”
宇树科技上市次日,王兴兴就在世界机器人大会上直言:人形机器人的作业效率仍远低于人工,新任务需要重新训练,泛化能力不足;行业期待的具身智能“ChatGPT时刻”,快则两三年,慢则五到十年。
王兴兴的发言,使得公司经营方式的短板、护城河的浅窄、营收增速的放缓,这些在狂热中被市场忽视的信息,重新呈现在了大众视野之中。它们促使市场重新审视三组此前被乐观预期覆盖的数据。
第一是收入结构。2025年前三季度,宇树人形机器人收入中,科研教育类客户占73.6%,商业展演类占17.39%,行业应用仅占9.01%。售出机器人的主要去向是高校、实验室和商业活动,真正进入生产环节的不足一成。
也就是说,虽然科研教育市场验证了产品能力,但订单呈现明显的一次性特征,尚未形成可持续的复购需求。当然,这更像行业早期阶段的共性而非宇树独有的缺陷,人形机器人的工业应用,目前在全球范围内都还没有跑通规模化闭环。
第二是增长与盈利的错位。2026年上半年,宇树营收11.52亿元,同比增长48.54%,增速从2025年的330%以上降至不足五成;归母净利润2.74亿元,同比扭亏;但扣非净利润2.44亿元,同比下降19.34%。公司解释称,研发费用、销售费用等期间支出的扩张侵蚀了利润。对一家以高成长定价的公司而言,增速降档叠加增收不增利,是对估值最直接的修正因素。
与此同时,2026年上半年智元机器人出货9700台,以44%的份额登顶全球第一,而宇树以7000台退居第二,“全球第一”头衔易主。
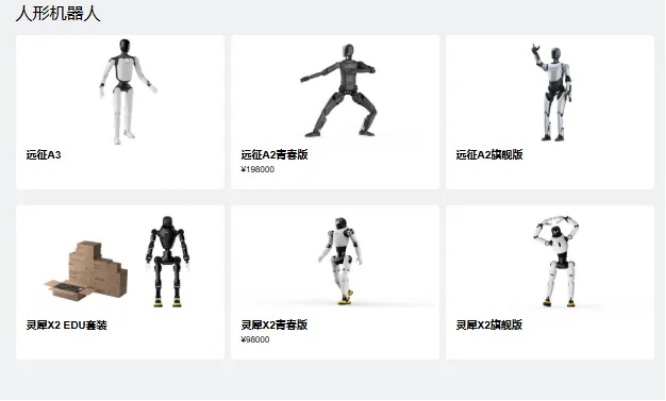
智元机器人的
第三是能力结构的“偏科”。宇树的比较优势集中在机器人的“身体”,运动控制、成本控制和规模化交付,而“大脑”一侧投入有明显的不足。招股书显示,2023年至2025年公司在“多模态通用具身智能大模型项目”上的研发投入合计约0.28亿元,占三年总研发投入的10.71%。
截至2026年1月,公司累计262项专利中,境内发明专利仅20项,且大多集中于机械结构领域。在行业竞争焦点转向模型能力的当下,这一投入结构成为市场质疑其长期护城河的主要依据。
但公平地说,回落中的宇树仍有可被验证的基本面。上半年出货7000台,仍在增长,且在普遍依靠融资输血的具身智能行业里,规模化盈利本身即是稀缺能力。股价反映的是预期变化,并不等于公司价值的全部。
在这场价值重构中,早期入局的资本如美团,顺为资本,浮盈巨大。美团是宇树最大的外部股东,上市首日浮盈超过333亿元。雷军的顺为资本,上市当天账面回报超过200倍。腾讯、阿里、蚂蚁、吉利资本等在2025年6月C轮融资中以约127亿元估值进入,即便宇树股价腰斩,当前市值仍是其成本价的近20倍。
“泡沫”出清后何去何从
2026年上半年,国内具身智能赛道融资总额达935亿元,同比增长5倍;融资事件322笔,同比增长137%。中国金融新闻网数据显示,资金流向出现结构性变化,从早期项目广泛布局,转向具备量产潜力、商业化路径清晰的中后期项目集中,中游“大脑”和本体环节成为最受资本关注的方向。
一个行业普遍共识是,2026年开始,交付力将取代技术力成为估值第一标尺。资本不再为炫技动作买单,而是聚焦企业能否在真实场景中创造价值。头部企业正密集冲击上市,行业洗牌信号已然显现。
晋升为“全球第一”的智元机器人,出货量已经反超宇树。其内部提出了一个指标:“有效智能工时”,即机器人在真实物理世界中,完成了多少有价值的实际工作。这早已不是演示视频里的“后空翻”,而是工厂里真刀真枪的产出。
2026年6月,智元精灵G2已经在江西南昌龙旗科技工厂进行了6天全透明直播作业,8台机器人每天运行10余小时,整体作业成功率99.5%。从3月正式“上岗”到6月,已经稳定运行了105天。
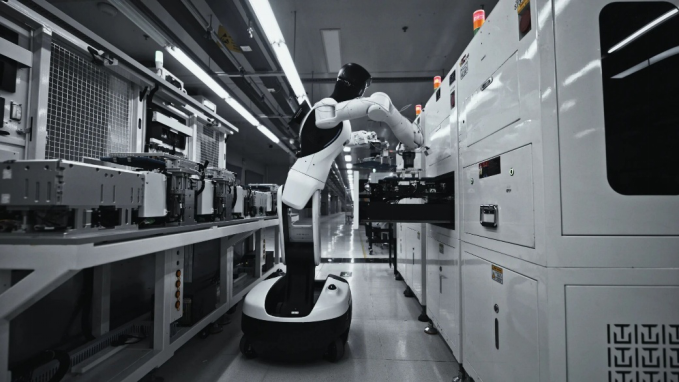
直播工作中的智元G2
量产前瞻数据显示,智元2025年1月产量破千台,年底累计5000台;2026年3月底实现行业首个累计万台下线,6月底第1.5万台下线,17个月内完成15倍产能跨越。
值得关注的是,9月2日宇树在成都宇辰科技有限公司,布局“三基地两中心”,包括西部中试基地、影视机器人基地、教育机器人基地,加上场景创新中心、数据采集中心。
这次布局的战略意图写在每一个方向里,科技研发、中试基地、场景创新、数据服务,这些恰恰对准宇树当前最大的短板。毕竟在2024年以后宇树才加大具身大模型投入,报告期内尚未大规模开展真实数据采集和工厂部署训练。
让机器人在工厂里稳定地干活,在真实的物理世界里积累最多的高质量数据,才能真正跑通商业闭环。行业正在从“拼制造、拼规模”转换为“拼场景、拼数据”。
股价的腰斩,表明市场不再为“人形机器人第一股”的标签支付溢价,资本市场也不可能给一家上市公司10年时间去迎来“ChatGPT时刻”。在上市次日就上台坦言宇树“能力不足”的创始人王兴兴,他大概比任何人都清楚,对于宇树而言,IPO不是终点,而是被放到显微镜下审视的起点。
而在这段旅程中,宇树和智元,这对“硬件之王”与“交付之王”的较量,才刚刚拉开序幕。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 7
 0
- 0


 已为社区贡献3条内容

所有评论(0)