行业报告解读:辅助进食机器人市场扩张背后,机器人行业这些应用将成为新机遇
一、市场规模与核心驱动力
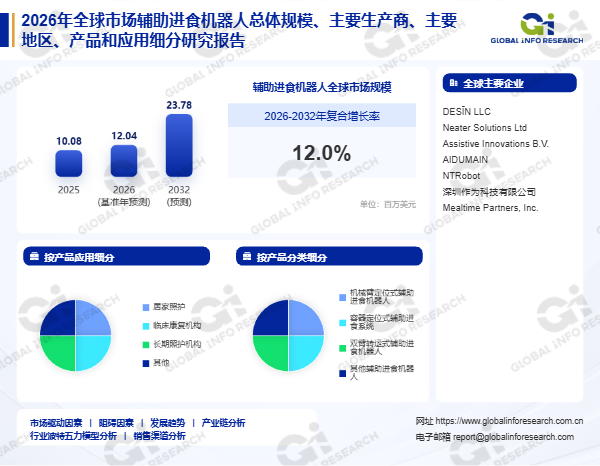
据GIR (Global Info Research) 调研统计,按收入计,2025年全球辅助进食机器人市场规模约为1,008万美元,预计至2032年将增长至2,378万美元,2026至2032年间年均复合增长率(CAGR)为12.0%。2025年全球辅助进食机器人产量约1,350台,制造商净平均价格约7,860美元/台。辅助进食机器人是面向上肢活动能力受限、肌力不足、震颤、痉挛或其他运动功能障碍人群,通过电动执行机构、机器人机械臂、食物定位装置、专用餐具、传感器及人机交互系统,自动或按照使用者指令完成食物选择、获取、输送和口部定位的专业康复辅助设备。该类产品通常采用开关控制、触控、语音交互、头部动作识别、视觉识别、嘴部定位和压力感应等技术,并可根据使用者的坐姿、进食速度、口部位置及操作能力进行个性化设置,帮助使用者减少对人工喂食的依赖,提高自主进食能力、进餐尊严和日常生活独立性。该产业正受老龄化、神经系统疾病及严重上肢功能障碍人群增加的多重驱动,进入从机构采购向居家照护与租赁模式扩展的关键阶段。
首先,老龄化、神经系统疾病及严重上肢功能障碍人群增加,是驱动辅助进食机器人需求增长的核心引擎。养老机构、康复中心和家庭照护场景对减少人工喂食、缓解护理人员短缺及提升使用者自主生活能力的需求持续增强。居家照护与临床康复机构构成主要下游应用领域,长期照护机构同样对辅助进食设备形成稳定需求。计算机视觉、嘴部定位、压力感应、语音控制和自适应机械臂技术进步,正在提高设备的安全性、操作便利性和食物适应能力。
其次,辅助进食机器人的产品结构围绕产品类型与自动化等级形成多个分支。按产品类型可分为机械臂定位式辅助进食机器人、容器定位式辅助进食系统、双臂转运式辅助进食机器人等,其中机械臂定位式通过机械臂抓取食物并输送至口部,在食物形态适应性方面具备优势。按自动化等级可分为指令触发式系统、程序序列式系统与传感自适应式系统,传感自适应式系统通过视觉识别与压力感应自动调整食物获取位置与输送路径,在操作便利性方面表现突出。按下游应用可分为居家照护、临床康复机构、长期照护机构等。与此同时,辅助器具补贴、医疗保险支付、租赁模式和机构采购逐步降低高单价设备的使用门槛,中国及其他亚洲厂商进入市场也有望推动产品成本下降和应用范围扩大。产业链上游主要包括机械臂组件、电动执行机构、传感器、视觉识别模块、交互控制硬件与专用餐具,中游为辅助进食机器人的结构设计、控制系统开发、软件算法与整机集成,下游覆盖居家用户、医院康复科、专业康复机构、养老院与护理机构。
在技术难点层面,辅助进食机器人行业面临三大核心挑战。其一,食物形态多样性与抓取适应能力。不同食物的形状、硬度、黏度与体积差异较大,机械臂与专用餐具需在抓取、输送与口部定位过程中保持稳定,避免食物滑落或溢出,对末端执行器设计与力控算法提出较高要求。其二,口部定位精度与安全性。视觉识别与嘴部定位需在使用者头部移动、坐姿变化与光照条件变化条件下保持精度,同时避免机械臂在接近面部时发生碰撞,安全冗余与紧急停止机制至关重要。其三,个性化设置与操作便利性平衡。使用者上肢活动能力、进食速度与口部位置差异较大,设备需在个性化设置复杂度与操作便利性之间取得平衡,避免因设置繁琐降低实际使用率。此外,辅助进食机器人单价较高,需通过辅助器具补贴、医疗保险支付与租赁模式降低使用门槛。
独家观察:当前辅助进食机器人行业正从“机构采购为主”向“机构与居家照护并行、租赁模式降低使用门槛”综合竞争深度转型。全球市场主要参与者包括DESĪN LLC、Neater Solutions Ltd、Assistive Innovations B.V.、AIDUMAIN、NTRobot、深圳作为科技有限公司、Mealtime Partners, Inc.等企业。DESĪN LLC在辅助进食机器人机械臂定位技术方面具备专业能力。Neater Solutions Ltd在辅助进食设备与专用餐具方面形成产品经验。Assistive Innovations B.V.在康复辅助设备方面具备技术基础。AIDUMAIN在助食机器人交互控制与自适应算法方面形成技术特色。NTRobot在机器人辅助进食系统方面具备研发能力。深圳作为科技有限公司在中国辅助进食机器人市场具备本土研发与制造能力。Mealtime Partners, Inc.在助食设备与餐饮辅助方案方面形成专业定位。传感自适应式系统与机械臂定位式产品成为技术升级的重要方向,计算机视觉与嘴部定位技术对设备安全性与操作便利性的提升作用持续增强。未来能够在食物形态适应性、口部定位精度与个性化设置便利性上形成综合优势的供应商,将在这一快速增长的专业市场中保持较强的竞争地位。
二、竞争格局与主要企业分析
全球辅助进食机器人市场呈中等集中度,主要参与者包括DESĪN LLC、Neater Solutions Ltd、Assistive Innovations B.V.、AIDUMAIN、NTRobot、深圳作为科技有限公司、Mealtime Partners, Inc.等企业。
| 企业 | 总部 | 核心优势 | 市场定位 |
|---|---|---|---|
| DESĪN LLC | 美国 | 辅助进食机器人机械臂定位技术、专业研发能力 | 全球辅助进食机器人领导者 |
| Neater Solutions Ltd | 英国 | 辅助进食设备与专用餐具、产品经验 | 全球辅助进食设备专业厂商 |
| Assistive Innovations B.V. | 荷兰 | 康复辅助设备技术、欧洲市场覆盖 | 全球康复辅助设备主力供应商 |
| AIDUMAIN | 日本 | 助食机器人交互控制、自适应算法技术 | 全球助食机器人专业厂商 |
| 深圳作为科技有限公司 | 中国 | 本土研发与制造能力、国内市场配套 | 中国辅助进食机器人代表企业 |
| 技术维度 | 主流方案(2025) | 升级方向(2026-2032) |
|---|---|---|
| 产品类型 | 机械臂定位式(主流) | 容器定位式、双臂转运式 |
| 自动化等级 | 指令触发式、程序序列式(主流) | 传感自适应式系统 |
| 核心交互 | 开关控制、触控(主流) | 语音交互、头部动作识别、视觉识别 |
| 竞争焦点 | 基础助食功能与价格 | 食物形态适应性+口部定位精度+个性化便利性 |
三、报告章节架构
本文研究全球市场、主要地区及主要国家辅助进食机器人的销量、销售收入及增长趋势,同时重点分析全球范围内主要厂商的竞争态势、产品类型(机械臂定位式辅助进食机器人、容器定位式辅助进食系统、双臂转运式辅助进食机器人等)、自动化等级(指令触发式系统、程序序列式系统、传感自适应式系统等)及下游应用(居家照护、临床康复机构、长期照护机构等)细分。预测至2032年,覆盖全球及主要地区(北美、欧洲、亚太、南美、中东及非洲)的销量与收入走势。
四、总结
2026年全球辅助进食机器人行业核心研判:市场约1,008万美元(2025年),预计2032年达2,378万美元,CAGR为12.0%。核心增长引擎为老龄化、神经系统疾病及严重上肢功能障碍人群增加带来的自主进食需求、养老机构与康复中心对减少人工喂食与缓解护理人员短缺的迫切需求,以及辅助器具补贴、医疗保险支付与租赁模式对高单价设备使用门槛的降低。技术趋势明确:产品按类型与自动化等级形成分层结构,机械臂定位式在食物形态适应性方面具备优势,传感自适应式系统通过视觉识别与压力感应自动调整食物获取与输送路径,计算机视觉与嘴部定位技术对设备安全性与操作便利性的提升作用持续增强,食物形态多样性抓取适应能力、口部定位精度与个性化设置便利性成为核心技术门槛。全球竞争由DESĪN LLC、Neater Solutions、Assistive Innovations、AIDUMAIN、NTRobot等国际企业在辅助进食机器人机械臂定位与自适应算法方面占据专业优势,深圳作为科技有限公司等中国企业依托本土研发与制造能力加速布局,Mealtime Partners在助食设备与餐饮辅助方案方面形成专业定位。未来五年,传感自适应式系统对食物形态适应性与操作便利性的改善、辅助器具补贴与租赁模式对居家照护市场渗透的推动,以及中国及其他亚洲厂商进入对产品成本下降与应用范围扩大的贡献,将是行业三大核心趋势。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 1
 0
- 0


 已为社区贡献18条内容

所有评论(0)