爆!机器人远程运维平台市场规模猛涨:1929百万美元起步,2032年有望冲5278百万美元!
一、市场规模与产品定位:机器人规模化部署的运营基础设施
机器人远程运维平台是一类面向单台机器人、同构机器人车队和异构机器人集群的运营管理软件系统,核心目标是在机器人离开实验室并进入仓库、工厂、楼宇、园区、餐饮、医疗、零售和公共服务等连续运行环境后,帮助运营方以远程方式完成状态监控、任务编排、地图与站点配置、交通管制、异常告警、遥操作接管、故障诊断、软件更新、数据采集、绩效分析和持续优化。据GIR调研,按收入计,2025年全球机器人远程运维平台收入约1626百万美元,预计2032年达到5278百万美元,2026至2032期间年复合增长率CAGR为18.3%。
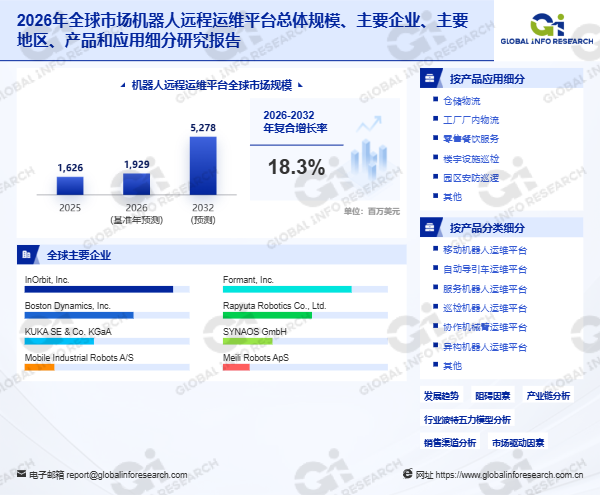
首先,从系统架构看,该类平台通常部署在云端、本地服务器或边缘节点,通过机器人操作系统接口、厂商SDK、开放API、WMS、MES、ERP、门禁、电梯、充电桩和传感器系统接入现场设备,将位置、电量、任务进度、传感器数据、运行日志、视频流和告警事件汇聚到统一界面。其次,从产品分类看,机器人远程运维平台按适配对象分为移动机器人运维平台、自动导引车运维平台、服务机器人运维平台、巡检机器人运维平台、协作机械臂运维平台、异构机器人运维平台及其他,按功能主轴分为远程监控运维平台、远程遥操作运维平台、任务调度运维平台、故障诊断运维平台、软件更新运维平台、数据分析运维平台及其他,按运行场景分为单站点运维平台、多站点运维平台、室内设施运维平台、室外园区运维平台、跨区域云控运维平台、人机协同现场运维平台及其他,按下游应用分为仓储物流、工厂厂内物流、零售餐饮服务、楼宇设施巡检、园区安防巡逻及其他。此外,从核心价值看,其价值在于降低人工驻场维护强度,提高机器人群的可用率、吞吐效率、安全性和可扩展性,并支持机器人厂商、系统集成商和终端客户从一次性设备采购转向软件订阅、远程支持、机器人即服务和数据驱动运营模式。
二、技术演进与核心难点:异构协议适配与边云协同的工程平衡
机器人远程运维平台的产业价值正在从辅助工具转向机器人规模化部署的基础设施。首先,从异构协议适配难点看,随着移动机器人、服务机器人、巡检机器人和协作机器人进入真实运营环境,客户面临的核心问题不再是单台设备能否完成动作,而是多台设备能否稳定、连续、安全和可追溯地完成任务。不同机器人厂商的SDK、通信协议、地图格式和调度接口差异显著,独立平台需要实现对多品牌、多型号和多协议机器人的统一接入,协议兼容性和数据标准化构成核心技术壁垒。其次,从边云协同看,远程运维平台需要在边缘节点完成实时性要求高的任务调度和异常响应,同时在云端完成跨站点数据汇聚、绩效分析和模型训练,边云之间的数据同步延迟和带宽成本控制构成工程难点。此外,从应用成熟度看,该类平台在仓储和制造场景中表现最成熟,因为这些场景任务频次高、停机成本高、系统接口复杂,对任务调度、交通控制、充电管理和WMS或MES联动的需求明确,在服务、巡检、清洁和医疗场景中,平台价值更多体现为跨站点监控、异常响应和降低人工驻场维护。整体看,机器人从单点自动化走向群体化运营,必然推动远程运维平台成为机器人商业化交付的重要组成部分。
三、需求驱动与竞争格局:仓储物流扩张与机器人即服务双轮驱动
首先,机器人远程运维平台市场增长的核心驱动力来自仓储物流、制造厂内物流和服务机器人运营的同时扩张。据调研,机器人远程运维平台市场预计从2025年的15.8亿美元增长至2032年的52.3亿美元,2025年至2032年复合增长率为18.7%,这一相似市场的增速反映出机器人硬件装机量扩大后,客户对软件化管理、实时调度、运行可视化和远程维护的需求正在快速释放。其次,从商业模式看,随着机器人即服务、软件订阅、远程支持和数据驱动运营模式成熟,平台收入将不再完全依赖项目交付,而会逐步形成按站点、按机器人、按功能模块和按服务等级计费的持续性收入结构,行业长期前景较为乐观。此外,从区域需求看,亚太地区具备更强的制造业基础、电商履约需求和机器人供应链能力,北美和欧洲则在高可靠仓储自动化、工业软件和多厂商集成方面保持较强需求。
从竞争格局看,竞争格局正在沿着两个方向分化,一类是机器人厂商围绕自有硬件构建嵌入式运维和车队管理软件,另一类是独立软件平台面向多品牌、多型号和多协议机器人提供统一运营层。前者的优势在于对本体控制、地图、调度和售后体系理解更深,能够快速服务既有客户和标准化项目,Boston Dynamics、KUKA、Mobile Industrial Robots、Locus Robotics、ABB、OMRON及北京极智嘉在自有硬件嵌入式运维软件领域形成系统级能力。后者的优势在于具备厂商无关性,能够解决终端客户在混合车队部署中遇到的系统割裂、重复运维和数据孤岛问题,InOrbit、Formant、Rapyuta Robotics、SYNAOS、Meili Robots、FieldBots及Foxglove Technologies在独立软件平台领域形成专业定位。随着客户从单一品牌试点转向多供应商、多站点和多业务流程部署,开放接口、协议兼容、边云协同、安全权限、日志追溯和数据分析能力会成为平台采购的重要标准。中国企业方面,北京灵动科技、上海仙工智能科技、深圳市普渡科技及Clobot在机器人运维平台领域加速渗透,受益于国内仓储物流和机器人产业扩张。未来领先平台不只是提供监控界面,而是形成连接机器人、业务系统、现场设备和运营人员的数字化控制层,并通过AI调度、异常诊断和预测维护提升机器人群的经济性。
四、区域格局与展望
亚太地区是全球机器人远程运维平台最重要的增长区域,中国、日本和韩国在机器人制造和仓储物流领域形成完整产业链,北京极智嘉、北京灵动科技、上海仙工智能科技、深圳市普渡科技及Clobot在区域内形成供应体系。北美在高可靠仓储自动化和工业软件领域具备领先优势,InOrbit、Formant、Boston Dynamics及Locus Robotics在区域内形成技术和客户基础。欧洲在工业软件和多厂商集成方面保持较强需求,KUKA、SYNAOS、Meili Robots、FieldBots及Extend Robotics在区域内形成专业供应能力。
展望2026–2032年,机器人远程运维平台将向更强异构协议兼容能力、更优边云协同调度及更深AI预测维护方向迭代。核心挑战在于多品牌机器人协议和数据格式的标准化、边云协同中实时调度与数据同步延迟的平衡,以及不同行业场景对功能模块和服务等级的差异化要求。具备异构机器人统一接入能力、边云协同架构设计经验及AI调度与预测维护技术积累的企业,将在这一机器人规模化部署运营基础设施赛道中确立结构性优势。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 0
 0
- 0


 已为社区贡献18条内容

所有评论(0)