保障电子产品稳定运行,EMI 电源滤波器市场年均增长5.48%
EMI 电源滤波器是部署于电子电气设备电源输入端、变频驱动系统、直流母线供电回路的电磁干扰抑制元器件。器件主要由共模扼流圈、差模电感、X/Y 安全电容、放电网络、金属屏蔽外壳、接地端子及铜排等部件构成。它依靠频率选择性阻抗与噪声旁路通路,抑制共模、差模传导电磁干扰,既阻挡设备噪声向电网扩散,也强化整机对外界电磁扰动的抗扰性能,帮助产品满足 EMC 电磁兼容法规的硬性要求。
根据调研数据,2025年全球EMI电源滤波器市场规模达9.44亿美元,预计2032年增长至 13.73 亿美元,20262032年复合增速为5.48%。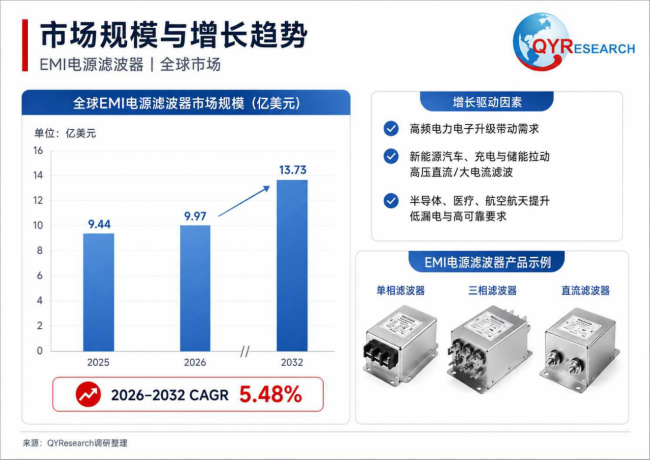
行业整体市场集中度中等,市场主体分为国际平台供应商、高可靠专业滤波器厂商、本土区域制造企业三大阵营。TE Connectivity 收购的 Schaffner、TDK、台达电子等企业,依托完备产品矩阵、全球工程服务资源占据全球高端市场优势;SCHURTER、Cosel、KEMET(YAGEO 集团)等企业,深耕工业、医疗、航空航天细分赛道,依靠差异化性能抢占特定功率段市场份额。
国内市场厂商数量众多,埃德电子、江苏坚力电子、北京中北创新等本土企业快速崛起,竞争赛道正从标准化低电流单品,转向三相大功率、高压直流、定制化 EMC 解决方案领域。企业统计需注意集团并购口径,Schaffner 归入 TE Connectivity,KEMET 归属 YAGEO 集团,避免统计重复。行业竞争焦点不再局限于基础硬件参数,宽频衰减性能、低漏电流指标、高短路耐受 SCCR、温升磁芯饱和控制、全球安全认证、交付周期以及配套 EMC 整改工程能力,成为拉开差距的核心壁垒;标准化小电流产品价格竞争激烈,高功率、高可靠定制产品具备更高技术与服务门槛。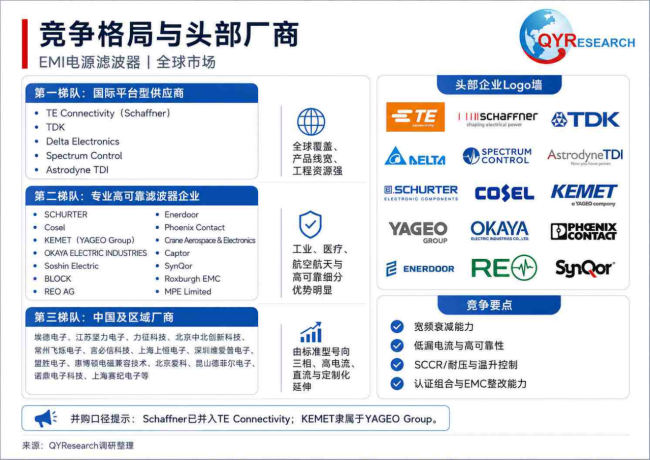
亚太地区 2025 年营收占比超 50%,既是全球最大消费市场,也是核心供应链集聚地。中国、日本、中国台湾凭借工业自动化、半导体装备、汽车电子、储能产业集群拉动市场扩容,其中中国增长动能最为强劲。一方面,新能源汽车、光伏风电变流器、储能变流器、半导体设备的本土需求持续释放;另一方面,国产滤波器厂商加速技术升级,国产替代逻辑从单纯价格竞争,转向交付效率、定制化工程能力、合规认证综合实力比拼。欧洲依托完备工业装备、医疗设备产业与严苛 EMC 法规,沉淀一批专业滤波器企业;北美市场需求集中在半导体、医疗基建、航空国防等高附加值应用。全球供应链正推行多区域布局模式,通过就近生产、本地 FAE 技术支持,对冲地缘、物流与关键材料波动风险。
上游核心物料包含铜材、铁氧体 / 纳米晶磁芯、X/Y 安全电容、绝缘灌封材料、金属外壳、连接器组件,磁芯饱和特性、安全电容一致性,直接决定滤波器的滤波性能与长期可靠性。中游制造覆盖滤波拓扑设计、磁性器件绕制、屏蔽接地结构设计、热管理、整机性能测试,核心考核插入损耗、漏电流、耐压、短路耐受等指标;高端项目还需要配套 EMC 仿真、噪声诊断、样机匹配与认证整改服务。下游应用覆盖变频器伺服系统、半导体装备、医疗设备、新能源储能、航空航天等多元场景,行业价值更多沉淀在磁性器件设计经验、热管理方案、认证资质与系统联调工程能力,而非原材料成本。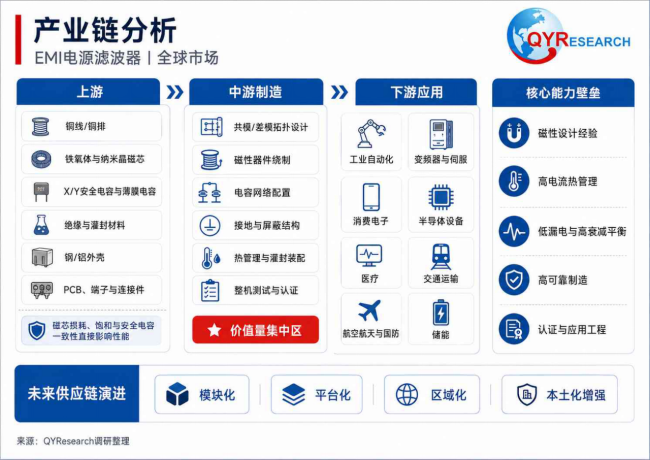
该行业具备 “标准化外观,工程化内核” 的典型特征,产品需要适配欧盟 2014/30/EU 电磁兼容指令,以及 IEC、UL、VDE、MILSTD461 等行业规范,医疗装备对漏电流指标提出严苛约束。行业同时承受磁性原材料成本波动、标准化产品价格内卷、下游平台迭代重复验证,以及主动滤波、PCB 板级滤波等替代方案的竞争压力。
展望未来,SiC、GaN 宽禁带器件普及拉高开关频率,放大高频电磁干扰治理压力;新能源汽车高压平台、储能变流器带动高压直流、大电流铜排式滤波器需求;工业伺服机器人拉动紧凑型三相滤波器;医疗、半导体设备持续强化低漏电流、高认证等级产品需求。产品向高功率密度、小型化、集成保护器件方向迭代,主动 EMI 滤波在部分高功率受限场景实现补充应用,但无源滤波器依旧是 EMC 治理主流方案。国际厂商将依托全球认证体系守住高端阵地,国内企业凭借本土协同优势持续向高可靠赛道渗透,行业将伴随并购整合实现集中度缓慢抬升。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 0
 0
- 0


 已为社区贡献1条内容

所有评论(0)