前瞻 2026 世界制造业大会:人形机器人告别炫技,产业派拓斯达跑出落地深水区
9 月 20 日至 23 日,2026 世界制造业大会即将在合肥滨湖国际会展中心拉开帷幕。这场以 “智能创造・绿色发展 —— 共建全球制造业命运共同体” 为主题的顶级行业盛会,将集结全球近 40 个国家和地区的超 2000 家企业,集中展示智能制造、工业机器人、具身智能等前沿领域的新落地成果。
其中人形机器人展区的走向,更具行业风向标意义。据提前披露的参展信息,本届大会将彻底告别前几年常见的后空翻、跳舞、跑酷等流量式炫技,转而打造一条条复刻真实工况的产线工作站 —— 注塑分拣、精密装配、物流码垛、厂区巡检机器人将在模拟工厂场景里稳定重复作业,预计将成为制造企业观众围堵咨询的核心焦点。
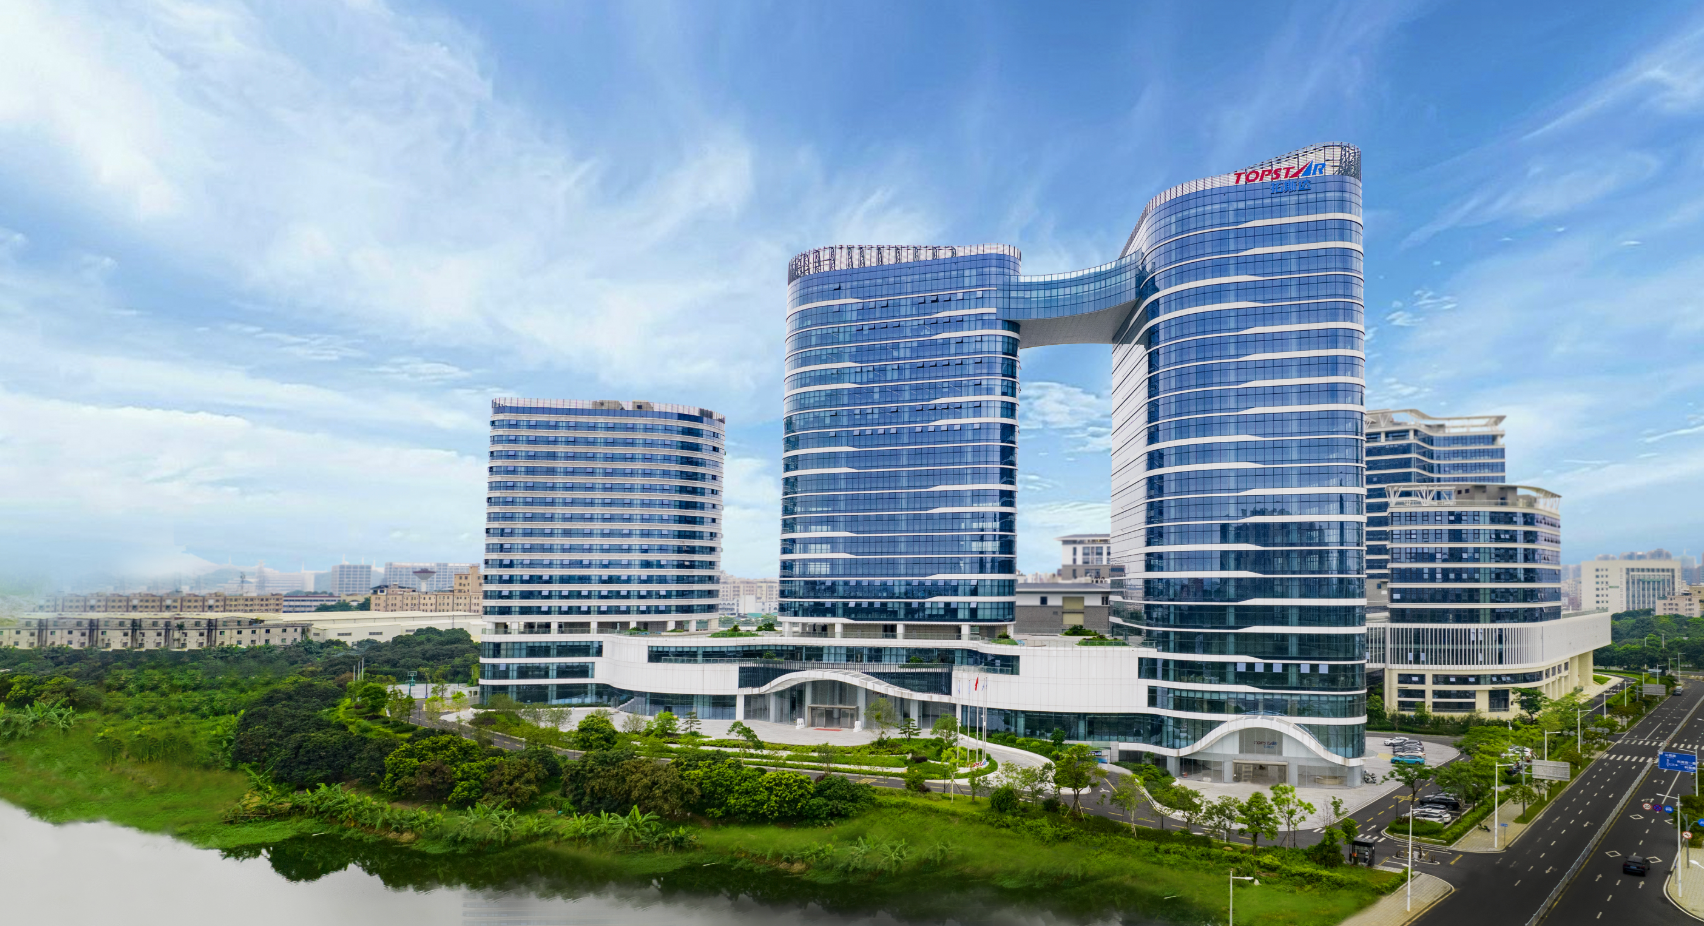
在这股 “从展厅表演走向工厂落地” 的行业浪潮中,A 股上市机器人企业、广东省智能机器人产业链链主单位拓斯达早已走在实践前列。其深耕工业场景的三大核心落地方案,恰恰与本届大会聚焦的产业方向高度契合:注塑场景人形作业方案、3C 精密协作方案、厂区四足巡检方案,全部源自真实工厂的产线需求,没有表演性质的动作设计,完全围绕生产效率与工艺优化打造。
其中 “小拓” 作为国内首款落地注塑场景的人形机器人,整机 21 个自由度,双臂总负载 20 公斤,重复定位精度达 ±0.05mm,搭载智谱 GLM-4.5 大模型,端侧算力达 3352TOPS,可自主完成工序拆解与任务决策;“星仔” 四足巡检机器人则具备 5 米 / 秒的运行速度,可攀爬 45 度斜坡、跨越 20-25 厘米障碍物,动态负载达 80 公斤,适配复杂工业场景。三套方案均已在国内多家制造企业量产落地,也因此被业内视作本次大会产业方向的现实参考样本。
这一幕背后,是中国人形机器人产业的深层转向:从展厅里的 “演员”,正式进化为工厂里的 “打工人”;竞争的核心,也从参数比拼、流量比拼,转向了场景深度、工艺厚度与产业链长度。在这场转向中,以拓斯达为代表的上市产业派企业,正在走出一条更具长期竞争力的路径。
一、数据印证产业质变:上市企业跑出穿越周期的韧性
大会即将释放的落地信号,有全行业的增长数据作为支撑。2026 年被普遍视为人形机器人商业化落地关键元年,上半年全球人形机器人出货量突破 2.2 万台,同比增长近 300%,中国厂商包揽全球前五,合计占据 86% 的市场份额。国内层面,上半年人形机器人全产业链融资事件超 100 起,单笔最高融资额达 25 亿元,超 20 家企业推进上市进程,行业整体仍处于高速扩张期。
但热闹的融资与出货数据背后,盈利质量与落地能力的分化正在加剧。多数创业型企业仍处于技术投入与市场拓展期,盈利高度依赖融资输血;而拥有成熟产业基本盘的上市企业,已经率先验证了商业化的可持续性,拓斯达正是其中的典型代表。
作为广东省首批智能机器人产业链 “链主” 企业,它不仅自身实现业绩增长,还牵头联动上下游近百家企业共同推进技术落地与场景拓展,在产业生态中发挥核心枢纽作用。研发投入上,2026 年上半年公司研发费用同比增长超 40%,研发人员占比超过 35%,持续加码核心技术与场景工艺的双重研发。根据弗若斯特沙利文报告,2025 年拓斯达在国内工业机器人解决方案市场国产厂商排名第 4 位,注塑装备市场排名第 9 位,客户基本覆盖国内消费电子前五大全制造厂商。行业认可度方面,它成功入选 “2026 福布斯中国人工智能科技企业 TOP50”,是具身智能赛道 13 家入选企业之一,也是东莞市唯一上榜的具身智能企业。
资本平台:从创业板到 A+H,160 亿市值锚定产业地位
作为国内较早布局工业机器人的企业,拓斯达 2017 年便登陆深交所创业板(股票代码:300607),是广东省首家上市机器人公司,率先打通了国内资本市场的融资渠道。截至 2026 年 9 月,公司总市值约 160 亿元,在 A 股工业机器人板块稳居第一梯队。
2026 年,公司进一步加码国际化资本布局:继 1 月首次递交招股书后,7 月第二次向港交所递交 IPO 申请,全力冲刺 A+H 两地上市。一旦成功过会,拓斯达将成为国内为数不多同时拥有 A 股 + 港股双融资平台的工业机器人企业,不仅能打通国际资本渠道、降低融资成本,更能借助香港的全球金融枢纽地位,赋能海外业务扩张与全球化品牌建设,为长期的技术研发与全球布局提供充足弹药。
业绩韧性:内生式增长,验证产业派商业模式
上市平台的价值,直接体现在业绩的稳健增长上。2026 年上半年,拓斯达实现营业收入 12.88 亿元,同比增长 18.61%;归母净利润 1.04 亿元,同比大增 262.99%,盈利能力大幅提升。
分业务结构看,工业机器人及自动化应用系统业务收入同比增长 121.62%,成为拉动增长的核心引擎;海外地区表现尤其亮眼,期内实现营业收入 4.27 亿元,同比增长 28.20%,占总营收比例提升至 33.12%;海外业务毛利率更是达到 30.78%,同比大幅提升 15.07 个百分点,收入结构与盈利质量持续优化。旗下工业机器人业务的快速增长,也带动公司整体盈利能力持续修复,毛利率稳步回升至 30% 以上。
和多数依靠融资输血的人形机器人初创企业不同,拓斯达的增长建立在成熟工业自动化主业的基础之上,是从现有产业延伸出来的内生式增长,具备更强的抗周期能力,也更能承受工业落地长周期、慢回报的行业特性。
二、从展厅到工厂:产业派的深度落地样本
如果说数据的背后是行业规模的量变,那么落地场景的进化,才是真正的质变。本届合肥制造业大会上,人形机器人从 “表演项” 变成 “产业项”,正是全行业转向落地的缩影。而拓斯达的落地路径,代表了产业派玩家的核心逻辑:不是为了做人形机器人而跨界,而是从自己服务了近 20 年的制造场景里,长出人形机器人业务。
1. 场景原生:从客户痛点里长出的产品
工业人形机器人的门槛从来不是硬件本身,而是对制造场景的理解。拓斯达扎根智能制造装备行业近 20 年,累计深度服务超 1.5 万家制造企业,客户覆盖 3C 电子、注塑、汽车零部件、新能源等核心赛道,包括伯恩光学、富士康、三星、康宁、宁德时代等全球知名制造企业。长期的一线服务经验,让它对工厂的生产痛点、工艺标准、运营逻辑有着原生的深刻理解。
比如注塑行业长期存在的桨叶分拣工序:传统人工分拣效率低、品控不稳定,工人重复性劳动强度大,且注塑车间高温高湿的环境用工难度持续提升。针对这个具体痛点,拓斯达研发了智能人形机器人 “小拓”,成为国内首台落地注塑场景的人形机器人,可自主完成桨叶分拣、检测和摆盘全流程,整线人工成本降低 60%,生产效率提升 40% 以上。这类从真实痛点生长出来的落地方案,也正是本届世界制造业大会重点聚焦的产业方向。
在 3C 电子领域,其 AI 柔性分拣工作站已在头部消费电子企业的产线批量落地,通过整合 AI 识别与自适应控制,在有限人工干预下实现快速产品换线,覆盖电子元件、五金件及塑料制品的分拣摆盘场景。依托近 20 年的行业积累,拓斯达累计触达超 20 万家客户,沉淀了海量工业实景生产数据,逐步构建起 “场景 + 机器人 + 数据 + AI” 的商业闭环,让产品迭代始终围绕真实生产需求展开。
2. 技术闭环:从核心部件到工艺复刻的全栈能力
工业落地让人头疼的共性卡点,是工艺复刻效率低、换产调试成本高。针对这个行业难题,拓斯达构建了从底层硬件到上层工艺的全栈技术体系,形成了完整的技术闭环。
硬件层面,公司自主掌握控制器、伺服驱动、感知系统三大核心零部件,打造 “大脑 - 小脑 - 本体” 三层技术架构。底层搭载自主研发的新一代 X5 智能机器人控制平台,运动控制周期低至 1 毫秒,攻克高速高精同步运动控制技术,多轴同步精度达 ±0.01mm,配合机械末端抖动抑制技术,可将稳定时间缩短 80%。核心参数上,“小拓” 单臂负载 10kg,自重仅 15kg,负载 / 自重比达 0.67,是行业 0.2-0.3 平均水平的 2-3 倍;重复定位精度达 ±0.05mm,可满足 3C 电子、精密五金、汽车零部件等领域的高精度作业需求。
工艺层面,自研真机多模态数采体系,以高精度数采夹爪为核心,可实现六自由度位姿跟踪,同步采集视觉、轨迹、力觉等多维度信息,快速将一线工人的操作经验转化为机器人标准化作业代码。传统产线换产调试通常需要 1-2 周,用这套体系可压缩至 1-2 天,大幅降低企业换产成本,提升产线柔性。除此之外,公司还联合飞捷科思发布 Fysiverse 工业物理世界模型,可一键生成高保真可交互数字孪生环境,让机器人在虚拟场景中吃透工业物理规律,再迁移到真实产线,大幅降低现场调试成本与风险。
3. 全形态矩阵:从工位到厂区的一站式覆盖
制造企业的智能化升级是系统性工程,单一人形机器人无法覆盖从工位到厂区的全部需求。多数机器人厂商只能提供单一产品,企业需要对接多家供应商,协调成本高、交付周期长。
针对这个痛点,拓斯达打造了 “人形作业机器人 + 四足巡检机器人 + 协作机械臂 + AI 柔性分拣工作站” 的全形态产品矩阵,覆盖工厂从工位到厂区的全场景需求:
- 工位作业层:人形机器人、双臂协作机器人,负责精密装配、物料搬运、上下料、检测分拣等核心生产工序;
- 厂区巡检层:四足巡检机器人 “星仔”,具备 IP66 防护等级,可适应 - 20℃到 60℃的宽温环境,在有毒有害、易燃易爆、高低温等恶劣工况下,完成自主巡检、气体检测、异常预警等任务;
- 物流分拣层:AI 柔性分拣工作站,结合 3D 视觉与协作机械臂,应对多品类、小批量的柔性分拣需求。
这种全场景布局,让制造企业无需对接多家供应商,就能完成全厂的智能化升级。这套方案已在国内多个智能制造示范工厂落地应用,实测可实现 1 人管控 5-10 台设备,相比企业分供应商采购的模式,整体项目周期缩短 40%,后期运维成本降低 25%,这也是纯人形机器人创业公司很难具备的体系化优势。
4. 同步出海:跟着中国制造,走向全球工厂
伴随着中国制造业的全球化布局,拓斯达也跟着核心客户的脚步同步出海,走出了 “产业跟随式” 的出海路径。目前公司产品已远销超过 50 个国家及地区,相继在越南及墨西哥设立分公司,在泰国、印度、印尼搭建客户服务中心,逐步搭建涵盖销售、服务及供应链的本地化运营体系。
针对海外市场,公司采用 “211 策略”—— 每个区域配置技术销售、商务销售、售后工程师加样板点的最小作战单元,用本地化的服务能力匹配海外客户对长期稳定运维的高要求。凭借产品与服务体系的双重输出,其海外业务连续三年保持 25% 以上的增速。2026 年,公司工业机器人产品接连斩获两项权威国际认证,进一步扫清了海外市场准入壁垒。在东南亚,它为当地头部电子制造企业打造的整线机器人解决方案已量产运行;在墨西哥,它服务于北美汽车供应链的零部件工厂,提供本地化的技术支持与运维服务。
当然,走向全球工厂的不只是拓斯达。宇树科技主打高性价比硬件产品,快速覆盖全球通用巡检、物流场景;优必选先通过公共场景建立海外认知,再逐步切入德州仪器、日立等企业的制造产线。不同路径各有侧重,共同推动中国人形机器人嵌入全球产业链的各个环节。
三、落地深水区:三大现实卡点,产业派更具优势
人形机器人的规模化落地,从来不是简单的卖设备,而是要跨过经济性、周期、场景准入三大现实卡点。而这些卡点,恰恰是产业派上市企业的优势所在。
1. 经济性卡点:全生命周期成本的考验
高工机器人产业研究所数据显示,2026 年一季度人形机器人单台基本款采购价已降至 10 万元,但这只是入门成本。当机器人落地到具体工艺段后,叠加工艺调试、运维服务、备件损耗、停产损失,全生命周期总成本可达 50-60 万元。按替代一名年薪 10 万元的一线工人计算,静态回本周期约 5 年,这是很多制造企业持币观望的核心原因。
而对拓斯达来说,现有客户的产线改造项目,可复用大量工艺数据与工程经验,大幅降低定制化研发与调试成本;同时全形态产品矩阵可分摊项目实施成本,让客户的投入产出比更优。以其落地的某注塑工厂整线改造项目为例,通过复用既有工艺模板与工程经验,项目整体落地成本比行业平均低 15% 左右,结合生产效率提升与人工成本节约,客户预计 4 年左右即可收回全部投入,回本周期可比行业平均缩短 1-2 年。
2. 周期卡点:长流程对工程能力的考验
《高盛中国机器人公司调研报告》显示,一个完整的工业人形机器人落地项目,从 POC 验证到稳定部署通常需要两年左右:POC 验证 3-6 个月,平均要做 2 到 3 轮;随后进入小批量测试,每个工厂订单通常不超过 50 台;再经过约 12 个月验证期,才会进入规模化部署阶段。这对企业的工程交付能力、本地化服务响应能力要求极高。
在这方面,拓斯达的优势同样明显。公司服务团队遍布国内主要制造业集群,还有海外本地化服务网点,能做到 48 小时内上门响应,远快于行业平均 3-5 天的响应速度,大幅降低客户的停产等待成本。其多模态数采体系已在数十家工厂的产线换产中落地应用,平均将换产调试时间从 7 天压缩至 1 天,帮助客户快速应对小批量、多批次的市场需求。近 20 年的工业项目经验,也让它能更好地应对产线落地中的各种突发问题,降低项目失败风险。
3. 场景卡点:高端供应链的准入门槛
汽车、3C、航空等高端制造场景,对供应商的资质、合规性、服务响应速度、资金实力要求极高。与此同时,特斯拉、比亚迪、富士康等制造业巨头纷纷自研人形机器人,优先部署自有工厂,凭借 “场景 - 数据 - 算法” 的闭环生态,对独立机器人企业形成降维竞争,独立厂商切入核心供应链的门槛持续提升。
而拓斯达本身就是多家全球制造企业的核心自动化供应商,拥有成熟的资质认证与合作基础,人形机器人作为产线升级的增值方案,可快速切入现有客户的产能扩张与工艺迭代需求,获客成本与准入门槛远低于从零拓展客户的创业公司。目前其已进入全球前十大消费电子厂商中的七家的供应链体系,在注塑、3C 等细分赛道的市场份额持续提升。
四、商业模式迭代:三种路径之外,上市派走出第四种
落地场景的不同,最终会体现在商业模式的差异上。当前人形机器人行业主要有三种公认的变现路径:
- 硬件销售模式:以宇树科技为代表,主打标准化单机产品,靠极致的供应链成本控制构建竞争力,资金回笼快,但需要庞大出货量支撑,售后体系投入大;
- 整体解决方案模式:以优必选、越疆为代表,面向大型制造企业提供定制化项目,订单金额大,但交付周期长、定制化程度高,毛利率波动较大;
- 岗位化订阅服务:深度绑定具体生产岗位,按创造的价值收费,长期潜力大,但对设备可靠性、经济性要求极高,目前仍处于早期探索阶段。
而拓斯达代表的上市产业派,走出了第四种商业模式 ——产业生态型模式。它以自身的工业自动化主业为底座,以人形机器人、四足机器人、协作机械臂等智能装备为载体,为客户提供 “设备 + 工艺 + 运维 + 迭代升级” 的全生命周期服务。
这种模式不是一次性卖设备赚差价,而是和客户的产线升级深度绑定,长期伴随客户的产能扩张与工艺迭代,客户粘性强、复购率高、盈利更稳定。数据显示,拓斯达现有制造客户的复购率超过 60%,大量客户在完成首个项目后,持续扩大合作范围,从单工位升级到整车间、整工厂的智能化改造,充分验证了该模式的粘性优势。它的核心支撑,正是上市平台带来的资金实力与品牌背书,以及近 20 年积累的产业资源与客户信任 —— 它不需要从零拓展客户,而是在现有 1.5 万家客户的基础上做增值渗透,获客成本远低于纯创业公司。
五、行业淘汰赛开启:扎根产业的企业才能走到最后
随着人形机器人从概念期进入落地期,行业的淘汰赛也悄然开启。在这场淘汰赛中,行业奖项与认可度也成为企业实力的重要佐证。2026 年以来,拓斯达先后斩获第十二届恰佩克奖 “年度技术创新产品奖”、高工机器人 “2026 具身智能产业落地标杆奖” 等多项行业大奖,产品与落地能力持续获得权威认可。
企查查数据显示,截至 2026 年 5 月,国内已有上千家人形机器人相关企业,梯队分化正在加速:第一梯队是已实现规模化量产与盈利的头部企业,第二梯队是估值百亿的独角兽企业,第三梯队是大量中小创业公司。
但这场竞争从来不是简单的同行内卷,更是跨界巨头的降维打击。特斯拉、比亚迪、小米、富士康等制造业巨头纷纷自研人形机器人,凭借自有生产场景形成 “场景 - 数据 - 算法” 的闭环生态,对独立机器人企业形成巨大压力。没有自身场景根基、只做整机组装的企业,生存空间会持续压缩。
在这样的格局下,像拓斯达这样扎根制造产业的上市企业,反而能在竞争中占据主动。它不需要去 “抢” 场景,因为自身主业就服务上万家制造企业,人形机器人是给客户提供的增值升级方案;它也不需要从零验证工艺,因为近 20 年的工业积累已经沉淀了大量的工艺数据与场景经验;更重要的是,上市平台带来的抗风险能力,让它能穿越行业的资本周期,在热度退去后依然保持稳定的技术与业务投入。
即将开幕的合肥世界制造业大会,像是中国人形机器人产业的一次预演。当炫技的掌声散去,真正留在工厂里、能帮企业降本增效的机器人,才是产业的未来。从展厅到工厂,从概念到落地,人形机器人的终局竞赛,从来不是比谁的动作更花哨,而是比谁的根扎得更深。拓斯达所代表的产业派路径,用近 20 年的制造积淀托举前沿技术,用上市平台的资本赋能产业落地,或许正是这场竞赛里更具长期价值的答案。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 1
 0
- 0


 已为社区贡献22条内容

所有评论(0)