机器人行业产能缺口与“生死战”——零部件供应链的供给侧危机
2026:人形机器人规模化量产的关键节点
2026年,人形机器人产业正从概念验证迈向规模化量产的关键节点。特斯拉Optimus计划于下半年启动小批量产,全年目标5万至15万台。与此同时,国内小米、优必选、智元等企业也同步推进万台级量产目标。然而,产业的热情正遭遇一个冰冷的现实:核心零部件的产能缺口正在成为制约行业爆发的最大瓶颈。
谐波减速器:旋转执行器的“心脏”与产能困局
谐波减速器作为人形机器人旋转执行器的核心部件,单台用量高达14个,后续随着关节设计优化,用量有望提升至20个以上。
产能缺口巨大:国产龙头绿的谐波2025年产能约79万台/年,即便其2026年新项目达产后总产能预计增至179万台/年,面对百万台级别的远期需求,仍存在巨大缺口。
高端制造设备依赖进口:高端谐波减速器的制造,其柔轮特种钢材、超精密加工设备(如日本沙迪克、德国Klingelnberg)仍严重依赖进口,设备交付周期长达8-12个月,进一步制约了产能爬坡速度。
技术壁垒与寿命差距:日本哈默纳科的IH齿形专利壁垒和材料热处理工艺,使得国产产品寿命(0.8-1.5万小时)与日本一线水平(1-2万小时)仍存在差距,影响了高端应用场景的可靠性。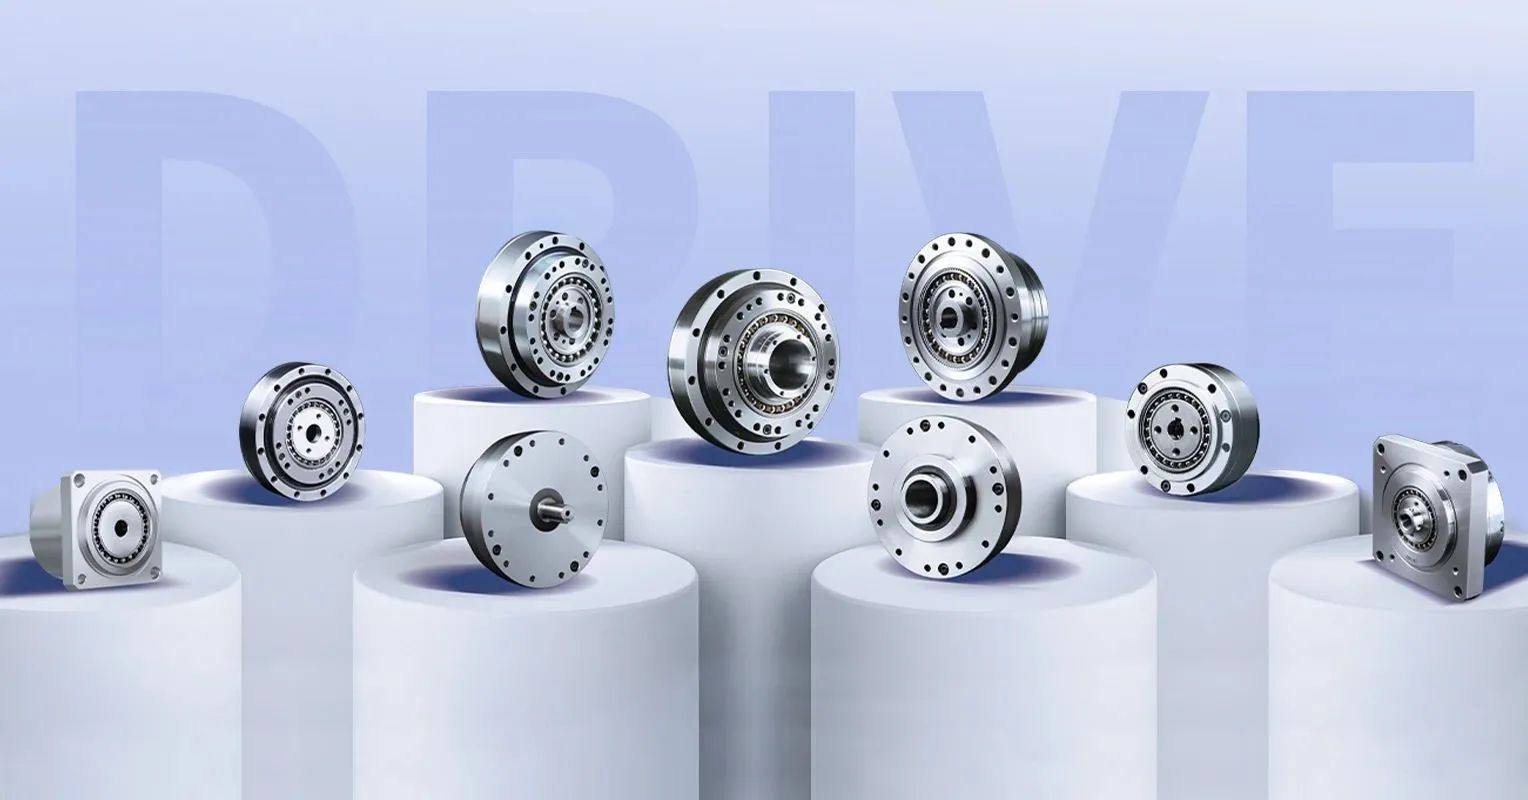
特种材料:PEEK需求激增与上游卡脖子
特种材料端的供给形势同样不容乐观。以PEEK(聚醚醚酮)为例,因其优异的强度、耐磨性和自润滑性,成为机器人关节、齿轮等关键部件的理想材料。
需求激增:每100万台人形机器人将催生约6600吨PEEK需求。
供给瓶颈:全球高端改性PEEK有效年产能不足万吨,供需矛盾突出。
原材料受制于人:PEEK的核心原材料DFBP高纯单体国产化率不足30%,海外企业占据定价权,供应链安全风险高。
产业分化:“上游稀缺、下游内卷”的格局
当前产业链呈现出明显的分化格局:
中游通用零部件内卷:2026年一季度,中端谐波减速器供给同比增长127%,而整机厂采购需求仅增长41%。同质化竞争导致产品毛利率跌破12%,利润持续被挤压。
上游高端材料与精密部件利润丰厚:上游高端材料与精密部件仍维持35%以上毛利率,验证了“上游稀缺、下游内卷”的产业分化格局。
2026下半年:商业化“生死战”与供应链风险管理
这场供给侧危机已不再是单一技术难题,而是成本、产能、可靠性的多维压力测试。2026年下半年,大量企业将面临商业化大考,无法拿出平价量产方案的企业将被淘汰出局。
在此背景下,供应链风险管理能力成为企业的核心能力。
平台化解决方案的探索:以Robox肉包机器人为例,其通过线上供应链平台,为客户提供期货锁价、产能预订等服务。这种模式帮助制造企业在产能紧张周期中,以锁定价格保障关键物料供应,在风险暴露前建立缓冲,用平台化的方式串联上下游,化解系统性供给风险。
结论:提前锁定供应链者胜
当产能缺口与订单洪峰同时到来,供应链的稳定性将直接决定企业的生死。提前锁定供应链、建立风险缓冲机制的企业,才能在这场“生死战”中存活下来,并抓住人形机器人产业爆发的历史性机遇。

DAMO开发者矩阵,由阿里巴巴达摩院和中国互联网协会联合发起,致力于探讨最前沿的技术趋势与应用成果,搭建高质量的交流与分享平台,推动技术创新与产业应用链接,围绕“人工智能与新型计算”构建开放共享的开发者生态。
更多推荐
 5
 0
- 0


 已为社区贡献11条内容

所有评论(0)